819件の資金調達を調べてわかった、増資後に企業価値を高めた会社の共通点
増資や新株予約権で資金を集めた会社のうち、1年後に株価が市場全体を上回っていたのは3割だった。2023年10月から2026年9月に発行決議された資金調達819件を、TDnetの適時開示とJ-Quantsの株価・決算データで追いかけた結果だ。
では、上回った3割は何が違ったのか。この記事では、データと事例から見えてきた「調達後に企業価値を高めた会社の共通点」を紹介する。先に結論を書くと、差を分けたのは調達の発表ではなく、調達のあとだった。
増資を発表してから1年、指数を上回った会社は3割だった
資金調達を発表した会社の株価は、その後どうなっているのだろうか。
対象にしたのは、第三者割当増資、新株予約権、転換社債(CB)、公募増資の819件だ。役員向けの株式報酬や、払込完了などの事後の開示は除いている。発行決議時の時価総額が100億円未満の会社が過半を占め、手法では第三者割当と新株予約権が中心だった。
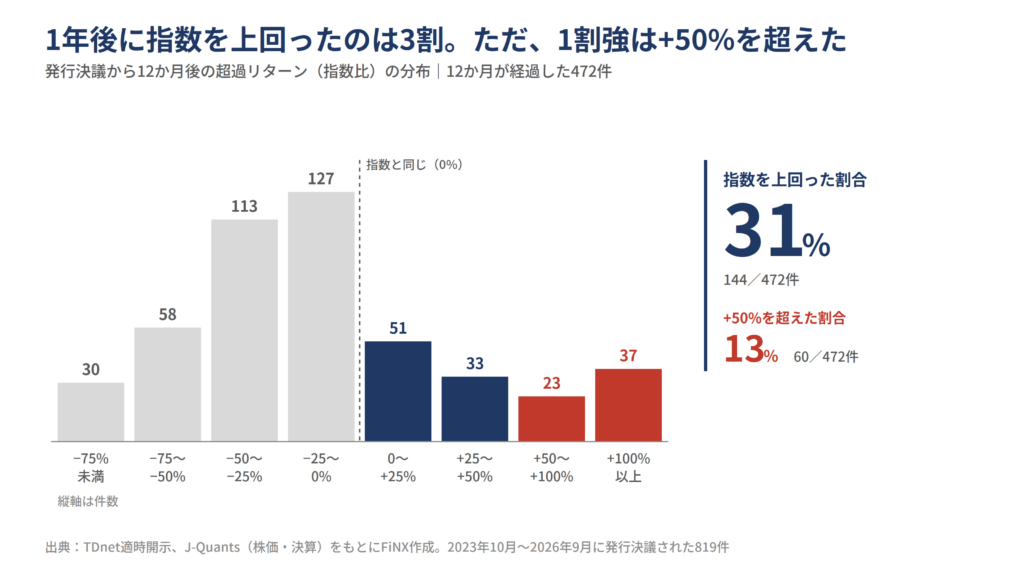
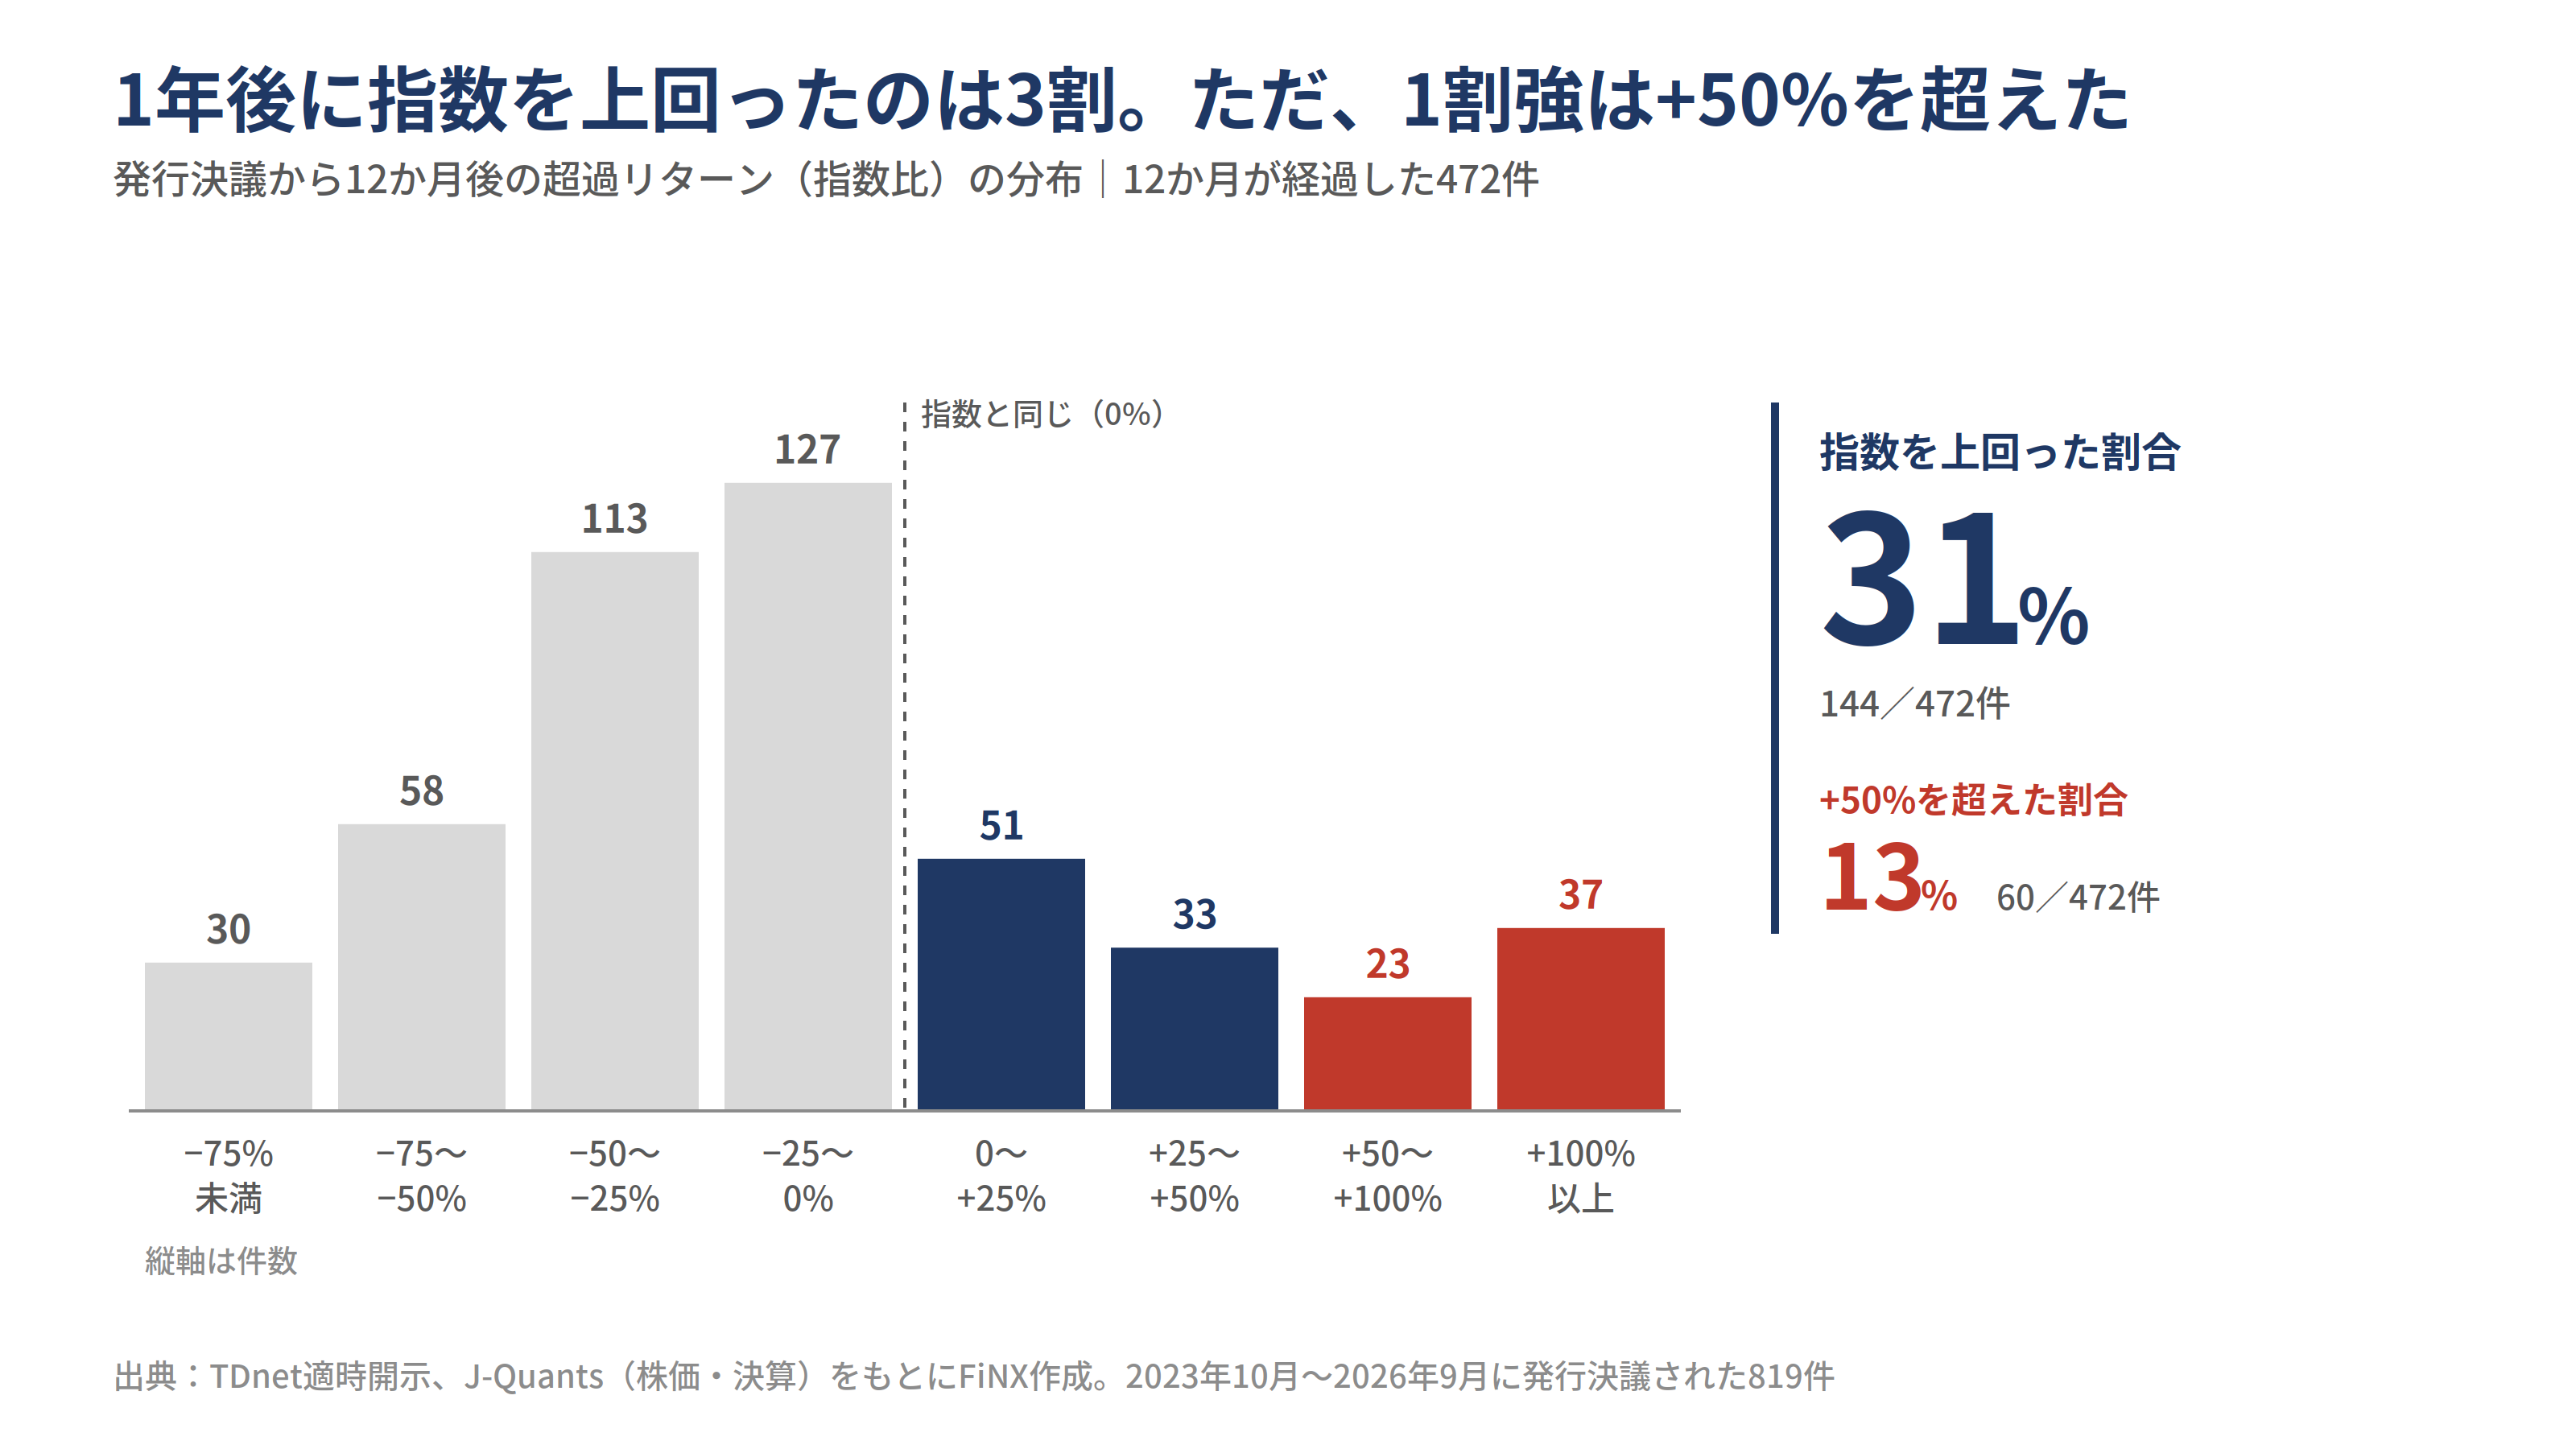
このうち決議から12か月が経過した472件について、株価の騰落率から同じ期間の指数の騰落率を引いた「超過リターン」(市場全体と比べた成績)を測った。中央値は−20%。指数を上回ったのは144件で、31%にとどまった。真ん中の半分の会社は、−42%から+9%の間に収まっている。
正直、もう少し高いと思っていた。増資後の株価が市場を下回りやすいことは海外の研究でも知られた傾向だが、日本の直近3年でもはっきり出ている。調達を発表しただけで株価が報われることは、あまりないと考えたほうがいい。
それでも、1割強の会社は+50%を超えている
では、資金調達は株価にとって不利なだけなのか。分布を見ると、そう単純ではない。
超過リターンが+50%を超えた会社は60件(13%)、+100%を超えた会社も37件ある。上位1割の会社は+74%を上回っていた。分布は右に長い裾を引いていて、平均値で語ると、この裾が見えなくなる。
問題は平均ではなく、分布のどちら側に入るかだ。調達そのものが悪いのではなく、その後に何をしたかで行き先が分かれているのではないか。ここから先は、その分かれ目を探していく。
資金使途に「成長投資」と書いても、結果は変わらなかった
分かれ目はどこにあるのか。最初に疑ったのは、開示の書き方だった。
ここからは、規模の大きい調達に絞って比べている。決議から12か月が経過し、時価総額が1,000億円未満で、調達額が時価総額の5%以上の315件だ。
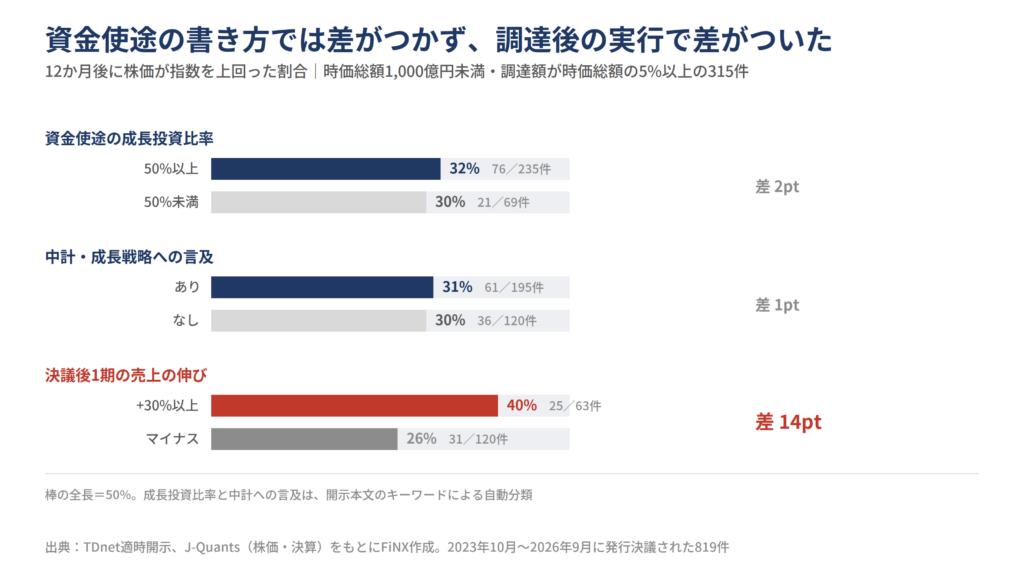
資金使途の半分以上を成長投資に充てると書いた会社で、指数を上回ったのは32%。そうでない会社は30%だった。中期経営計画や成長戦略に触れたかどうかでも、31%と30%で、ほとんど差がない。
ここは素直に意外だった。IRの現場では、資金使途の書き方や中計とのつながりの説明に、かなりの時間をかけるからだ。少なくともこのデータでは、市場は書かれた計画だけでは評価を変えていない。
差がついたのは、調達後に売上を伸ばせたかどうかだった
では、何が効いていたのか。一番はっきり差が出たのは、調達後の売上だった。
決議後の最初の事業年度で売上を30%以上伸ばした会社は、63件中25件が指数を上回った。40%だ。一方、売上が減った会社では120件中31件、26%にとどまる。差は14ポイント、約1.5倍になる。
投じた資金が、実際に事業の数字になったかどうか。市場が見ていたのは、計画よりも実行だったことになる。ただし、これは相関であって因果ではない。売上が伸びたから株価が上がったのか、両方に共通する別の理由があるのかは、この集計だけでは言い切れない。
それでも、IRの立場から読めることはある。エクイティストーリー(資金を使ってどう成長するかの筋書き)は、語ったことを実行し、その進み具合を見せたときに評価される。
このほかの分析と10社の事例は、レポートの公開版(48ページ・PDF)にまとめています。
誰と組んだかでも、結果は分かれた
もう1つ、差が出たのが割当先だ。誰に新しい株を引き受けてもらったかである。
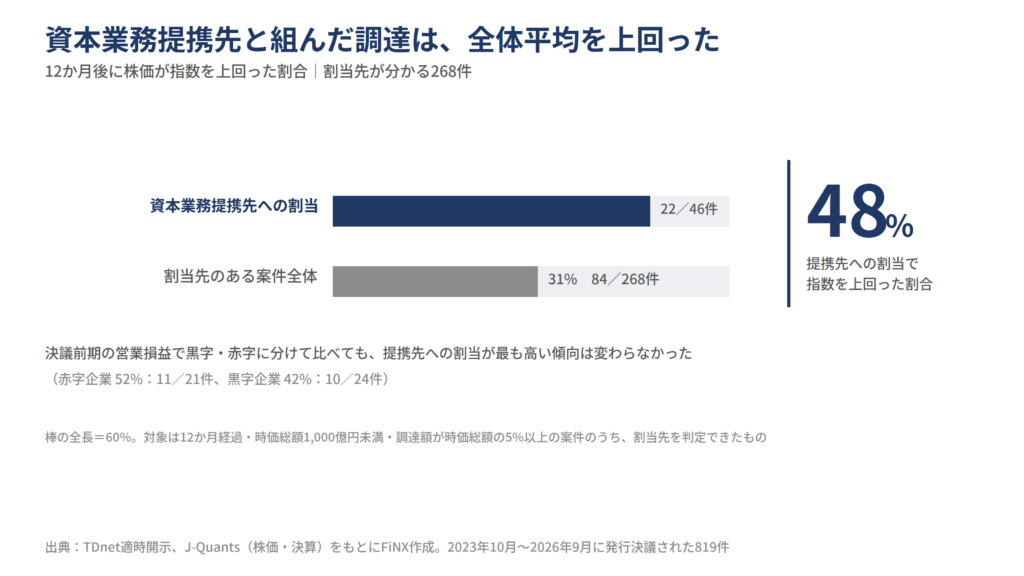
技術や販路、知見を持つ事業会社と資本業務提携を結び、その相手に割り当てた案件では、46件中22件が指数を上回った。48%で、割当先のある案件全体(31%)を大きく上回る。
提携先が株主になると、資金と一緒に事業の具体的な中身が入ってくる。協業の成果が開示されることで、投資家から事業の進み具合が見えやすくなる面もあるのではないか。
提携先に割り当てる会社は、そもそも業績が良いのではないか。そう考えて、決議前の期の営業損益で黒字と赤字に分けて比べてみた。それでも、提携先への割当が最も高い傾向は変わらなかった。
うまくいった会社は、調達の「前と後」で同じことをしていた
個別の会社を見ると、何が見えてくるのか。調達後に企業価値を高めた会社の事例を読み込むと、5つの共通点があった。
- 提携先と組む:資金に加えて、技術・販路・知見を持つ相手を割当先に選ぶ
- 段階的に調達する:事業の進み具合に合わせて、手法を変えながら資金を確保する
- 設計で目標を共有する:時価以上の行使価額や業績条件で、目指す水準を市場と共有する
- 進捗を開示し続ける:受注、提携、承認など、資金使途に対応する成果を節目ごとに示す
- 資本政策と一体で考える:自己株式の活用や株主還元とあわせて、資本効率も高める
たとえばnote株式会社(5243)は、2025年1月にGoogle、同年11月にNAVER、2026年3月にKADOKAWAと、3回の第三者割当増資で資本業務提携を積み重ねた。提携先ごとに生成AI、IP・グローバル展開、出版DXといった協業テーマを示し、資金使途と対応させている。提携後も新サービスの提供開始や業績予想の上方修正を開示し続け、時価総額は1回目の決議時の81億円から、2026年9月末には約8.5倍になった。
もう1社、株式会社テラスカイ(3915)は、2024年4月にNTTデータとの資本業務提携にあわせて新株予約権を発行した。行使できるのは、2025年2月期から2027年2月期のいずれかで連結営業利益が25億円を超えた場合に限られる。調達の条件そのものに成長目標を埋め込み、提携先と同じゴールを共有する設計だ。
2社に共通して面白いのは、調達の条件や相手の選び方そのものが、事業の計画を語っていることだ。noteは3回とも「誰と、何をするか」が先に立ち、金額の話が後に来る。調達を、資金集めではなく事業の打ち手として説明している。
では、自社が調達を考えるとき、何から確かめればいいか
ここまでの話を自社に置き換えると、何を準備すればいいのか。レポートでは調達の前に確かめたい問いを10個にまとめた。そのうち、今回のデータと特に関係の深い3つを挙げておく。
- 資金使途が勝ち筋の拡大に直結し、金額と時期まで具体的か
- 割当先・引受先が、資金以外の価値(提携、知見、販路)をもたらすか
- 調達後の進捗開示(KPI、受注、提携の成果)を計画しているか
3つ目は特に見落とされやすい。発表資料を磨き込むのと同じくらいの熱量で、調達後12か月の開示の予定を先に描いておく。データを見る限り、市場の評価を分けているのはそこだ。
調達の発表は、ゴールではなくスタートの合図にすぎない。発表の日に何を語るかより、その後の1年で何を見せられるか。819件のデータが示しているのは、結局そのシンプルな事実だと思う。
レポート公開版のダウンロード
公開版(48ページ・PDF)では、819件の全体像と要因の分析に加えて、手法や業種の異なる10社の事例を、案件の全体像・戦略の実行と株価・計画と実績の3つの視点で紹介しています。下記のフォームにご記入いただくと、ダウンロード用のURLをメールでお送りします。
貴社と規模や手法が近い案件の実績と照らし合わせる「自社版ベースレート診断」も承っています。お問い合わせページからお気軽にご相談ください。
※本記事のデータは、TDnet適時開示とJ-Quants(株価・決算)をもとにFiNXが集計したものです。調達額・割当先・資金使途は開示PDFからの自動抽出・自動分類を含みます。相関は因果関係を示すものではありません。本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。