「成長しているのに株価に届かない」――東証グロース市場アンケート145社の声を読む
証が公表したグロース市場アンケート(145社回答)と検討会の議事録を突き合わせ、上場企業が抱える悩みと、投資家が見ているポイントを整理しました。自社で打てる手を3つにまとめています。
東証が2026年9月に公表したグロース市場アンケートには、上場企業109社と、上場を目指す未上場企業36社の声が並んでいる。読んでいて一番多く目に入ったのは、「業績は伸びているのに、株価が追いつかない」という悩みだった。
同じ日に開かれた検討会では、機関投資家から「時価総額よりも、やはり流動性が重要」という発言も出ている。この記事では、アンケートと議事録を突き合わせて、上場企業が自社で打てる手を3つに絞って整理する。
回答した上場企業の7割近くが、時価総額100億円に届いていない
そもそも、どんな会社がこのアンケートに答えたのだろうか。
調査は2026年4〜5月に行われ、145社が回答した。一部の企業には個別のヒアリングも行われている。既上場企業の時価総額を見ると、100億円未満が67%を占める(図①)。
[図①:回答した上場企業の67%が、時価総額100億円未満だった]
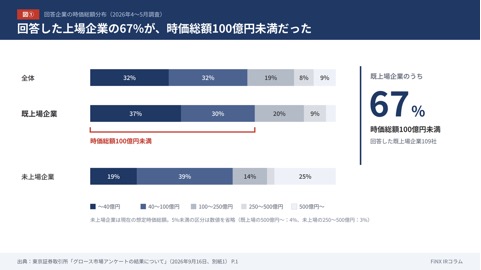
キャプション:既上場企業の67%が時価総額100億円未満。未上場企業は現在の想定時価総額で集計されている
上場からの年数を見ると、3年以上が68%だ。上場直後の混乱ではなく、上場してしばらく経った会社が「ここからどう伸びるか」に悩んでいる姿が浮かぶ。
このアンケートの主役は、100億円の手前で足踏みしている会社の声だと読んでいい。
悩みは、事業とIRの両方にほぼ同じ重さで出ている
では、何に困っているのか。
既上場企業の課題は、成長戦略、リソース不足、投資家との接点不足・IR活動、流動性の低さ・株価形成の4つに分けられている。驚いたのは、上位4項目の差が最大でも7社しかないことだ(図②)。正直、もう少しどちらかに偏ると思っていた。
[図②:悩みは事業面と市場面に、ほぼ同じ重さで分かれた]
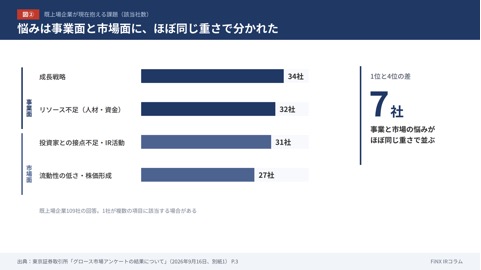
キャプション:既上場企業109社の回答。成長戦略34社から流動性・株価形成27社まで、差は小さい
成長戦略の欄には、「目先の業績確保や予実管理にとらわれ、中長期の方向性を議論できていない」という声がある。「経営陣が2〜3年での投資回収を重視し、大胆な成長投資に踏み切れない」という声も見える。
事業を伸ばす議論と、それを市場に伝える議論。そのどちらも手薄になっている会社が多いのではないか。
「業績は伸びているのに、株価が上がらない」という声が目立つ
IRの欄で、とくに多かったのはどんな声だったのか。
象徴的なのが、「上場後、売上や利益は着実に成長し、配当も実施しているが、株価上昇に繋がっていない」という回答だ。時価総額40〜250億円の複数社から寄せられている。
理由のひとつは、機関投資家への入口の狭さにある。カンファレンスに申し込んでも、時価総額が足りずに参加できない。時価総額500億円規模でも、証券会社のアナリストによる調査レポート(カバレッジ)が限られている。そんな声が並ぶ。
社内の体制も細い。「IRを一人で担当し、経営陣の理解が得られず増員できない」「IRの効果測定ができず、施策の費用対効果が見えない」。一人でIRを回しながら効果測定まで手を回すのは、現実にはかなり厳しいと思う。
株価に届かない原因は、成長の中身だけではない。伝える経路と、それを担う体制の細さにもある。
いちばん欲しいのは「他社がどうやったか」だった
では、上場企業は東証に何を期待しているのだろうか。
答えははっきりしていた。事例やナレッジの共有を求めた企業が70社で、既上場企業の64%にあたる(図③)。2位の「投資家との接点拡大」を大きく引き離している。
[図③:東証に求める支援は、他社の「事例」が群を抜いた]
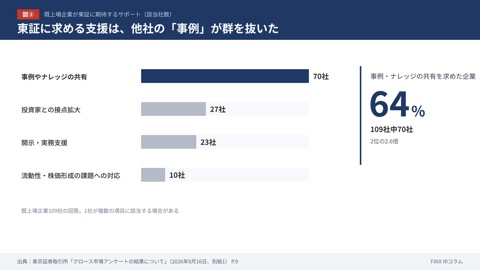
キャプション:事例やナレッジの共有を求めた企業は109社中70社。2位の27社の2.6倍
求められているテーマも具体的だ。時価総額を100億円から、機関投資家の投資対象になり得る250〜300億円へ伸ばす道筋。経営陣がIRに関わった結果、株価に影響が出た事例。成功例だけでなく失敗例も知りたい、という声まである。
「社内から経営陣の意識を変えるのは難しい」という声も、幅広い規模の会社から出ていた。ここは素直にうなずいた。IR担当者が一人で抱えるには重すぎるテーマだ。
現場が先に欲しがっているのは、制度より「自社と比べられる材料」だ。
検討会で投資家が繰り返したのは「流動性」だった
では、投資家の側は何を見て投資を決めているのか。
同じ日に開かれた「グロース市場の発展に向けた検討会」では、ラザードの福田氏が「時価総額よりも、やはり流動性が重要」と述べた。流動性とは、株式が日々どれだけ売買されているか、つまり機関投資家が買ったあとに売れるかどうかだ。
福田氏はあわせて、事業ポートフォリオ、マネジメント、ガバナンスの3つの「質」を重視していると話している。第1回の検討会でも、株主数・流通株式比率・売買代金を意識した資本政策が大事だという意見が出ていた。
時価総額の大きさだけを追っても、投資家が入れる器がなければ評価は上がりにくい。
時価総額の段階によって、向き合う投資家は変わる
では、どの投資家に向けて話せばいいのか。
カケハシの竹本氏は、「例外はある」と前置きしたうえで、時価総額300億円以下は個人投資家が中心で、1,500億円を超えるとロングオンリー(買い持ちを基本とする長期の機関投資家)が厚くなると話した(図④)。
[図④:時価総額の段階が上がるほど、向き合う投資家は個人から機関へ移る]
キャプション:カケハシ竹本氏の発言による目安。段階ごとに必要なIRの打ち手が変わる
第1回の検討会では、成長段階に応じて投資家の評価指標が変わるという意見も出ている。売上高に対する企業価値(EV/Sales)から、EBITDA、PER、PBR、配当利回りへと移っていく、という整理だ。
自社がいまどの段にいるのかを最初に決めないと、IRの打ち手は散らばってしまう。
上場はゴールではない、という点では議論が一致していた
上場そのものは、どう位置づけられていたのか。
Dual Bridge Capitalの寺田氏は、IPOを「ファイナンスイベント」と表現した。グロース市場の上場企業は約600社で、時価総額が10億ドルを超える会社は11社しかないという。アンドパッドの荻野氏も、IPOを未上場時代の資金調達ラウンドの延長として説明している。
成長が頭打ちになった企業には、M&Aや非公開化を通じた「新陳代謝」を促すべきだという意見も、複数の出席者から出ていた。
未上場企業の回答にも、同じ問題意識がにじむ。36社の課題で最も多かったのは「成長戦略・IPO戦略」で、14社が挙げた。上場のための準備を、上場後の成長につながる準備へ変えたいという声もある。上場後のIRや投資家対応を、早い段階から学びたいという要望も目立った。
上場前と上場後で、求められる力がつながっていない。ここは既上場企業の悩みとそのまま地続きだと感じた。
上場はスタートラインであって、その後の成長を市場にどう見せ続けるかが問われている。
では、自社ならどうするか
アンケートと検討会の議論を重ねると、制度の見直しを待たずに着手できることが見えてくる。持ち帰ってほしいのは次の3点だ。
- 社長が自らの言葉で成長を語る。中期経営計画や「事業計画及び成長可能性に関する事項」で、目標・KPI・進捗を一つの物語としてつなげる
- いまの時価総額と3年後の目標から、主に向き合う投資家層を決める。個人向けと機関向けのIRに割く時間の配分を、そこから見直す
- 売買代金と株主構成の現状を把握し、流動性を上げる手立てを取締役会で議論する
どれも派手な施策ではない。ただ、投資家が「この会社を見てみよう」と思う入口は、こうした地道な設計から生まれるのだと思う。
レポートのダウンロードについて
[ここにダウンロード申込フォーム(Contact Form 7)を設置]
出典:東京証券取引所「グロース市場アンケートの結果について」(2026年9月16日、別紙1)、同「グロース市場の発展に向けた検討会」第2回 会議資料・議事録(2026年9月16日)
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。