【データで検証 IRの嘘ほんと】第1回 早めの決算提出は株価を上げるか
結論から言うと、半分は本当で、半分は思い込みだった。2026年1月から6月に本決算を出した3,002社を調べると、期末から40日以内に出した会社は、それより遅い会社より決算直後の売買が約1.3倍多かった。会社の規模の差をならしても、この差は残る。一方で、株価が動いた幅はほとんど変わらなかった。
この記事では、その差がどこから来るのか、そしてIR担当者が発表日の決め方のヒントとして何を学べるかを、株価と適時開示のデータから確かめていく。
3月期決算の4割以上が、たった2日に集中していた
あなたの会社は、今年の本決算を期末から何日目に出しただろうか。
発表日を並べてみると、偏りがはっきりしている。3月期決算の会社では、5月14日と15日の2日に全体の43%が集まった。12月期決算でも、2月13日の1日だけで56%が出している。期末から数えると、44日目か45日目に出した会社がとにかく多い。
正直、ここまで偏っているとは思わなかった。投資家の側から見れば、数日のあいだに数百社分の決算短信が降ってくるわけで、全部に目を通せる人はまずいない。
しかも、この集中は会社の規模によって違う。3月期決算で見ると、時価総額1,000億円以上の会社でピークの2日に出したのは30%だった。それが100億円未満の会社では61%に跳ね上がる。いちばん投資家に見つけてもらう必要がある会社ほど、いちばん混んでいる日に出しているわけだ。
期末から早く出した会社ほど、発表直後の売買が膨らんだ
では、混雑を避けて早めに出した会社は、実際に見られていたのか。
3月期と12月期の決算が混ざるため、今回は「何月何日に出したか」ではなく「決算期末から何日目に出したか」で比べた。決算が株価に反映された日の売買代金が、平常時(発表前20営業日の中央値)の何倍になったかを見ると、時価総額300億円未満の会社では、期末から30日以内に出した会社が5.8倍、31〜40日が4.9倍。これに対して、44日目以降に出した会社は3.5倍にとどまった。
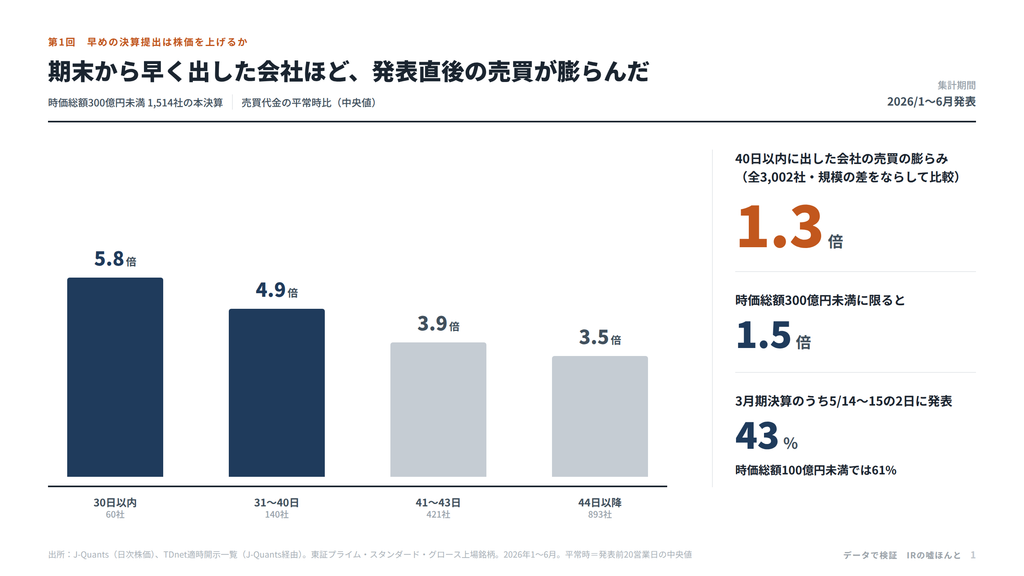
早く出す会社には大型株が多い。大型株は普段から売買が多いので、そのぶん差が出ているだけかもしれない。そこで全3,002社で時価総額の差をならして比べても、期末から40日以内に出した会社の膨らみは約1.3倍で、統計的にも偶然とは言いにくい差だった。300億円未満に絞ると1.5倍になる。
規模ごとに分けても、時価総額が小さい会社ほど、早期に提出した後の売買代金の平常時比が大きくなることが明らかになった。
| 時価総額 | 30日以内 | 31〜40日 | 41〜43日 | 44日以降 |
| 100億円未満 | 7.3倍 | 5.5倍 | 4.1倍 | 3.4倍 |
| 100〜300億円 | 5.7倍 | 4.5倍 | 3.8倍 | 3.7倍 |
| 300〜1,000億円 | 4.8倍 | 4.1倍 | 3.2倍 | 3.5倍 |
| 1,000億円以上 | 3.0倍 | 3.6倍 | 2.9倍 | 2.7倍 |
とくに100億円未満の会社では、期末から30日以内と44日目以降で2倍以上の開きがある。発表日の「混み具合」そのものが効いている、と見ていいと思う。
ただ、株価が動いた幅は、早くても遅くても変わらなかった
注目が集まるなら、株価も大きく動くのではないか。そう考えるのが自然だが、ここは結果が分かれた。
決算反映日から2営業日の値動きの幅(上げ下げの向きは問わない)は、時価総額300億円未満で見ると、30日以内が3.2%、44日目以降が3.4%で、ほぼ同じだった。全社で規模をそろえると、早い会社のほうがむしろ0.8ポイント小さい。
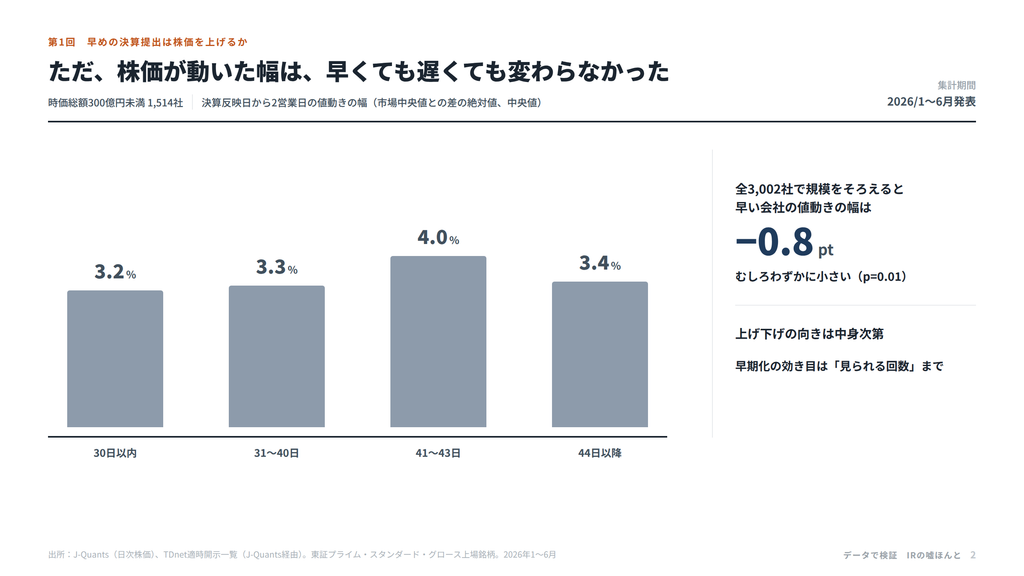
発表後20営業日の株価(市場比)も、早い会社と遅い会社でほとんど差がなかった。売買は増える。でも、株価がどちらに動くかは中身で決まる。当たり前といえば当たり前の結果だ。
説明資料を同じ日に出した会社は、さらに売買が膨らんだ
発表日のほかに、IR担当者が自分で決められることはないか。そこで、決算短信と同じ日か翌営業日に決算説明資料を出したかどうかでも分けてみた。
説明資料をすぐ出した会社は全体の36%。規模による差はほとんどなく、100億円未満の会社でも38%が出していた。決算直後の売買の膨らみは、出した会社が3.8倍、出さなかった会社が3.2倍。時価総額300億円未満に絞ると4.5倍と3.4倍で、差は統計的にもはっきりしている。
もちろん、資料を出したから売買が増えたのか、注目度の高い会社ほど資料を用意しているのかは、ここでは切り分けられない。それでも、発表日を動かせない会社にとっては、同じ日に資料をそろえることが打てる手の一つになりそうだ。
「早く出せば上がる」わけではない、というのが結論だ
早く出す効果は、投資家に見てもらえる機会が増えることにある。株価を押し上げる魔法ではない。
反対に、準備が間に合わないまま前倒しして、中身の薄い決算短信だけを出しても、集まった目をそのまま失うことになる。早期化は「中身を見せる場」を早く用意するための手段だと考えたほうがいい。
IR担当者へのヒント
1.ピークの日を外すだけでも効き目はある。大幅な前倒しが難しくても、数日ずらすだけで同じ日に出る会社の数は大きく変わる
2.早く出すなら、説明資料や補足資料も同じ日にそろえる。膨らんだ売買を活かせるかどうかは、そこで決まる
3.早期化の効果は株価ではなく、発表直後の出来高や資料の閲覧数で測る。株価で測ると、中身の良し悪しの影響を正確に評価できない。
【検証方法】
対象:東証プライム・スタンダード・グロース上場で、2026年1月1日〜6月30日にTDnetへ本決算の決算短信(訂正・英文を除く)を出し、株価データがそろう3,002社。決算期末から発表日までの日数は、タイトルの「○年○月期」から計算した(3月期2,104社、12月期527社など)。
売買の膨らみ:決算が株価に反映された初日(15:30以降の開示は翌営業日)の売買代金を、発表前20営業日(直前2日を除く)の中央値で割った値を使用した。株価の動き:市場全体の中央値との差の2営業日累計。規模をそろえた比較は、時価総額と決算月を入れた回帰分析による。データ:J-Quants(日次株価)、TDnet適時開示(J-Quants経由)。
免責事項
本レポートは情報提供のみを目的としており、投資の推奨や助言を意図したものではありません。投資判断は自己責任でお願いいたします。株式投資には価格変動リスク、流動性リスク、信用リスク等があり、元本が保証されるものではありません。
本レポートに記載された情報は、公開情報および各種報道に基づいて作成しておりますが、その正確性・完全性を保証するものではありません。
© 2026 FiNX株式会社