【データで検証 IRの嘘ほんと】第2回 悪材料は金曜日の夜に出すとよい?
結論は「効果なし」だった。2026年1月から6月の特別損失・減損の開示を調べると、一見たしかに金曜の引け後に寄っていた。ところが中身を見ると、その偏りは決算の集中日がたまたま金曜だったことで説明がつく。翌営業日の株価もほかの曜日と同じだけ下がり、売買代金が少ないということもなかった。
この記事では、金曜の夜にどれだけ悪い知らせが集まっているのか、そしてそれで株価の反応が和らいでいるのかを、数字で確かめる。
金曜の夜は、もともと開示がいちばん多い時間帯だ
「金曜の夜に出して週末をはさめば、開示の内容はすぐに忘れられる」のではないか。誰もが一度はそう思ったことがあるだろう。
まず土台をそろえておく。引け後(15:30以降)に出た日本語の開示は、決算短信を除いて36,273件。そのうち27.4%が金曜だった。平日5日で均等なら20%なので、金曜はもともと開示が多い曜日だ。
だから「金曜に悪い知らせが多い」と言うには、この27.4%より多いかどうかを見る必要がある。
悪い知らせは金曜に多く見えたが、決算集中日を除くと偏りは消えた
特別損失や減損損失の計上を知らせる開示(引け後550件)のうち、金曜に出た割合を数えると、34.5%だった。ここだけ見れば「やはり金曜に寄せている」と言いたくなる。
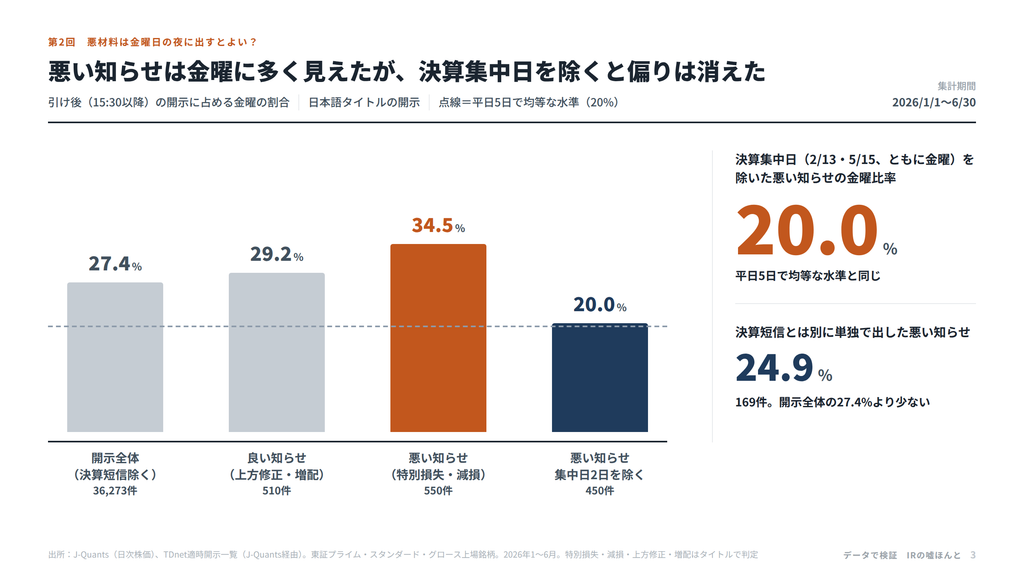
ところが、今年の決算集中日は2月13日と5月15日で、どちらも金曜だった。この2日だけで、悪い知らせが100件出ている。決算と一緒に減損を出す会社が多いので、決算が金曜に集まれば、悪い知らせも金曜に集まる。
この2日を除いて数え直すと、金曜の割合は20.0%まで下がった。平日5日で均等な水準そのものだ。決算短信とは別の日に単独で出した悪い知らせ169件に絞っても24.9%で、開示全体の27.4%より少ない。上方修正・増配といった良い知らせでも金曜は29.2%で、開示全体の27.4%と大きな差はなかった。
曜日別に並べると、このような結果となった。
| 曜日 | 月 | 火 | 水 | 木 | 金 |
| 悪い知らせ(引け後) | 54件 | 104件 | 65件 | 137件 | 190件 |
| 良い知らせ(引け後) | 65件 | 79件 | 73件 | 144件 | 149件 |
良い知らせも木・金に多い。決算の日程に引っぱられているのは、良い知らせも悪い知らせも同じだ。少なくとも今年の上半期で見る限り、「悪い知らせだけを金曜に寄せる」という動きは見当たらなかった。
金曜に出しても、翌営業日の株価は同じだけ下がった
では、金曜の夜に出した悪い知らせは、本当に目立たずに済んだのか。
特別損失・減損の引け後開示542件で、翌営業日の株価(市場比)を比べた。金曜引け後はマイナス0.75%、月〜木の引け後はマイナス0.66%、差は0.1ポイントで、統計的に意味のある差は確認できなかった。
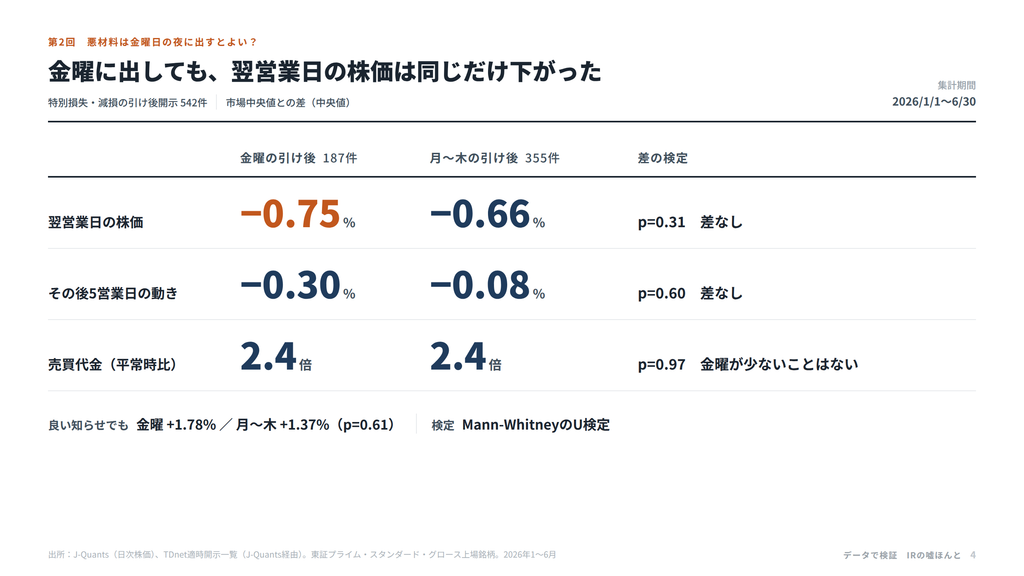
反応が遅れて、週明けからじわじわ下がるのではないか、という見方もありうる。そこで、その後5日間の追加の動きも見たが、どちらもほぼゼロで差はなかった。売買代金も平常時の2.4倍で、金曜と月〜木でまったく同じだった。
少なくとも今回のデータでは、金曜の夜は「隠れ場所」になっていない。
良い知らせでも、曜日の差は出なかった
念のため、逆方向も確かめた。上方修正や増配の引け後開示で比べても、金曜はプラス1.78%、月〜木はプラス1.37%で、やはり差はない。
良い知らせも悪い知らせも、曜日で受け取られ方が変わるという形跡は見当たらなかった。
小さい会社ほど、金曜の比率は高かった
では、どんな会社が金曜に出しているのか。悪い知らせの引け後開示を時価総額で分けると、金曜の割合は100億円未満が38%、100〜300億円が37%で、300億円以上では25%にとどまる。小さい会社ほど決算を集中日に出しやすいので、その影響が出ていると見たほうが自然だろう。
株価の反応は100億円未満の会社でとくに大きく、翌営業日の下落はマイナス1.3%、300億円以上ではマイナス0.5%だった。反応が大きく出やすい会社ほど金曜に逃げたくなる気持ちは分かるが、金曜開示の効き目は確認できなかった。
決算と一緒に出すか、単独で出すか
もう一つ、よくある選択肢が「決算短信と同じ日にまとめて出す」やり方だ。悪い知らせ542件のうち375件が決算と同じ日に出ていた。
株価の反応は、単独開示がマイナス0.3%、決算と同日がマイナス1.0%だった。決算と同日のほうが大きく下がっているが、これは決算の中身そのものへの反応が混ざるためで、まとめたほうが不利という意味ではない。少なくとも、決算に紛れ込ませれば目立たない、という形跡もなかった。
なぜ「金曜に出せば目立たない」は通用しないのか
金曜の夜に出しても反応が和らがない理由は、今回のデータから特定することはできなかった。
ただ、個人投資家は土日のほうがむしろ時間をかけて開示を読むのではないか、と思う。平日の日中は仕事で見られない人にとって、金曜の夜は「読む時間がある夜」だ。今回の悪い知らせの半分近くは時価総額100億円未満の会社で、個人投資家の比重が大きい銘柄が多いことも関係しているかもしれない。
では、自社ならどうするか
- 曜日で印象を和らげることはできない、という前提で考える。出す日を選ぶより、説明の中身に時間を使ったほうが見返りは大きい
- 金曜の夜に出すなら、週末にじっくり読まれる前提で準備する。数字の背景、今後の見通し、よくある質問への答えを同じタイミングで出す
- 良い知らせは平日、悪い知らせは金曜、という並びは外から容易に確かめることができる。さらにその意図は投資家から見透かされやすい。続けると「この会社は金曜に隠す」と読まれかねないため、出すタイミングは社内の意思決定の日程に合わせて淡々と決めればいい
今回の調べ方
対象:2026年1月1日〜6月30日にTDnetへ出た日本語タイトルの開示(東証プライム・スタンダード・グロース上場企業)。悪い知らせはタイトルに「特別損失」「減損」を含むもの、良い知らせは「上方修正」「増配」を含むもの(同じ会社・同じ日の開示は1件として数えた)。タイトルで判定しているため、特別利益と特別損失を同時に出した開示なども含まれる。
株価の反応:15:30以降の開示は翌営業日を反応日とし、各銘柄の騰落率と、その日の市場全体の中央値との差(その中央値)を利用した。その後5営業日の動きは反応日の翌日から5営業日の累計。差の検定は順位和検定(Mann-WhitneyのU検定)。詳細は共通資料「調査対象と検証方法」を参照。データ:J-Quants(日次株価)、TDnet適時開示(J-Quants経由)。
免責事項
本レポートは情報提供のみを目的としており、投資の推奨や助言を意図したものではありません。投資判断は自己責任でお願いいたします。株式投資には価格変動リスク、流動性リスク、信用リスク等があり、元本が保証されるものではありません。
本レポートに記載された情報は、公開情報および各種報道に基づいて作成しておりますが、その正確性・完全性を保証するものではありません。
© 2026 FiNX株式会社