中期経営計画を発表しても株価が動かないのはなぜか――投資家が見ている3つの点と、ROE・資本コスト目標の入れ方
後藤敏仁(FiNX株式会社 代表取締役/元上場企業CFO)
中期経営計画(中計)を発表したのに、株価がほとんど動かない。IR担当者や経営者から、よく聞く悩みです。
結論から言うと、投資家は中計を「約束」としては読んでいません。見ているのは目標の高さそのものではなく、その目標が市場の期待を上回っているか、そして本当に達成できそうか、の2点です。
この記事では、株価が反応しない理由、投資家が中計で見ている3つの点、ROEや資本コストの目標の入れ方を、東京証券取引所と生命保険協会の資料をもとに整理します。
中計を出しても株価が動かないのは、なぜですか
増収増益の計画を出したのに、なぜ市場は静かなのでしょうか。
株価は、将来の業績への期待を先に織り込んで動きます。中計の目標が、アナリストや投資家がすでに想定していた水準と同じなら、株価にとって新しい情報はありません。「よい計画なのに反応がない」のは、多くの場合これが原因です。
もう一つの原因は、達成の確からしさが伝わっていないことです。前回の中計が未達だった会社が、同じ書き方で高い目標を出しても、投資家はその数字を割り引いて読みます。目標が高いほど株価が上がる、という単純な関係にはなりません。
三つ目は、計画が資本効率の物差しで書かれていないことです。売上と営業利益の目標だけでは、投資家は「その利益は株主から預かった資本に見合っているのか」を判断できません。
図①:株価が動くのは、期待を上回り、かつ達成を信じられる中計です
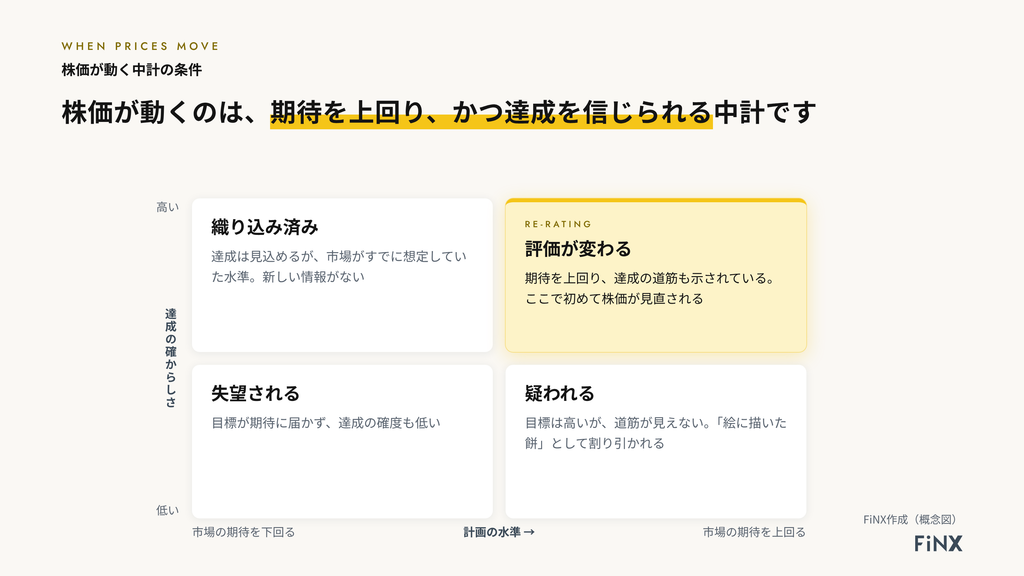
株価が動くのは、期待を上回る目標と、それを信じられる根拠がそろったときです。どちらか一方では足りません。
投資家は中計のどこを見ているのですか
では、投資家は中計のどのページを読み込んでいるのでしょうか。私たちの見立てでは、論点はほぼ3つに集約されます。
1つ目は「達成の蓋然性」です。前回の中計の振り返り、目標を事業のKPIに分解した道筋、市場の伸びや価格といった前提条件が示されているかを見ます。東証も、目標とする指標を要素に分解して取組みとのつながりを示すこと、計画と実績に乖離があればその要因を分析することを求めています。
2つ目は「資本収益性」です。ROEやROIC(投下資本利益率=事業に投じた資金からどれだけ利益を生んだか)が、資本コストを上回る計画になっているかを見ます。
3つ目は「資本配分」です。稼いだキャッシュを成長投資、株主還元、財務の健全性にどう振り分けるのか。東証の資料では、自社株買いや増配のみの対応や一過性の対応は期待されていないと明記されています。
3つのうち一つでも抜けると、投資家は計画全体を割り引いて読みます。
企業と投資家では、同じROEの見え方がこれほど違います
自社のROEは十分だと思っていないでしょうか。
生命保険協会が2026年4月に公表した調査では、自社のROEが資本コストを「上回っている」と答えた企業は54.8%でした。一方、日本企業のROEについて同じ問いに「上回っている」と答えた投資家は2.5%で、半数の50.0%が「下回っている」と答えています。
設問の対象は企業が自社、投資家が日本企業全体なので、そのまま比べることはできません。それでも、企業が想定している資本コストと、投資家が求めている水準のあいだに差があることはうかがえます。正直、ここまで開いているとは思っていませんでした。
図②:「ROEは資本コストを上回っている」と答えた企業は54.8%、投資家は2.5%でした
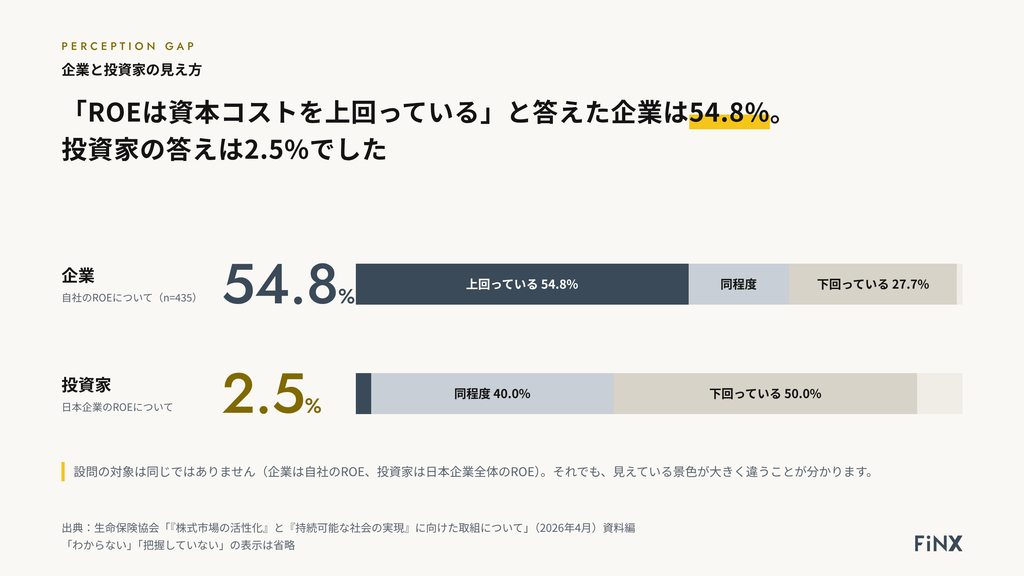
「資本コストを上回っている」と書くだけでは、投資家はうなずきません。根拠となる数字が要ります。
ROEや資本コストの目標は、どう盛り込めばよいですか
ROE目標を何%にすれば投資家に響くのか。実は、数字の大きさより置き方で印象が変わります。
まず、ROE目標と資本コストを同じページに並べます。資本コストをどう推計したか(CAPM=金利と株式市場全体のリスクから求める方法、株価から逆算する方法など)も添えると、投資家が自分で確かめられます。同じ調査では、資本コストの詳細な数値までは算出していない企業が21.3%ありました。推計の根拠を示すだけでも、開示の説得力は変わります。
次に、ROEを分解します。ROEは売上高利益率×総資産回転率×財務レバレッジに分けられます。どの要素を、どの施策で、どれだけ動かすのかを事業のKPIまで落とし込みます。
最後に、PBR(株価純資産倍率)やPER(株価収益率)といった市場評価の指標とあわせて語ります。東証は、資本収益性が資本コストを上回ればよい、PBRが1倍を超えればよいということではなく、さらなる向上を目指すことを期待しています。
図③:ROE目標は資本コストと並べ、事業のKPIまで分解して初めて信じてもらえます
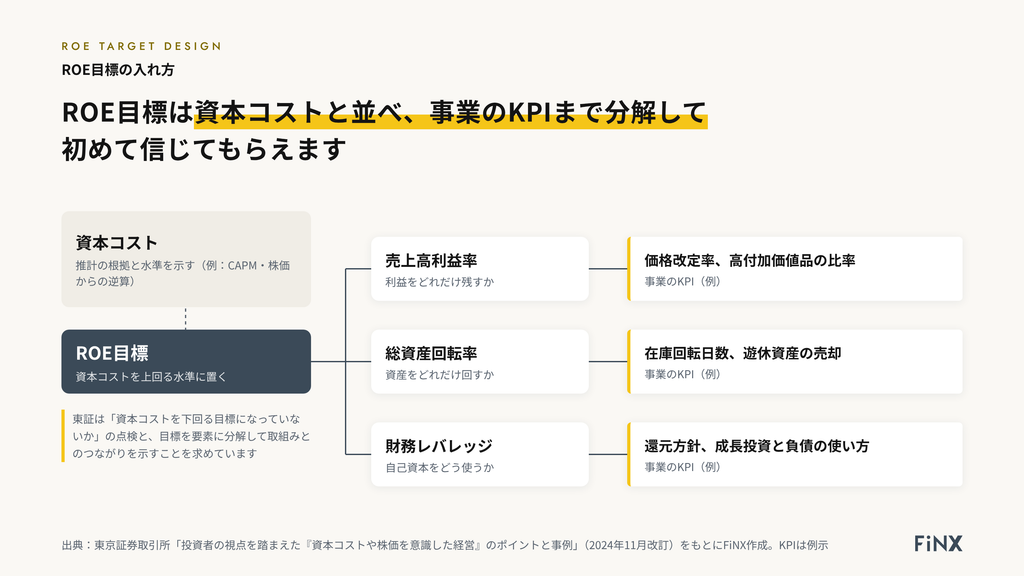
ROE目標は、資本コストという比較相手と、事業KPIという道筋がそろって初めて信頼されます。
進捗の振り返りが、次の中計の信頼をつくります
中計は出したあとが本番です。東証は、年1回以上、進捗状況を分析して開示を更新すること、必要なら計画期間の途中でも柔軟に見直すことを求めています。
未達の年こそ、要因を分けて説明できる会社は評価されます。外部環境によるものか、自社の施策の遅れか。ここを曖昧にすると、次の中計の数字まで割り引かれます。
CFOとして中計を作る側にいた経験から言うと、振り返りのページは社内で一番書きたくないページです。だからこそ、投資家はそこを読みます。
では、自社の中計はどこから見直せばよいでしょうか
明日から手をつけられることを3つ挙げます。
- 前回の中計の達成状況と、未達の要因を1ページで示す
- ROE目標の横に資本コストとその推計根拠を置き、ROEを事業のKPIまで分解する
- キャッシュの使い道を、成長投資・株主還元・財務の健全性に分けて金額で示す
FiNXでは、元上場企業CFOの視点から、中期経営計画や「資本コストや株価を意識した経営」の開示を投資家目線で診断しています。
ご相談は info@fin-x.jp までお寄せください。
よくある質問
Q. 中期経営計画を発表しても株価が上がらないのはなぜですか。
目標が市場の期待と同じ水準で新しい情報がないか、達成の確からしさが伝わっていないためです。資本効率(ROEと資本コスト)の視点が抜けている場合も評価されにくくなります。
Q. 投資家は中期経営計画のどこを見ていますか。
達成の蓋然性(前回の振り返りと目標の分解)、資本収益性(ROEと資本コスト)、資本配分(キャッシュの使い道)の3点です。
Q. 中期経営計画にROEや資本コストの目標はどう盛り込めばよいですか。
ROE目標と資本コスト、その推計根拠を同じページに並べ、ROEを売上高利益率・総資産回転率・財務レバレッジに分解して、事業のKPIまでつなげます。
出典
東京証券取引所「投資者の視点を踏まえた『資本コストや株価を意識した経営』のポイントと事例」(2024年2月1日公表、2024年11月21日改訂)
一般社団法人生命保険協会「生命保険会社の資産運用を通じた『株式市場の活性化』と『持続可能な社会の実現』に向けた取組について」(2026年4月)資料編