【2倍株銘柄】セレンディップHDの事例に学ぶIR ~事業承継M&A×モノづくりで騰落率+147.5%~
株価が半年で2.5倍近くになった銘柄がある。セレンディップ・ホールディングス(7318)、騰落率は+147.5%だ。ただ、この記事で追いたいのは「なぜ上がったか」ではない。何が株価を動かし、何が動かさなかったか、そのズレのほうだ。先に結論を書く。動かしたのは途切れないM&A開示で、動かさなかったのは増収増益そのもの。同じ「純利益+98.6%」という数字を、個人は成長と読み、機関は一過性と読んだ。IR担当者が持ち帰れるのは、この読み方の差のほうにある。
名古屋発、事業承継M&Aで年商512億円を達成した会社
まず、どんな会社なのか。
セレンディップHDは2006年12月設立、東証グロース上場の持株会社だ。本社は名古屋市中区、連結従業員は3,185名。後継者が不在の中堅・中小製造業を事業承継型M&Aで承継し、そこにプロ経営者を送り込む、というのが基本のモデルになる。
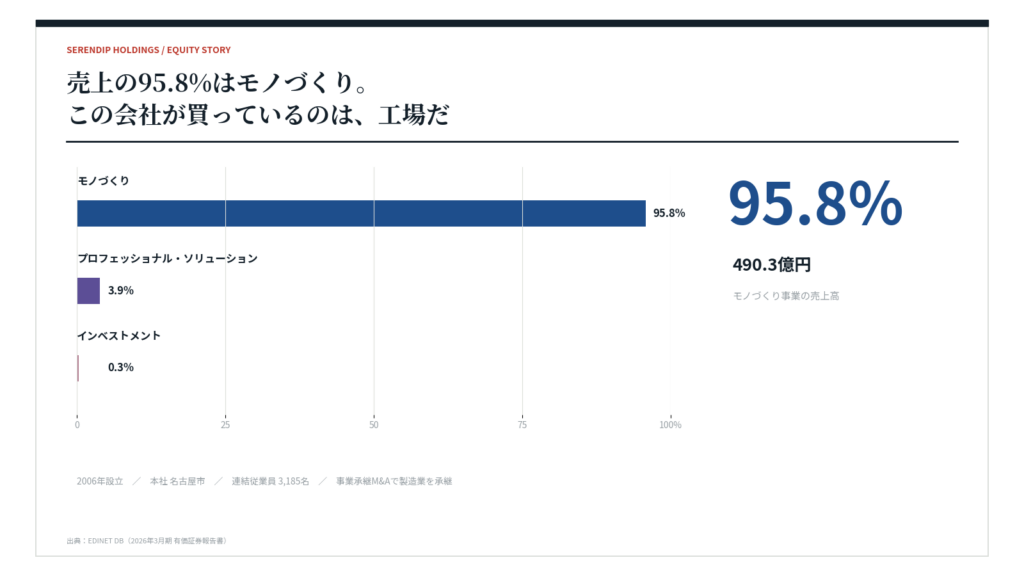
2026年3月期の売上高は511.6億円で前期比+103.6%、営業利益は21.9億円で+198.1%。時価総額は250億円(2026年9月16日終値1,306円ベース)だ。そして売上の95.8%は、モノづくり事業が占めている。
つまり、この会社が買っているのは工場であり、稼いでいるのも工場だ。ここを押さえておくと、あとの話がずいぶん読みやすくなる。
| セグメント | 売上構成比 | 営業利益率 | 売上・営業利益 前期比 |
| モノづくり事業 | 95.8% | 4.3% | 売上+109.3% / 営業利益+198.3% |
| プロフェッショナル・ソリューション事業 | 3.9% | 6.3% | 売上+27.0% / 営業利益+747.9%(黒字拡大) |
| インベストメント事業 | 0.3% | ▲20.4% | 小規模、赤字 |
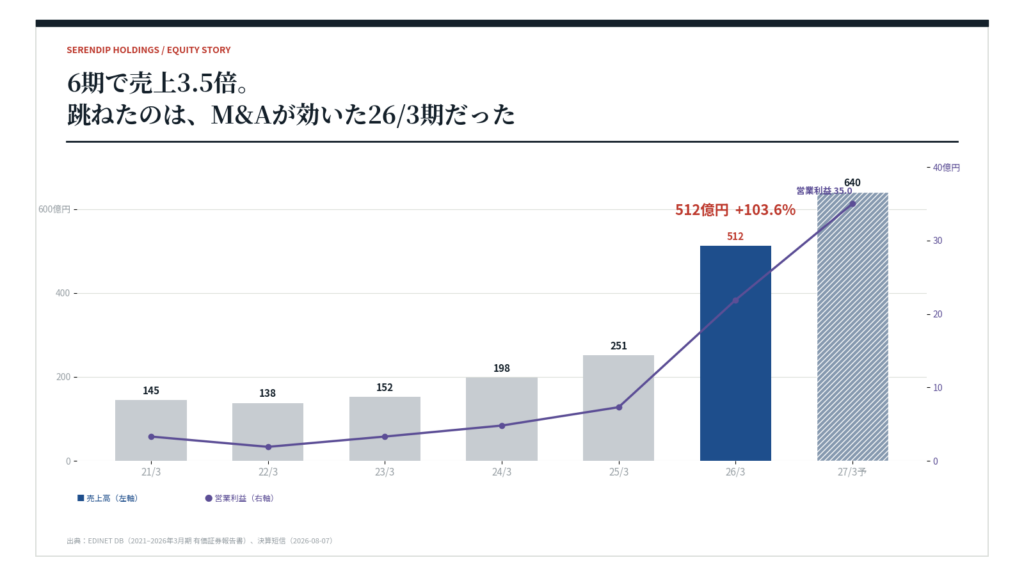
売上を並べると、21/3期145億円から25/3期251億円までは手堅い右肩上がりだ。ところが26/3期は512億円と一気に倍増している。規模の伸びをM&Aが作っている以上、投資家が次に見るのは「次のM&Aがあるか」になる。
この半年、会社はM&Aの手を一度も緩めていない
では、株価が動いた半年間に、会社は何を出していたのか。
開示を並べると、ほぼ毎月、多い月は複数出ている。1月7日に自己株式取得、2月10日に第3四半期決算、4月24日に会社分割の法定開示書類、5月14日に本決算、6月2日に株主総会招集通知。そして6月11日に日建産業の株式取得(子会社化)、6月22日には別の株式投資契約締結・子会社の異動と、1ヶ月のあいだにM&A関連の開示が2件重なった。6月25日には中期経営計画「セレンディップ・チャレンジ1000」を策定し、成長を継続する意思を明確にしている。
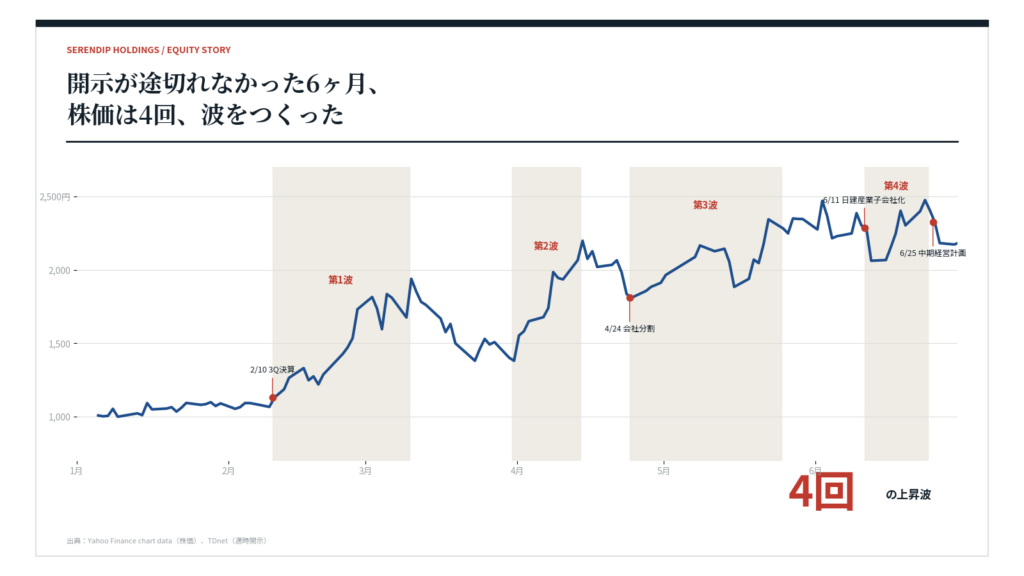
株価はこの半年で4回、上昇トレンドを形成した。第5波(6月12日→6月23日)の起点は、6月11日の日建産業子会社化だ。M&Aのニュースがそのまま株価の起点になっている。ここは素直に面白い。
開示が途切れない限り、波は繰り返し立った。
増収増益なのに、本決算は下げの材料になった
決算が良かったから上がった。そう説明したくなるが、時系列を追うと話が合わない。
2026年3月期は売上・営業利益・純利益のすべてが大きく伸びた、文句なしの増収増益だ。単なる既存事業の伸びではなく、相次ぐM&Aで新しい子会社を連結に取り込んだ効果が大きい。
ところが株価が最初に跳ねたのは2月10日の第3四半期決算で、3月10日には高値1,967円(1月比で約+90%)をつけたあと、3月末には-28%まで戻している。そして増収増益の本決算を出した5月14日の翌日は-8.3%。正直、ここは意外だった。
引っかかっていたのは来期予想だ。2027年3月期の会社予想は売上640億円、営業利益35億円、経常利益も+36.4%と増加を見込む一方、純利益だけが22億円で前期比▲40.7%になっている。この一点が、あとで効いてくる。
株主名簿にゴールドマンが入り、空売りの常連が顔を出した
株主構成のほうはどうか。有価証券報告書の大株主を前期・今期で比べてみる。
共同創業者の竹内在氏・髙村徳康氏の持株数はともに4倍に増えているが、2025年12月の株式分割(1株を4株)によるもので、比率は15.8%前後のまま変わらない。諸戸グループマネジメント(9.9%)、ネクストシークエンス合同会社・一穂合同会社(各6.6%)も同様で、安定株主構成は維持されている。
| 株主 | 2025年3月期 | 2026年3月期 | 備考 |
| 竹内 在 | 15.86%(716,496株) | 15.80%(2,872,360株) | 株式分割(1→4)で株数4倍、比率は不変 |
| 髙村 徳康 | 15.84%(715,286株) | 15.76%(2,864,144株) | 同上 |
| 諸戸グループマネジメント | 9.96% | 9.90% | 安定株主、変化なし |
| GOLDMAN SACHS INTERNATIONAL | 圏外 | 2.31% | 新規に上位10名入り。空売り開示の常連でもある |
変化があったのは上位10名の顔ぶれだ。前期にいたNOMURA PB NOMINEESに代わり、今期はゴールドマン・サックス・インターナショナルが2.31%で新たに入っている。同社は空売り残高報告の常連でもあり、プライムブローカレッジ業務の一環として顧客のロング・ショート両方のポジションを同時に扱っている可能性がある点には留意したい。
株主名簿の変化そのものより、「誰が入ってきたか」が次の章の伏線になる。
同じ「+98.6%」を、個人は成長と読み、機関は一過性と読んだ
では、誰が買って、誰が売っていたのか。
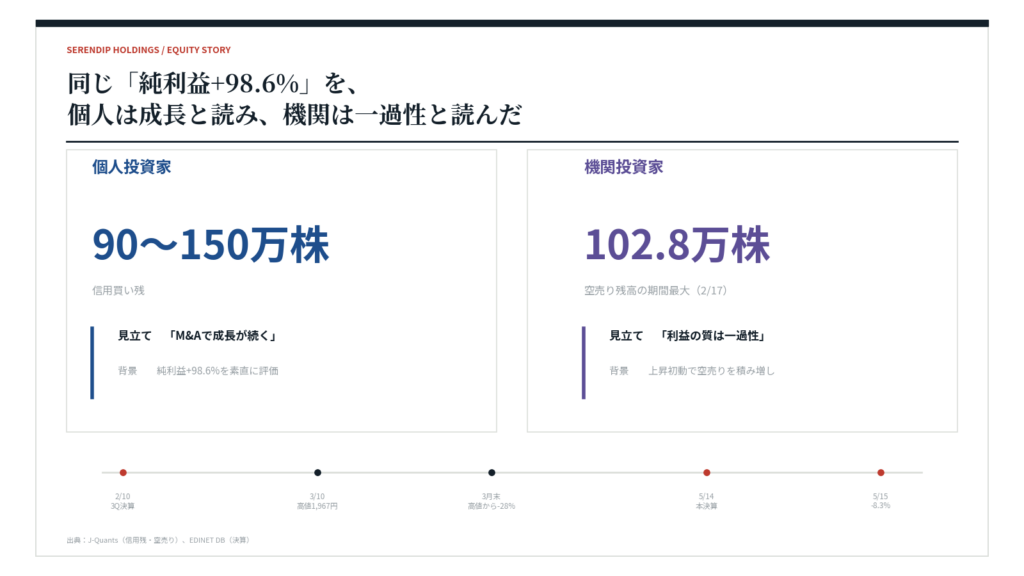
買い方は個人で、順張りだった。信用買い残は期間を通じて約90万〜150万株で推移する一方、売り残はほぼゼロ(最大でも1,300株)。純利益+98.6%というヘッドラインを「成長株」として素直に評価していた、と読める。
売り方は機関で、逆張りだ。空売り残高(開示ベース)は期間当初の1月1日に606,864株だったものが、2月17日には期間中最大の1,027,860株まで積み上がっている。このタイミングは第1波の初動と重なっており、上昇が始まるなかでむしろ空売りが増えていたことになる。その後は減少に転じ、5月25日には期間最少の395,960株まで縮小している。
投資家が見ていたのは、同じ数字の「質」だった。そして本決算の来期減益予想で、機関の読みが裏づけられる。上昇局面での空売り残の逆行は、材料の持続性に対する市場の懐疑を映すシグナルとも読める。
情報はどちらにも公平に出ていた。分かれたのは読み方であり、IRが埋めるべきはその差だと思う。
学び1:語るべきは「純利益の増減率」ではなく「一過性を除いた増減率」
ここからは、IR担当者としての持ち帰りを2つ。
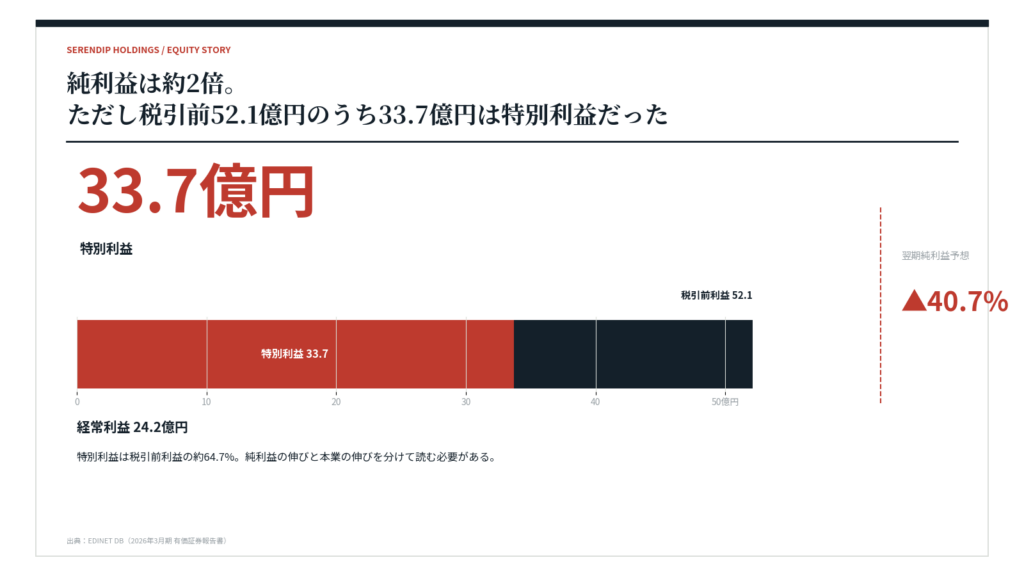
M&Aロールアップの純利益は、負ののれん発生益(買収先を簿価より割安に取得できたときに一度だけ出る利益)や政策保有株の売却益で膨らみやすい。投資家はそれを「本業の伸び」と誤読する。だから翌期は特益の剥落で反動減が出やすい。
セレンディップの2026年3月期は当期純利益41.5億円(+98.6%)。ただし税引前52.1億円のうち特別利益が33.7億円を占め、経常利益は24.2億円にとどまる。一方で営業利益は+198%、経常段階でも来期+36%予想と、本業はむしろ伸びている。純利益だけを見れば「+98.6%→来期▲40.7%」で失望を招くが、実態は特益の有無の差にすぎない。
しかも、この特別利益は隠されていなかった。2025年11月11日の開示に「特別利益(負ののれん発生益及び補助金収入)」として明記されており、2月の時点ですでに判明済みだった。それでも読み方は割れた。翌期の反動減は事故ではなく構造的に内包されていたもので、それなら当期の開示時点で先に説明できたはずだ。
学び2:開示の“間隔”を空けないこと自体がシグナルになる
もうひとつは、開示の頻度の話だ。
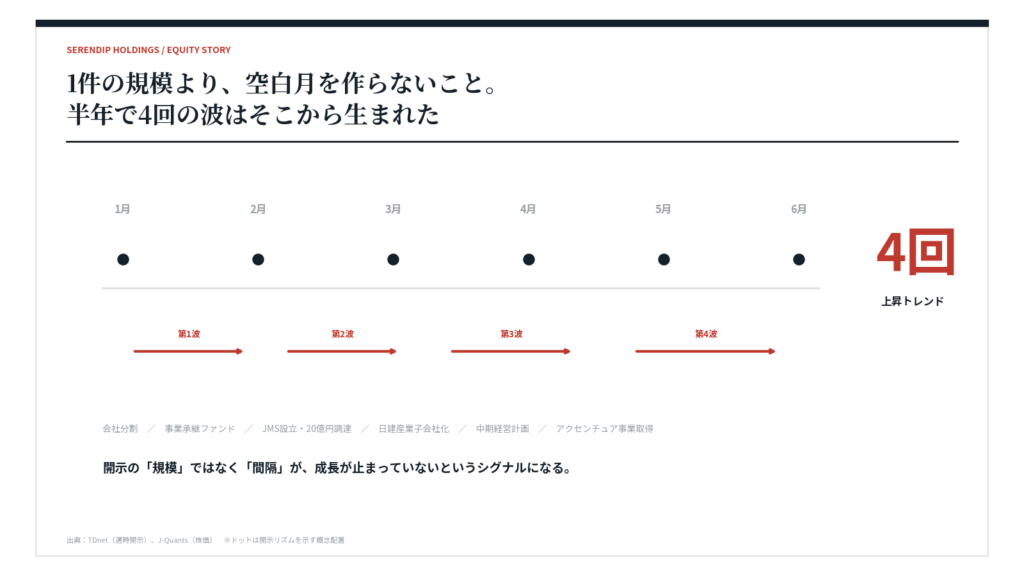
個々の材料が小粒でも、M&A・成長開示が途切れず出続けること自体が「成長が止まっていない」というシグナルになる。会社分割、事業承継ファンド、JMS設立・20億円調達、日建産業の子会社化、中期経営計画、アクセンチュアからの事業取得。この半年、ほぼ毎月、多い月は複数出し続けた結果として、4回の上昇トレンドが形成された。
モメンタムが形成されたあと、上昇傾向を維持するのは容易ではない。しかし市場は、いちど劇的に上昇した銘柄に対して、常にほのかな期待の目を向けている。その期待にまめな開示で応えることで、特別な好材料が出たとき、さらに大規模な上昇トレンドが形成される。
1件の大玉を待つより、間隔を空けないほうが効く局面がある。
では、自社ならどうするか
最後に、この事例から自社のIRに落とせることを3つ挙げておきたい。
第一に、純利益の増減率を説明の主語にしないこと。特別利益が入っている期は、経常・営業ベースの増減率を必ず並べて出す。そして翌期の反動減は、当期の開示時点で予告しておく。後出しにすると、それは「悪材料」になってしまう。
第二に、開示カレンダーを「件数」ではなく「間隔」で管理すること。1件あたりの規模より、空白の月を作らないことを優先する期があってもいい。
第三に、誰が買っていて誰が売っているかを把握すること。信用残と空売り残を見れば、自社の株を持っている投資家がどちらの読みに立っているかは分かる。個人向けIRが効いている局面ほど、機関の逆の読みを放置しやすい。
セレンディップの半年が示したのは、情報を出していても読み方は割れる、ということだ。その差を埋めるのがIRの仕事だと思う。