CFOのための時価総額2倍分析【2026年6月】12ヶ月で2倍以上になった銘柄の分析
2026年6月のセクター別市場分析
2026年6月のセクターごと12ヵ月騰落率比較
まず,2026年6月の12ヵ月騰落率中央値を,セクターごとに比較する. 12ヵ月騰落率中央値を各セクターごとに比較した際,銀行業(+95.4%),非鉄金属(+66.3%),鉱業(+54.6%)が上位3セクターとなった.
下位3セクターについても6ヵ月騰落率とは異なり,情報・通信業(-13.8%),医薬品(-9.1%),空運業(-3.1%)という顔ぶれであった.
| 業種 | 銘柄数 | 中央値 |
|---|---|---|
| 銀行業 | 78 | +95.4% |
| 非鉄金属 | 32 | +66.3% |
| 鉱業 | 5 | +54.6% |
| 電気機器 | 221 | +43.2% |
| 精密機器 | 52 | +36.9% |
| 保険業 | 13 | +31.3% |
| 機械 | 203 | +26.5% |
| 倉庫・運輸関連業 | 31 | +25.9% |
| 化学 | 200 | +25.0% |
| 建設業 | 137 | +24.0% |
| 石油・石炭製品 | 9 | +22.6% |
| 海運業 | 11 | +21.6% |
| ガラス・土石製品 | 49 | +21.4% |
| 電気・ガス業 | 28 | +21.4% |
| ゴム製品 | 16 | +20.1% |
| 証券・商品先物取引業 | 36 | +19.2% |
| 輸送用機器 | 80 | +17.4% |
| 鉄鋼 | 38 | +14.5% |
| 金属製品 | 81 | +13.1% |
| その他金融業 | 37 | +12.9% |
| パルプ・紙 | 24 | +12.3% |
| 卸売業 | 273 | +11.6% |
| 陸運業 | 54 | +8.4% |
| 繊維製品 | 47 | +8.3% |
| その他製品 | 100 | +7.6% |
| 不動産業 | 128 | +7.4% |
| 水産・農林業 | 12 | +5.0% |
| 食料品 | 120 | +4.2% |
| 小売業 | 313 | -0.3% |
| サービス業 | 516 | -2.2% |
| 空運業 | 5 | -3.1% |
| 医薬品 | 78 | -9.1% |
| 情報・通信業 | 582 | -13.8% |
| 全市場 | 3609 | +7.2% |
各セクターにおけるニュースと騰落率との関連性
各セクターにおける騰落率については、下記のような要因の関与が考えられる。
- 銀行業(+95%):金利のある世界への転換で利ざや(預貸金利差)が改善するとの期待が土台にあり、そこへ東証のPBR改善要請に応える形で、多くの銀行が政策保有株の縮減・自己株取得・増配をパッケージで打ち出したことが再評価を後押しした。とりわけ低PBRに沈んでいた中小型の地銀ほど戻し幅が大きかった。
- 非鉄金属(+66%):金・プラチナなどの貴金属と銅の地金価格が上昇し、製錬・リサイクル各社の市況が改善したことが効いている。背景には、地政学リスクと利下げ観測を受けた貴金属需要に加え、AI・データセンターの電化に伴う銅需要の構造的な増加がある。(貴金属・コモディティ相場の過熱は株探の当日ページでも確認できた)
- 電気機器(+43%):生成AIの設備投資がスーパーサイクル化し、半導体の前工程・後工程・実装・放熱部材・水晶デバイス・光通信までが一本のテーマとして買われたことが最大の要因である。平均が中央値を大きく上回るのは、キオクシアなど一部の大化け銘柄が押し上げたためである。
- 精密機器(+37%):半導体の後工程・検査・アドバンストパッケージ向けの製造装置や計測機器が、電気機器と同じAI設備投資テーマで連動して買われたと考えられる。
- 機械(+27%):FA・産業用ロボットと半導体製造装置の設備投資が回復し、ファナックや安川電機などの大手を含めて水準を切り上げたことが効いている。
- 化学(+25%):半導体材料(封止材・感光性材料・研磨材)やスペシャリティ化学の収益性が見直されたことが中心と考えられる。
- 建設業(+24%):データセンターや半導体工場の建設特需に加え、都市再開発や万博関連の受注が下支えしたとみられる。
- ガラス・土石製品(+21%):半導体・データセンター向けの基板・セラミック・放熱部材が、AIテーマの裾野として買われたと考えられる。
- 電気・ガス業/電力設備(+21%):AI・データセンターの電力需要急増を受けて、変圧器・受配電設備の世界的な不足と各社の増産投資が進み、あわせて原発再稼働への期待が重なったことが効いている。上げの主役は電力「会社」ではなく、変圧器・受配電・原発保守を手がける中小型株のクラスタである。
- 保険業(+31%):金利上昇と株高で運用環境が改善したうえ、政策保有株の削減や資本効率の改善が評価されたと考えられる。銀行と同じ金利テーマの一角である。
- 輸送用機器(+17%):円安による採算改善と生産の正常化が支えとなった一方、EV減速の逆風もあり、個社によるばらつきが大きい。
- 情報・通信業(−14%):金利上昇によって高PERの成長株が調整を強いられ、SaaSやネット広告の成長鈍化も重なったことが、業種全体を市場平均以下に押し下げたと考えられる。
- 医薬品(−9%):大型品の特許切れや薬価改定という構造的な逆風のもとで、株価は個社の承認・導出イベント頼みとなり、業種としては買いが向かいにくかったとみられる。
- サービス業(−2%):人件費上昇の重しに加え、明確なテーマ性を欠いて物色が集中しなかったことが、業種全体の停滞につながったと考えられる。
- 小売業(−0.3%):インバウンド需要の一巡と個人消費の伸び悩みが重しになったとみられる。
各セクターに関連する主要なニュース
AI・半導体(メモリ・サーマルマネジメント)
この一年の物色の太い幹は、生成AIのデータセンター投資であった。AIアクセラレータの需要増から、広帯域メモリ(HBM)の需給逼迫と、複数チップを一つに束ねる先端実装(チップレット、2.5D/3D、後工程パッケージング)が新たな主戦場となり、装置・材料・基板・検査まで幅広く買われた。
年後半には、高発熱のGPU・HBMを冷やす「サーマルマネジメント」が独立したテーマとして台頭し、窒化アルミ放熱基板(岡本硝子のサーマルナイトが量産・材料評価合格)、放熱フィラー、液冷・ベーパーチャンバーといった熱対策関連にまで物色が広がった。半導体は業種別でも中央値+112%と今期最強の「面」を形成した。
電力インフラ(変圧器・受配電)
AI・データセンターの電力需要急増が、電力設備という思わぬ主役を生んだ。世界的な変圧器・受配電設備の不足を受け、富士電機の送配電設備5割増産、三菱電機の配電盤生産倍増(香川・丸亀の新工場棟)、日立の米国での1,500億円超のDC向け変圧器新工場、タムラのメキシコでの北米向け増強、明電舎の160億円の変圧器増産といった増産投資が相次いだ。
年後半には日立がカナダの変圧器部材メーカーを買収し、ダイヘンはDC用変圧器の好調で上方修正した。1本の増産投資報道が電力設備の中小型株を同日に一斉に急騰させる「連動クラスタ」が、ニュースと急騰日の照合で確認できている。
電力不足・原子力(政策)
「AI時代の電力をどう確保するか」という問いが、原子力回帰を政策面から後押しした。関西電力がOpenAIと組んで発電所設備の点検に生成AIを使う動きに始まり、九州電力は玄海原発の変圧器更新に137億円を投じ、政府は原発と送配電への公的融資を先導する長期資金の枠組みや、原発の建て替えを2040年代に最大5基とする目標を打ち出した。柏崎刈羽の再稼働判断も材料視された。電力「会社」自体は動かず、原発保守・バルブ・受配電の中小型が政策の追い風で買われた点が特徴である。
防衛
安全保障環境の緊張と防衛費拡大(安保三文書以降のGDP比2%への増額路線)を背景に関心は高く、年後半には新政権の政策期待のもとで防衛関連が話題になった。とりわけ迎撃ドローン関連の予算が令和8年度に新たに計上されたり、新政権のもとでの防衛・経済安保における新しい方針などが示されたりと注目度を高める要因が多かった。
東証改革(PBR是正・資本効率)
東証の「資本コストや株価を意識した経営」の要請が、この一年で具体的なコーポレートアクションに結実した。政策保有株の縮減、自己株取得・増配による還元強化、市場区分見直し(上場維持基準の経過措置)といった動きが広がり、低PBR銘柄の底上げにつながった。金利上昇による銀行・保険の再評価と重なり、政策保有縮減・還元パッケージを束ねて打ち出した地銀クラスタで最も強く出た(地銀の中央値+102%、半数が2倍)。
金利上昇・金融正常化
日本が「金利のある世界」へ転換したことが、最も広く効いたマクロ変化である。利ざや改善期待から銀行・保険が再評価され、東証のPBR要請と結びついて、政策保有株の売却や還元強化というIR行動を通じて株価に反映された。一方で、金利上昇は高PERの成長株(情報・通信)には逆風となり、業種間の明暗を分けた。
需給狙いの投資家は、12ヶ月では生き残れない
ここからは12ヶ月で株価が2倍以上になった銘柄を8つ集めて、値上がりの理由を分解してみていく。
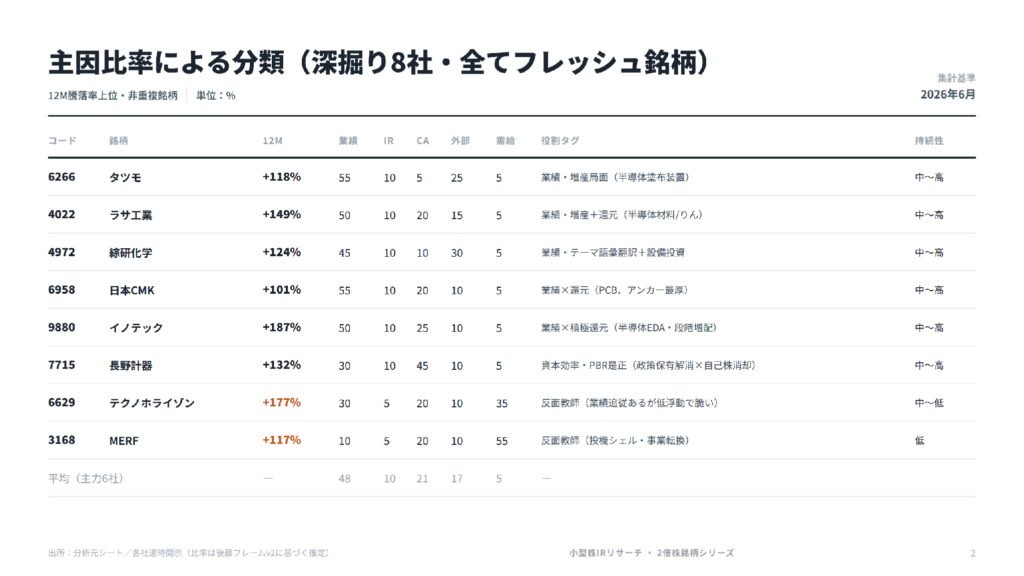
平均すると48%が業績、17%が半導体市況などの外部要因で、需給がらみはわずか5%だった。短期で跳ねた銘柄と、1年たっても2倍を維持した銘柄は別物だ。今回は過去号で扱った銘柄と重複しない8社に絞り、金融株は対象から外している。この記事では、業績主導の2つの型と、株価だけが伸びた反面教師2社を並べて、IR担当者が明日から使えるヒントに落とし込む。
さて、短期で急騰した銘柄と、1年たっても2倍を維持した銘柄。この二つを分けるものは何か。
対象8社の値上がり要因を「業績・IR・資本政策・外部環境・需給」の5つに分解して平均を取ると(図①参照)、主力6社では業績と外部要因を合わせて65%を占め、需給はわずか5%まで縮んだ。正直、ここまで需給の比率が小さくなるとは思わなかった。同じ枠組みで見た3ヶ月・6ヶ月版では需給主導の比率がもっと高かったというから、時間が長くなるほど需給は薄まり、業績と構造だけが残るのだろう。需給が主因になった銘柄は、後で触れる反面教師2社に集約されている。
8社の値上がり幅は+101%(日本CMK)から+187%(イノテック)の間に収まっている。倍率で見ればどれも大差ないのに、中身の内訳はまるで違う。
1年という時間が、思惑と実体をふるいにかけるということではないか。
半導体の”増産局面”に乗った4社は、開示の重ね方まで似ている
半導体関連というテーマだけで株は2倍にならない。この4社は何を発信したのか。
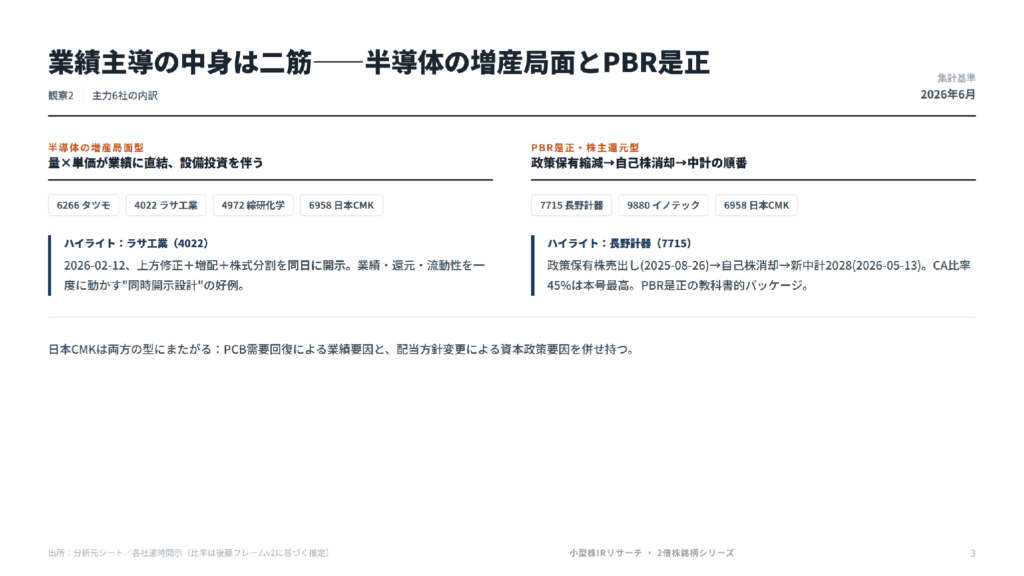
タツモ、ラサ工業、綜研化学、日本CMKの4社は、半導体の需要拡大がそのまま量と単価に乗り、業績修正という形で市場に伝わった点が共通する。アンカー比率(株を短期で手放しにくい機関投資家・外国人投資家の保有割合。図①参照)を見ても、この4社はそろって実需が厚い。綜研化学は土地取得と新しい試作棟の建設(2026年3月17日)を発表し、増産・開発力の裏付けを可視化した。タツモは倉元製作所との半導体サポートガラス再生事業のMOU(法的拘束力のない覚書。2025年10月10日)で、既存事業の外側に成長の芽を広げてもいる。
なかでも目を引くのはラサ工業だ。2026年2月12日、通期業績予想の上方修正・期末配当予想の修正(増配)・株式分割を同じ日にまとめて開示した。会社が一日で、業績と株主還元と流動性という3つの材料を同時に動かした形になる。
日本CMKの動きはさらに段階的だ。2025年11月に投資有価証券の売却益と業績・配当予想の修正、2026年2月に為替差益を伴う業績修正、そして2026年5月には配当方針の変更・増配・中期経営計画を同時に打ち出した。政策保有株(取引関係の維持を目的に持ち合う株式)の売却益を還元と投資の原資に回しながら、半年おきに材料を積み増していった格好だ。
半導体というテーマは入口に過ぎない。業績の裏付けと、還元や流動性への転化がセットになって初めて、株価は年単位で残るのだと思う。
PBR是正を掲げた会社は、順番を踏んでいる
「資本効率改善」を打ち出す会社は増えたが、株価に届く会社と届かない会社の違いはどこにあるか。
長野計器は、政策保有株の売出しによる縮減と自己株の取得・消却(2025年8月26日)、中間配当の増配(2025年11月12日)、そして新しい中期経営計画2028の策定(2026年5月13日)までを一続きの物語として開示した。政策保有の解消から自己株消却、中期計画へ。この順番こそがPBR(株価純資産倍率。時価総額を純資産で割った指標で、東証が上場企業に改善を求めている)是正の教科書のように見える。
イノテックも似た発想だ。2025年11月に業績予想の修正、2026年2月に増配、2026年3月には固定資産譲渡益を伴う特別配当と、階段を上るように還元を重ねた。日本CMKも配当方針の変更と中期経営計画を同時に打ち出している。半導体の増産局面型とPBR是正型、どちらの顔も持つ銘柄が日本CMKだということになる。
施策を一度にまとめて出すより、時系列で積み重ねて見せるほうが、市場には効くのではないか。
12ヶ月で一番上がったのは、業績でも還元でもない銘柄だった
8社のうち、上昇率トップはどの型だったか。
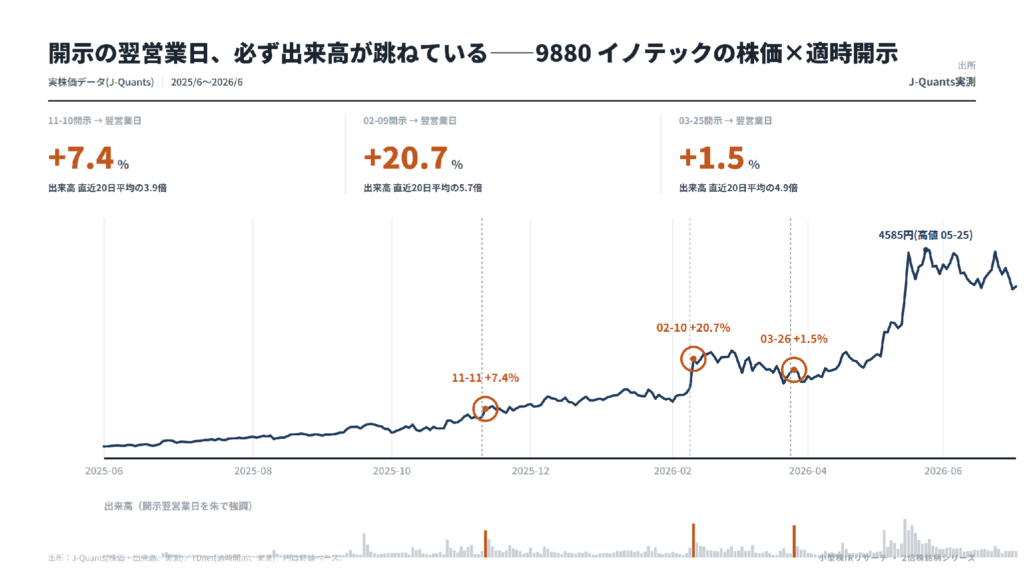
半導体設計向けのソフトウェア(EDA)を手がけるイノテックが+187%で最大の上昇率を記録した。業績予想の修正と増配、特別配当を積み重ねた「業績×積極還元」型の代表格だ。ここまでは想定どおりの結果だと思う。
実際の株価を確認すると(図③参照)、3回の開示はいずれも翌営業日の出来高が直近20日平均の4倍前後に跳ね、株価もその日のうちに動いている。原稿の「+187%」という数字も、この期間の値動きとおおむね符合する。
だが2番目に上昇率が高かったのはテクノホライゾンの+177%で、これは実は反面教師に分類されている銘柄だ。上昇率だけを見ていると、この銘柄が反面教師だとは気づかない。
上昇率でよく似た2社を分けたのは、決算内容ではなく株主構成だった
テクノホライゾン(+177%)とMERF(+117%)。どちらも会社発の材料を持つのに、なぜ扱いが分かれるのか。
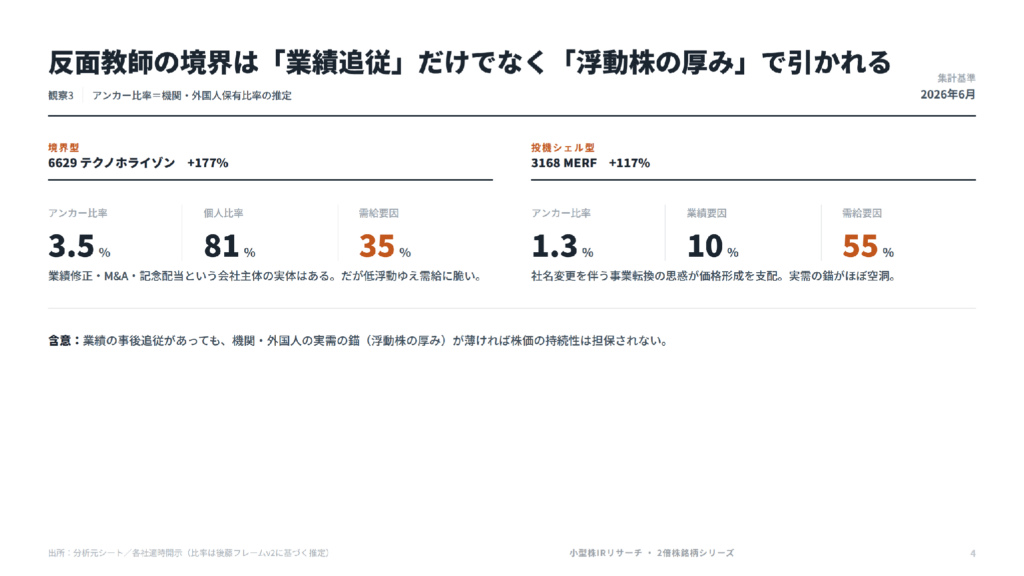
テクノホライゾンには業績修正、M&Aとして2025年10月にMeTa株式を取得、設立50周年記念配当という、会社主体の実体がある。それでもアンカー比率は約3.5%しかなく、個人株主が81%を占める。業績という裏付けがあっても、買っているのが個人ばかりでは、株価の土台は薄い。
一方のMERFは、社名変更を伴う事業転換の思惑が主導し、アンカー比率は約1.3%とほぼ空洞に近い。業績要因は5要因のうちわずか10%にとどまり、需給要因が55%と8社中もっとも大きい。設立40周年の記念配当や業績予想の修正はあるものの、それを買い支えているのが誰なのかがはっきりしない。
業績の裏付けがあっても、機関投資家が買っていなければ、その株価は個人の熱量だけで支えられていることになる。「業績追従の有無」だけでは境界を引けない、というのがこの2社を並べて見えてきたことだ。
自社のIRにはなにができるのか
8社を並べて見えてきたことを、IR担当者の持ち帰りとして3つに絞る。
まず、業績モメンタムが出た局面では、数字(上方修正)・還元(増配)・流動性(分割)を同じ日にまとめて出す設計を検討したい。ラサ工業の同時開示はその好例だ。ニュースの密度を一度に上げることで、投資家の解釈を上書きできる。
次に、資本効率改善は一度に発表せず、政策保有の解消、自己株消却、中期計画という順番で時系列に見せる。長野計器のように、施策を積み重ねて物語にすることが評価につながる。
最後に、業績を実体化させる努力と同じだけの熱量で、機関投資家基盤を厚くする施策を打つ。個人株主の比率が高いまま株価だけが動くと、テクノホライゾンやMERFのような脆さを抱えることになる。浮動株の厚みは、業績と並ぶもう一つの持続性の条件だ。
8社を並べて改めて思うのは、株価が2倍になった理由は会社の数だけあるということだ。ただ、12ヶ月という時間の経過が実需と思惑をふるいにかけた結果だけは、どの銘柄にも共通している。