CFOのための時価総額2倍分析【2026年6月】6ヶ月で2倍以上になった銘柄の分析
2026年1~6月の市場レポート
銀行・電機・精密機器はセクターごと底上げされた
まず、どの業種が半年で強かったのか。
セクター別の中央値では、銀行業が+35.6%で最も高く、電気機器+19.4%、精密機器+11.4%、非鉄金属+11.1%と続く(図①参照)。対3ヶ月版と比べても銀行業(+19.4%→+35.6%)や電気機器(+13.0%→+19.4%)の上昇幅は拡大しており、この3セクターは個社ではなく業種全体が底上げされたと言っていい。
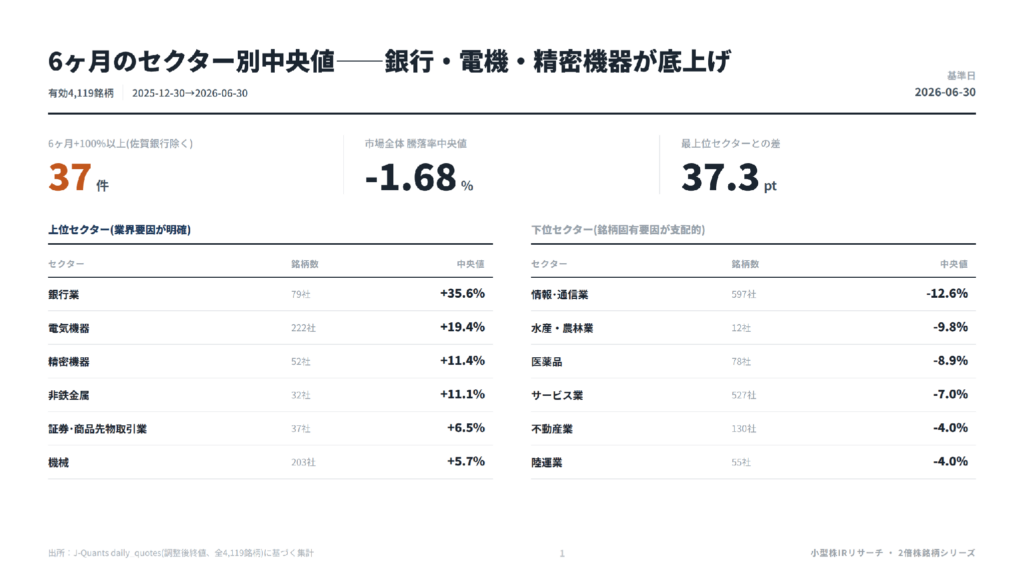
有効4,119銘柄・31セクター全体の中央値は、以下の通り。
| セクター | 銘柄数 | 中央値騰落率 |
| 銀行業 | 79 | +35.6% |
| 電気機器 | 222 | +19.4% |
| 精密機器 | 52 | +11.4% |
| 非鉄金属 | 32 | +11.1% |
| 証券・商品先物取引業 | 37 | +6.5% |
| 機械 | 203 | +5.7% |
| 化学 | 202 | +5.0% |
| ガラス・土石製品 | 49 | +4.9% |
| 海運業 | 11 | +4.6% |
| 金属製品 | 83 | +3.8% |
| 倉庫・運輸関連業 | 31 | +3.7% |
| 保険業 | 14 | +2.3% |
| 石油・石炭製品 | 9 | +1.3% |
| 繊維製品 | 48 | +1.0% |
| その他製品 | 101 | +0.3% |
| 食料品 | 122 | -0.1% |
| パルプ・紙 | 24 | -1.1% |
| ゴム製品 | 16 | -1.2% |
| 電気・ガス業 | 28 | -1.3% |
| 卸売業 | 275 | -1.3% |
| 鉄鋼 | 38 | -1.3% |
| その他金融業 | 38 | -1.4% |
| 空運業 | 6 | -2.8% |
| 輸送用機器 | 81 | -2.9% |
| 小売業 | 320 | -3.3% |
| 建設業 | 139 | -3.6% |
| 陸運業 | 55 | -4.0% |
| 不動産業 | 130 | -4.0% |
| サービス業 | 527 | -7.0% |
| 医薬品 | 78 | -8.9% |
| 水産・農林業 | 12 | -9.8% |
| 情報・通信業 | 597 | -12.6% |
一方で情報・通信業は-12.6%、水産・農林業-9.8%、医薬品-8.9%と沈んでいる。この中に含まれる2倍株は、業種の追い風ではなく銘柄固有の理由で跳ねたことになる。
なぜこの5業種だけが、業界ごと底上げされたのか
銀行・電機・精密機器・非鉄金属・証券業の上昇に、共通する理由はあるのか。
まず銀行業(+35.6%)。日銀は2026年6月に政策金利を0.25%引き上げて1.0%とし、1995年以来およそ31年ぶりの水準に達した(オリックス「時流を語る」、2026年8月28日)。長年の低金利でPBR1倍割れが定着していたメガバンクにとって、「金利のある世界」への移行は大きな転換点だったようだ。地銀各社も政策保有株の縮減・自己株取得・増配をセットで打ち出す動きが相次いでおり、東証のPBR改善要請への対応が実際に株価へ反映された形と言える。
電気機器(+19.4%)・精密機器(+11.4%)は、生成AI向け半導体への設備投資が牽引役だ。2025年10月末時点で上場企業の4割が業績予想を上方修正しており、AI需要による電力・半導体関連の押し上げが主因と報じられている(日本経済新聞、2025年10月31日)。2026年に入っても半導体製造装置向けの受注拡大が相次ぎ、この流れが両セクターに波及したとみられる。半導体というテーマの息の長さには、正直驚かされる。
非鉄金属(+11.1%)は、金・プラチナ・銅がそろって記録的な高値をつけたことが背景にある。金価格は2026年1月に史上初めて1トロイオンス5000ドルを突破し、銅の市況も大幅に上昇した(マネクリ、2025年12月30日)。地政学リスクや利下げ観測に加え、AI・データセンター向けの銅需要拡大も指摘されている。
証券・商品先物取引業(+6.5%)は、東証プライム市場の売買代金がこの半年で過去最高を更新したことが直接の追い風だ。2026年上半期の1日平均売買代金は10兆円を超え、東証は急増する取引量に対応するため注文処理能力の倍増にも動いている(日本経済新聞、2026年6月24日・6月30日)。
機械(+5.7%)は、工作機械受注の回復が背景にある。日本工作機械工業会は2026年の受注見通しを2兆円に上方修正しており、AI関連投資の好調が理由に挙げられている(6月5日)。
業種の枠を外すと、半導体に関わる企業だけが突出して買われていた
セクター区分ではなく、事業内容で切ってみるとどうか。
EDINETの「半導体関連」タグが付いた51社だけを業種の枠を外して集計すると、6ヶ月の騰落率中央値は+68.7%になる(図②参照)。電気機器(+19.4%)や精密機器(+11.4%)を業種区分で見るよりも、はるかに高い。半導体という切り口だけで見れば、この半年で最も買われたテーマだったことになる。
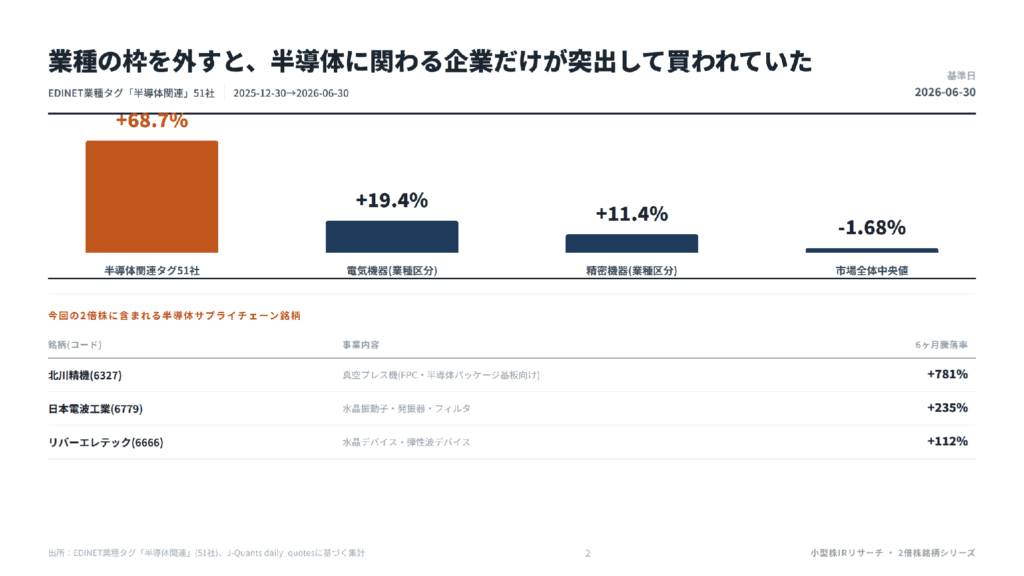
北川精機(6327、+781%)や日本電波工業(6779、+235%)、リバーエレテック(6666、+112%)のように、真空プレス機や水晶デバイスといった半導体サプライチェーンに連なる銘柄が、今回の2倍株リストにも複数入っている。半導体というテーマの強さを、あらためて感じさせる並びだ。
沈んだ6セクターにも、それぞれ理由があった
逆に、大きく売られたセクターでは何が起きていたのか。
情報・通信業(-12.6%)は、今回の31セクターのなかで最も沈んだ。ただしEDINETの「AI関連」タグが付いた企業100社に絞って中央値を見ると、6ヶ月でほぼ横ばいの-4.6%にとどまる。AIというテーマを掲げているだけでは業種全体は押し上げられておらず、金利上昇局面で高PER銘柄が売られやすいという一般的な傾向とも整合的だ。
水産・農林業(-9.8%)は、飼料・燃料コストの高騰が重荷になった。帝国データバンクの調査でも「農・林・水産」の業況判断は2026年2月時点で3ヶ月連続の悪化となっており、飼料価格の高騰への懸念が繰り返し指摘されている(帝国データバンク「景気動向調査」、2026年2月28日)。魚粉価格の高騰を受けて、代替飼料の開発を急ぐ動きも出ている。
医薬品(-8.9%)は、規制環境自体はむしろ活発化していた。米FDAが製薬7社の新工場を審査迅速化プログラムに選定するなど追い風の材料もある一方、医薬品開発の中国依存への安全保障上の懸念も指摘されており、業種全体としては相殺された形だ。
サービス業(-7.0%)は、人手不足を背景にした人件費上昇が利益率を圧迫した可能性がある。高人件費率の業種を中心に一般サービス価格の上昇が続いているとの分析もあるが(内閣府「年次経済財政報告」、2026年7月1日)、業種全体を動かすような単一の材料は見当たらず、コスト構造の重さがじわりと効いた格好だ。
不動産業(-4.0%)は、長期金利の上昇が明確な逆風だった。新発10年物国債利回りは30年ぶりに一時3%台へ接近しており、資金調達コストの増加が不動産株の重石になっている(株探、2026年9月8日)。銀行株が金利上昇の恩恵を受ける一方、不動産株は同じ金利上昇で売られるという、対照的な値動きになっているのが面白い。
陸運業(-4.0%)は、2024年問題に端を発する人手不足とコスト増が、2026年に入っても解消されていない。トラックドライバーの有効求人倍率は全産業平均を大きく上回る水準が続いており、構造的な逆風が長期化している。
気になる候補を もう少し深掘りしてみる
セクター単位の分析だけでは、個別銘柄がなぜそこまで跳ねたのかまでは分からない。
今回は37件のうち、株価・開示データが十分に追える8銘柄を選び、「後藤フレームv2」という社内の分類手法(業績・IR・資本政策・外部環境・需給の5軸)で値上がりの主因を推定してみた。元の候補リストには事業内容や財務データが空欄のまま銘柄名だけが残っていたものもあったため、今回はJ-QuantsとEDINETで株価・適時開示・株主構成を一から洗い直している。
比率は後藤フレームv2に基づく推定(目分量)。需給は機関投資家・外国人保有比率(アンカー比率)、資本政策は開示された増配・自己株取得・株式分割などの種類数、外部は半導体・AI関連の設備投資サイクルへの露出度に連動するルールで機械的に算出した。業績・IRの2軸は数値化が難しく、開示内容を根拠に相対配点している(詳しいルールは第2部を参照)。
| 銘柄(コード) | 6ヶ月騰落率 | 業績 | IR | 資本政策 | 外部 | 需給 |
| 北川精機(6327) | +781% | 50 | 10 | 10 | 25 | 5 |
| 日本電波工業(6779) | +235% | 70 | 5 | 5 | 15 | 5 |
| 河西工業(7256) | +214% | 50 | 25 | 10 | 10 | 5 |
| 石井表記(6336) | +134% | 40 | 25 | 15 | 15 | 5 |
| マルマエ(6264) | +145%※ | 25 | 10 | 30 | 30 | 5 |
| 荒川化学工業(4968) | +72% | 45 | 25 | 10 | 15 | 5 |
| リバーエレテック(6666) | +112% | 25 | 30 | 10 | 30 | 5 |
| 太洋物産(9941) | +111% | 15 | 15 | 55 | 10 | 5 |
※マルマエは2026年2月発表・3月末実施の1→2株式分割の影響で、単純な終値比較では実質リターンを過小評価するため、分割調整後の騰落率を採用した。
8社とも需給スコアは一律5点になった。アンカー比率(機関投資家・外国人保有比率)がいずれも7%を上回っており、後藤フレームv2の需給ルールでは「厚みのある株主構成」に分類される。極端な薄商い・個人株主偏重だった前号のテクノホライゾン・MERFのような銘柄は、今回の8社には含まれていなかったことになる。
半導体・AIの設備投資に直結した3社――北川精機・マルマエ・リバーエレテック
まず、事業内容そのものが半導体・AI関連の設備投資に直結する3銘柄から見ていく。
北川精機(6327、+781%)は、半導体パッケージ基板向けの真空プレス機メーカーだ。2026年1月22日の業績予想上方修正(通期営業利益6.6億円→8.1億円)で翌営業日+8.96%・出来高は直近20日平均の12.87倍に跳ね、6月19日の再上方修正・増配(8.1億円→8.5億円、配当14円→20円)ではストップ高の+19.27%をつけている。業績の修正そのものが株価を動かした、分かりやすいパターンだ。
マルマエ(6264、分割調整後+145%)は、半導体・FPD製造装置向けの真空部品と超高純度アルミ材料の2事業を持つ。2026年2月と6月の2度の業績上方修正・増配に加え、株式分割・公募増資・自己株処分と資本政策アクションが集中した半年だった。ただし5月8日の公募増資発表では希薄化が嫌気されて株価が反落しており(出来高は直近20日平均の4.27倍)、好材料と悪材料が入り混じった値動きになっている。
リバーエレテック(6666、+112%)は、水晶デバイス大手・日本電波工業(6779、+235%)と同業種だが、明暗が分かれた一社だ。業績は通期でも最終赤字(-0.12億円)のまま着地したが、2025年12月11日に発表したAIデータセンター向け新製品(1.6T光トランシーバー向け超低ジッタ発振器)が翌営業日+17.66%の反応を呼んでいる。ただし出来高は直近20日平均の0.19倍と薄商いで、限られた需給で株価が動いた形跡がある。業績の裏付けが薄いまま材料先行で買われた分、テーマ性が剥落したときの脆さも意識しておきたい。
業績の実質改善だけで買われた2社――日本電波工業・荒川化学工業
一方、目立った資本政策も強いテーマ性もないのに、業績の中身だけで買われた銘柄もある。
日本電波工業(6779、+235%)は、通期の業績予想そのものは半年間ほぼ据え置かれたまま、5月14日の本決算で売上・営業利益・純利益のすべてが予想を上回る着地となった(純利益は予想比+21.5%)。正式な上方修正の発表は一度もなく、増配や自己株買いといった資本政策アクションも確認できない。地味だが、四半期を通じて黒字を維持し続けたという実績の積み重ねだけで株価がついてきた格好だ。アンカー比率も48%超とプライム市場の主力株らしい厚みがあり、指数連動資金の存在も下支えになっていそうだ。
荒川化学工業(4968、+72%)も、正式な業績予想の修正は一度もないまま、5月の本決算で純利益が予想を22%超過達成し、増配も発表している。2月のSoPros社からの微細藻類事業譲受は一時的に株価の重荷になったが(出来高は直近20日平均の2.06倍で下落)、ベトナム合弁設立や中期経営計画の骨子発表など、事業成長に向けた材料を継続的に出し続けた半年でもあった。
北川精機・日本電波工業のように業種の追い風や業績の裏付けが分かりやすい銘柄がある一方で、今回のちょい深掘り候補の中には、業種の逆風のなかで個社の理由だけで跳ねた銘柄もある。
そんな中、輸送用機器セクターは沈んだまま。なのに河西工業だけ+214%
半導体の対極にあるセクターで、何が起きていたか。
河西工業(7256)が属する輸送用機器セクターの中央値は-2.9%。業界全体としては追い風どころか逆風気味だ。それでも河西工業の株価はこの半年で132円台から414円まで、+214%上昇している。
| 市場 | 時価総額 | 6ヶ月騰落率 |
| スタンダード | 179億円 | +214% |
| 自己資本比率 | PER / PBR | 配当 |
| 12% | 2.7倍 / 1.6倍 | 無配 |
日産関連のドアトリムや天井材といった自動車内装部品を手がける中堅メーカーで、自己資本比率は12%と薄い。半導体でも金融でもない銘柄がここまで跳ねるとは、正直ノーマークだった。この銘柄だけの理由を、ここから深掘りする。
決算の記載ミスで東証から公表措置、そこから8か月
そもそも、なぜこの会社は追い込まれていたのか。
河西工業は2025年10月10日、東証から「改善報告書」の提出を求められ、同時に「公表措置」(上場会社の規律違反を東証が公にただす措置)を受けている。原因は2025年3月期決算の開示遅延と、財務報告に係る内部統制の重要な不備(決算の数字を正しく作る仕組みに、看過できない欠陥があったという意味の会計用語)だった。本来6月が期限の有価証券報告書は、10月8日までずれ込んでいる。
11月11日に最初の改善報告書を提出したのと前後して、会社は動いた。2026年1月8日に国内子会社、1月30日には海外子会社の工場閉鎖を相次いで決定している。固定費を切り落とす、地味だが痛みを伴う決断だ。
9か月で、赤字が黒字に変わった
工場閉鎖の効果は、数字にすぐ出た。
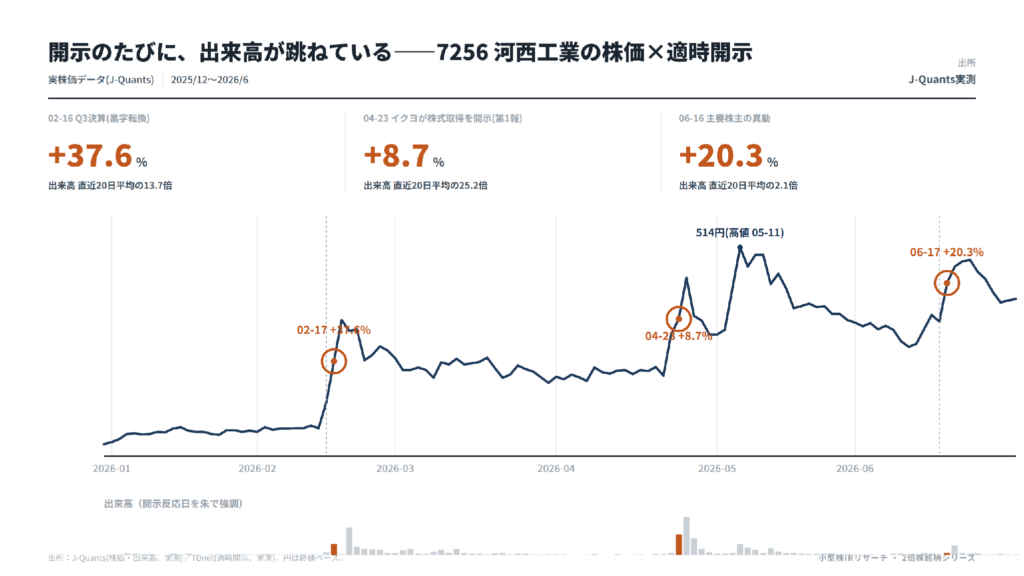
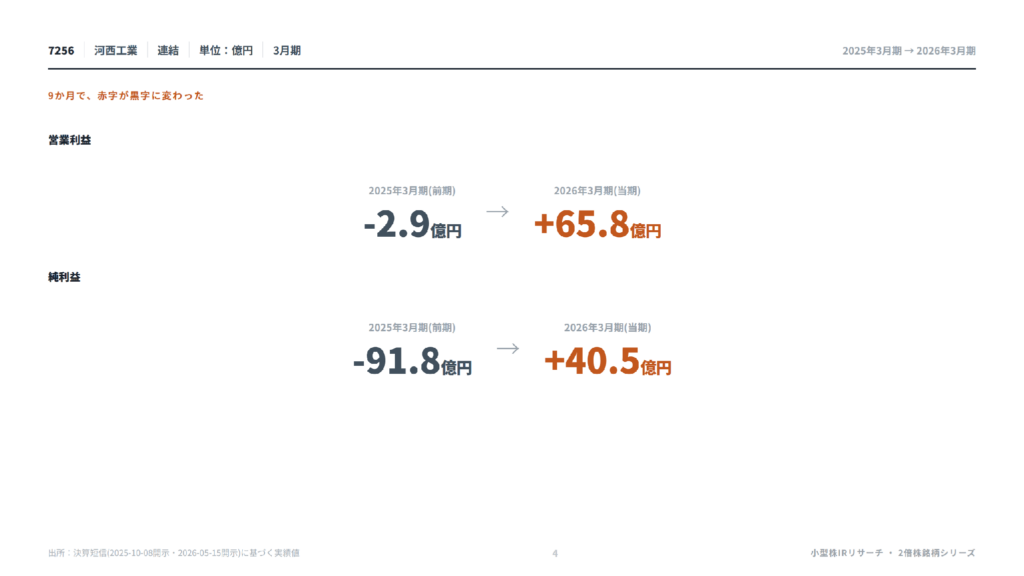
2026年2月16日開示の第3四半期決算では、4-12月の累計営業利益が25.7億円。前期通期で営業損失2.9億円・純損失91.8億円だった会社が、9か月で黒字転換を確認させた格好だ。この開示の翌営業日、株価は213円から293円へ1日で+37.6%、出来高は直近20日平均の13.7倍に跳ねている(図③参照)。
5月15日の本決算では、通期営業利益65.8億円・純利益40.5億円で着地した。同じ日に、2度目の「改善状況報告書」も東証へ提出している。会計不備で公表措置を受けた会社が、半年強で黒字転換と改善報告を同時に出したことになる(図④参照)。ここまで短期間で立て直すケースは、正直あまり見た記憶がない。
そこに、同業大手のイクヨが目をつけた
業績が上向く中、株主構成にも動きがあった。
4月23日、自動車内装部品で東証プライムに上場するイクヨが河西工業株式の取得を開示した。株価はその日のうちに+8.7%、出来高は直近20日平均の25.2倍に達している。6月16日には主要株主の異動が開示され、6月17日にはイクヨから2回目の取得開示が続いた(図③参照)。
同業の大手が、公表措置を受けたばかりの会社の株を買い増している。事業の先行きに対する、外部からの評価のひとつと読めるのではないか。
資本構成が大きく動いた2社――石井表記・太洋物産
最後に、業績や半導体テーマというより、資本構成の変化そのものが主役になった2社を見ておく。
石井表記(6336、+134%)は、2026年6月9日に決算・配当方針の変更・資本コスト対応をまとめて発表し、2営業日で+25.88%→+14.87%、出来高は直近20日平均の4.58倍・13.25倍という大きな反応を呼んでいる。東証のPBR改善要請を強く意識した増配方針の転換が、株価に直接効いた例だ。
太洋物産(9941、+111%)は、事業の中身よりも資本構成の変化が主因だった銘柄だ。2026年4月24日、いちごホールディングスによる株式交換での完全子会社化・主要株主の異動・新規事業参入を同時に発表したが、株価は翌営業日以降3営業日続落(-15.71%→-14.10%→-14.15%、出来高は直近20日平均の21倍超)している。同時に発行された新株予約権(行使価額修正条項付き)による希薄化懸念が嫌気された形だ。その後も6月30日の臨時株主総会決議前後で+19.69%→-15.20%と乱高下しており、業績の裏付けが薄いまま資本構成の変化だけで株価が動くと、こうした荒い値動きになりやすい。
自社のIRは何を学べるか
河西工業の8か月を並べると、持ち帰ることができる学びは3つある。
まず、会計不備や開示遅延という後ろ向きの事実も、改善報告書という決まった型で開示すれば、その後の実行(工場閉鎖・業績回復)は市場にきちんと伝わる。隠さず公表措置を受け止めた姿勢が、その後の信頼回復につながったように見える。
次に、リストラの効果は決算の数字ではっきり示すと伝わりやすい。2月の第3四半期決算のように、累計利益の推移を明示するだけで市場は反応した。
最後に、同業他社による株式取得は、脅威であると同時に、自社の再建が評価されているサインでもある。IR担当者としては、こうした動きを開示のタイミングや株主構成の変化として淡々と伝えることが、思惑ではなく事実に基づいた株価形成につながるのではないか。
今回並べた8社を振り返ると、業績の実質改善だけで買われた銘柄(日本電波工業・荒川化学工業)がある一方、公募増資のような資金調達目的の資本政策は好悪材料が入り混じりやすく(マルマエ)、業績の裏付けが薄いまま資本構成の変化だけで動いた銘柄は値動きも荒くなりやすい(太洋物産)。派手な材料よりも、地道な実績の積み上げの方が、結局は株価の土台になるということかもしれない。
免責事項
本レポートは情報提供のみを目的としており、投資の推奨や助言を意図したものではありません。投資判断は自己責任でお願いいたします。株式投資には価格変動リスク、流動性リスク、信用リスク等があり、元本が保証されるものではありません。
本レポートに記載された情報は、公開情報および各種報道に基づいて作成しておりますが、その正確性・完全性を保証するものではありません。
© 2026 FiNX株式会社