【2倍株銘柄】Link-Uグループ(4446)が打ち出す連続ストップ高クラスター ~クールジャパンを支えるマンガ配信プラットフォーマーに学ぶIR戦略~
ストップ高を3回出した銘柄がある。Link-Uグループ(4446)、マンガ配信のサーバーを持つ従業員193名の会社だ。ただ、この記事で追いたいのは急騰そのものではない。材料は3回出たのに、波は回を追うごとに小さくなった。そのあいだ会社が何をしていたか、のほうだ。先に結論を書く。株価の反応が逓減していく局面でLink-Uが実践していたのは、発信の「型」を崩さないことだった。IR担当者が持ち帰ることができるヒントは、ここにある。
マンガ配信のサーバーを持つ、従業員193名の会社
まず、Link-Uグループとはどんな会社なのか。
Link-Uグループは2013年8月設立、2019年に上場した。決算は7月期で、会計基準はIFRS。連結従業員は193名だ。事業はサーバープラットフォーム事業の単一セグメントで、電子書籍(マンガ)配信のレベニューシェアが主力になる。「マンガワン」「マンガUP!」などにサーバー等を提供している。自社でマンガを描くのではなく、配信を支える会社である。
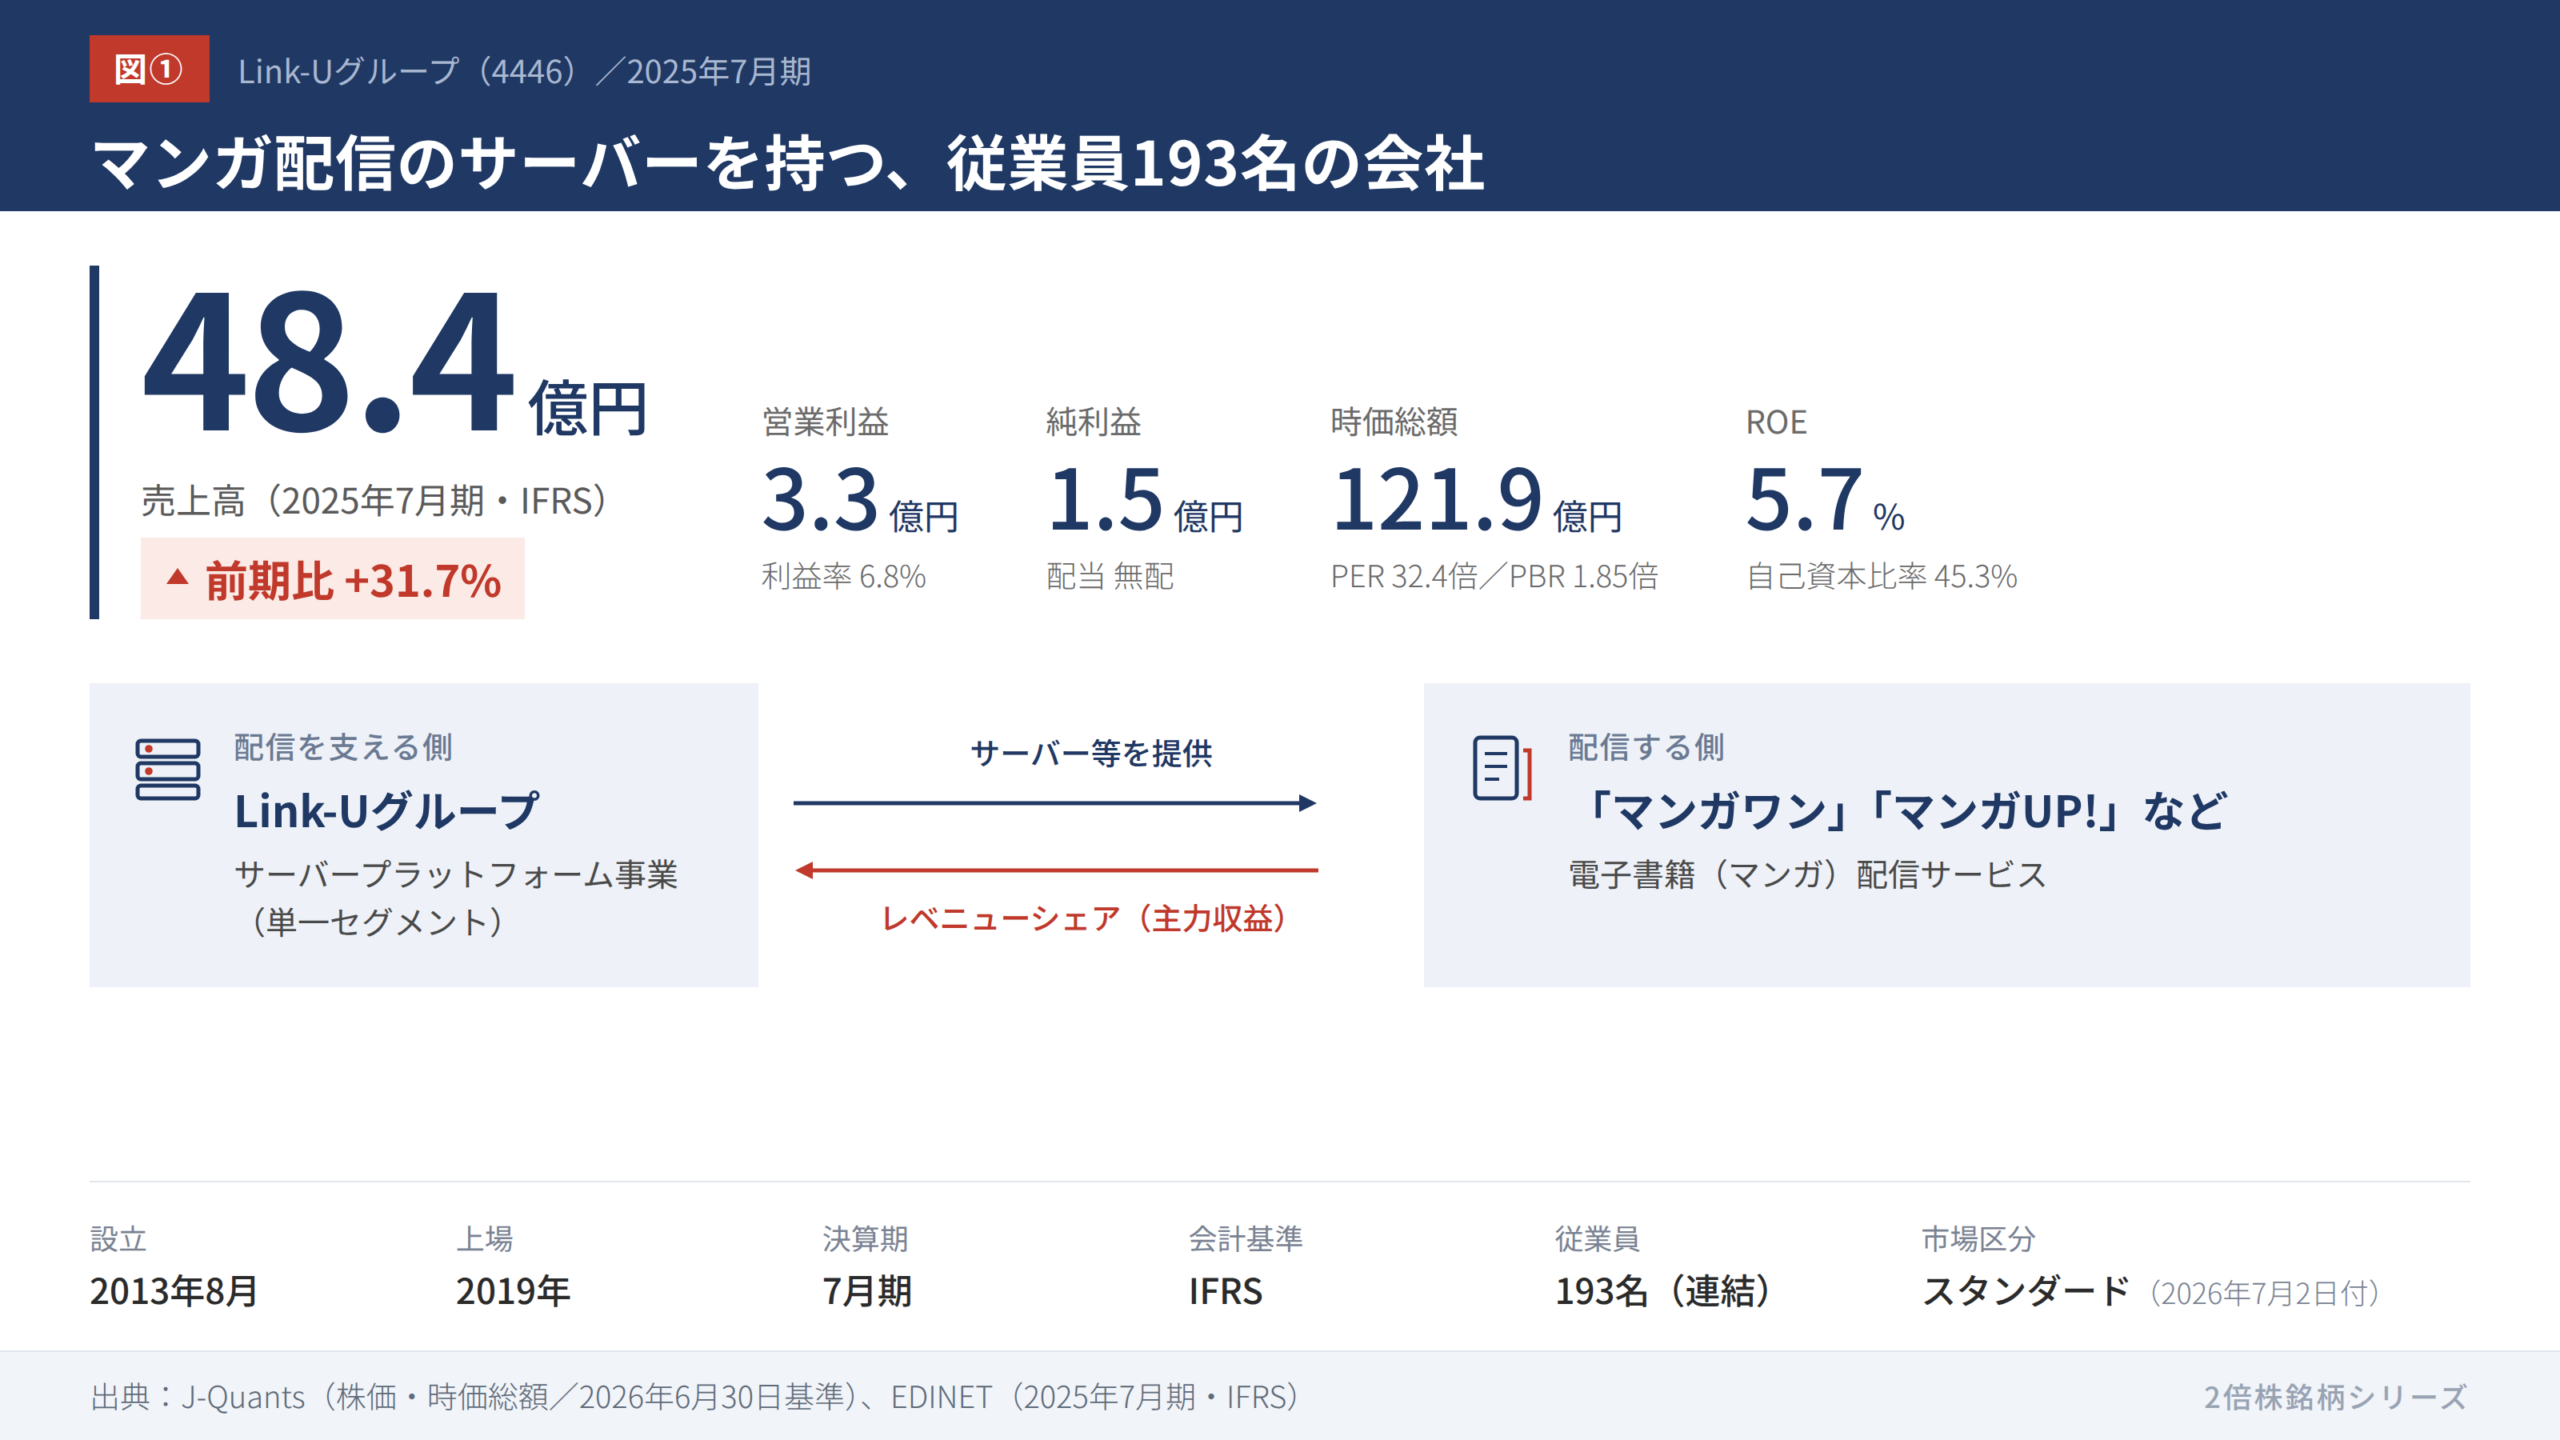
2025年7月期の売上高は48.4億円で前期比+31.7%、営業利益3.3億円(利益率6.8%)、純利益1.5億円。時価総額は121.9億円で、PER32.4倍、PBR1.85倍、ROE5.7%、自己資本比率45.3%(いずれも2026年6月30日基準)。配当は無配だ。
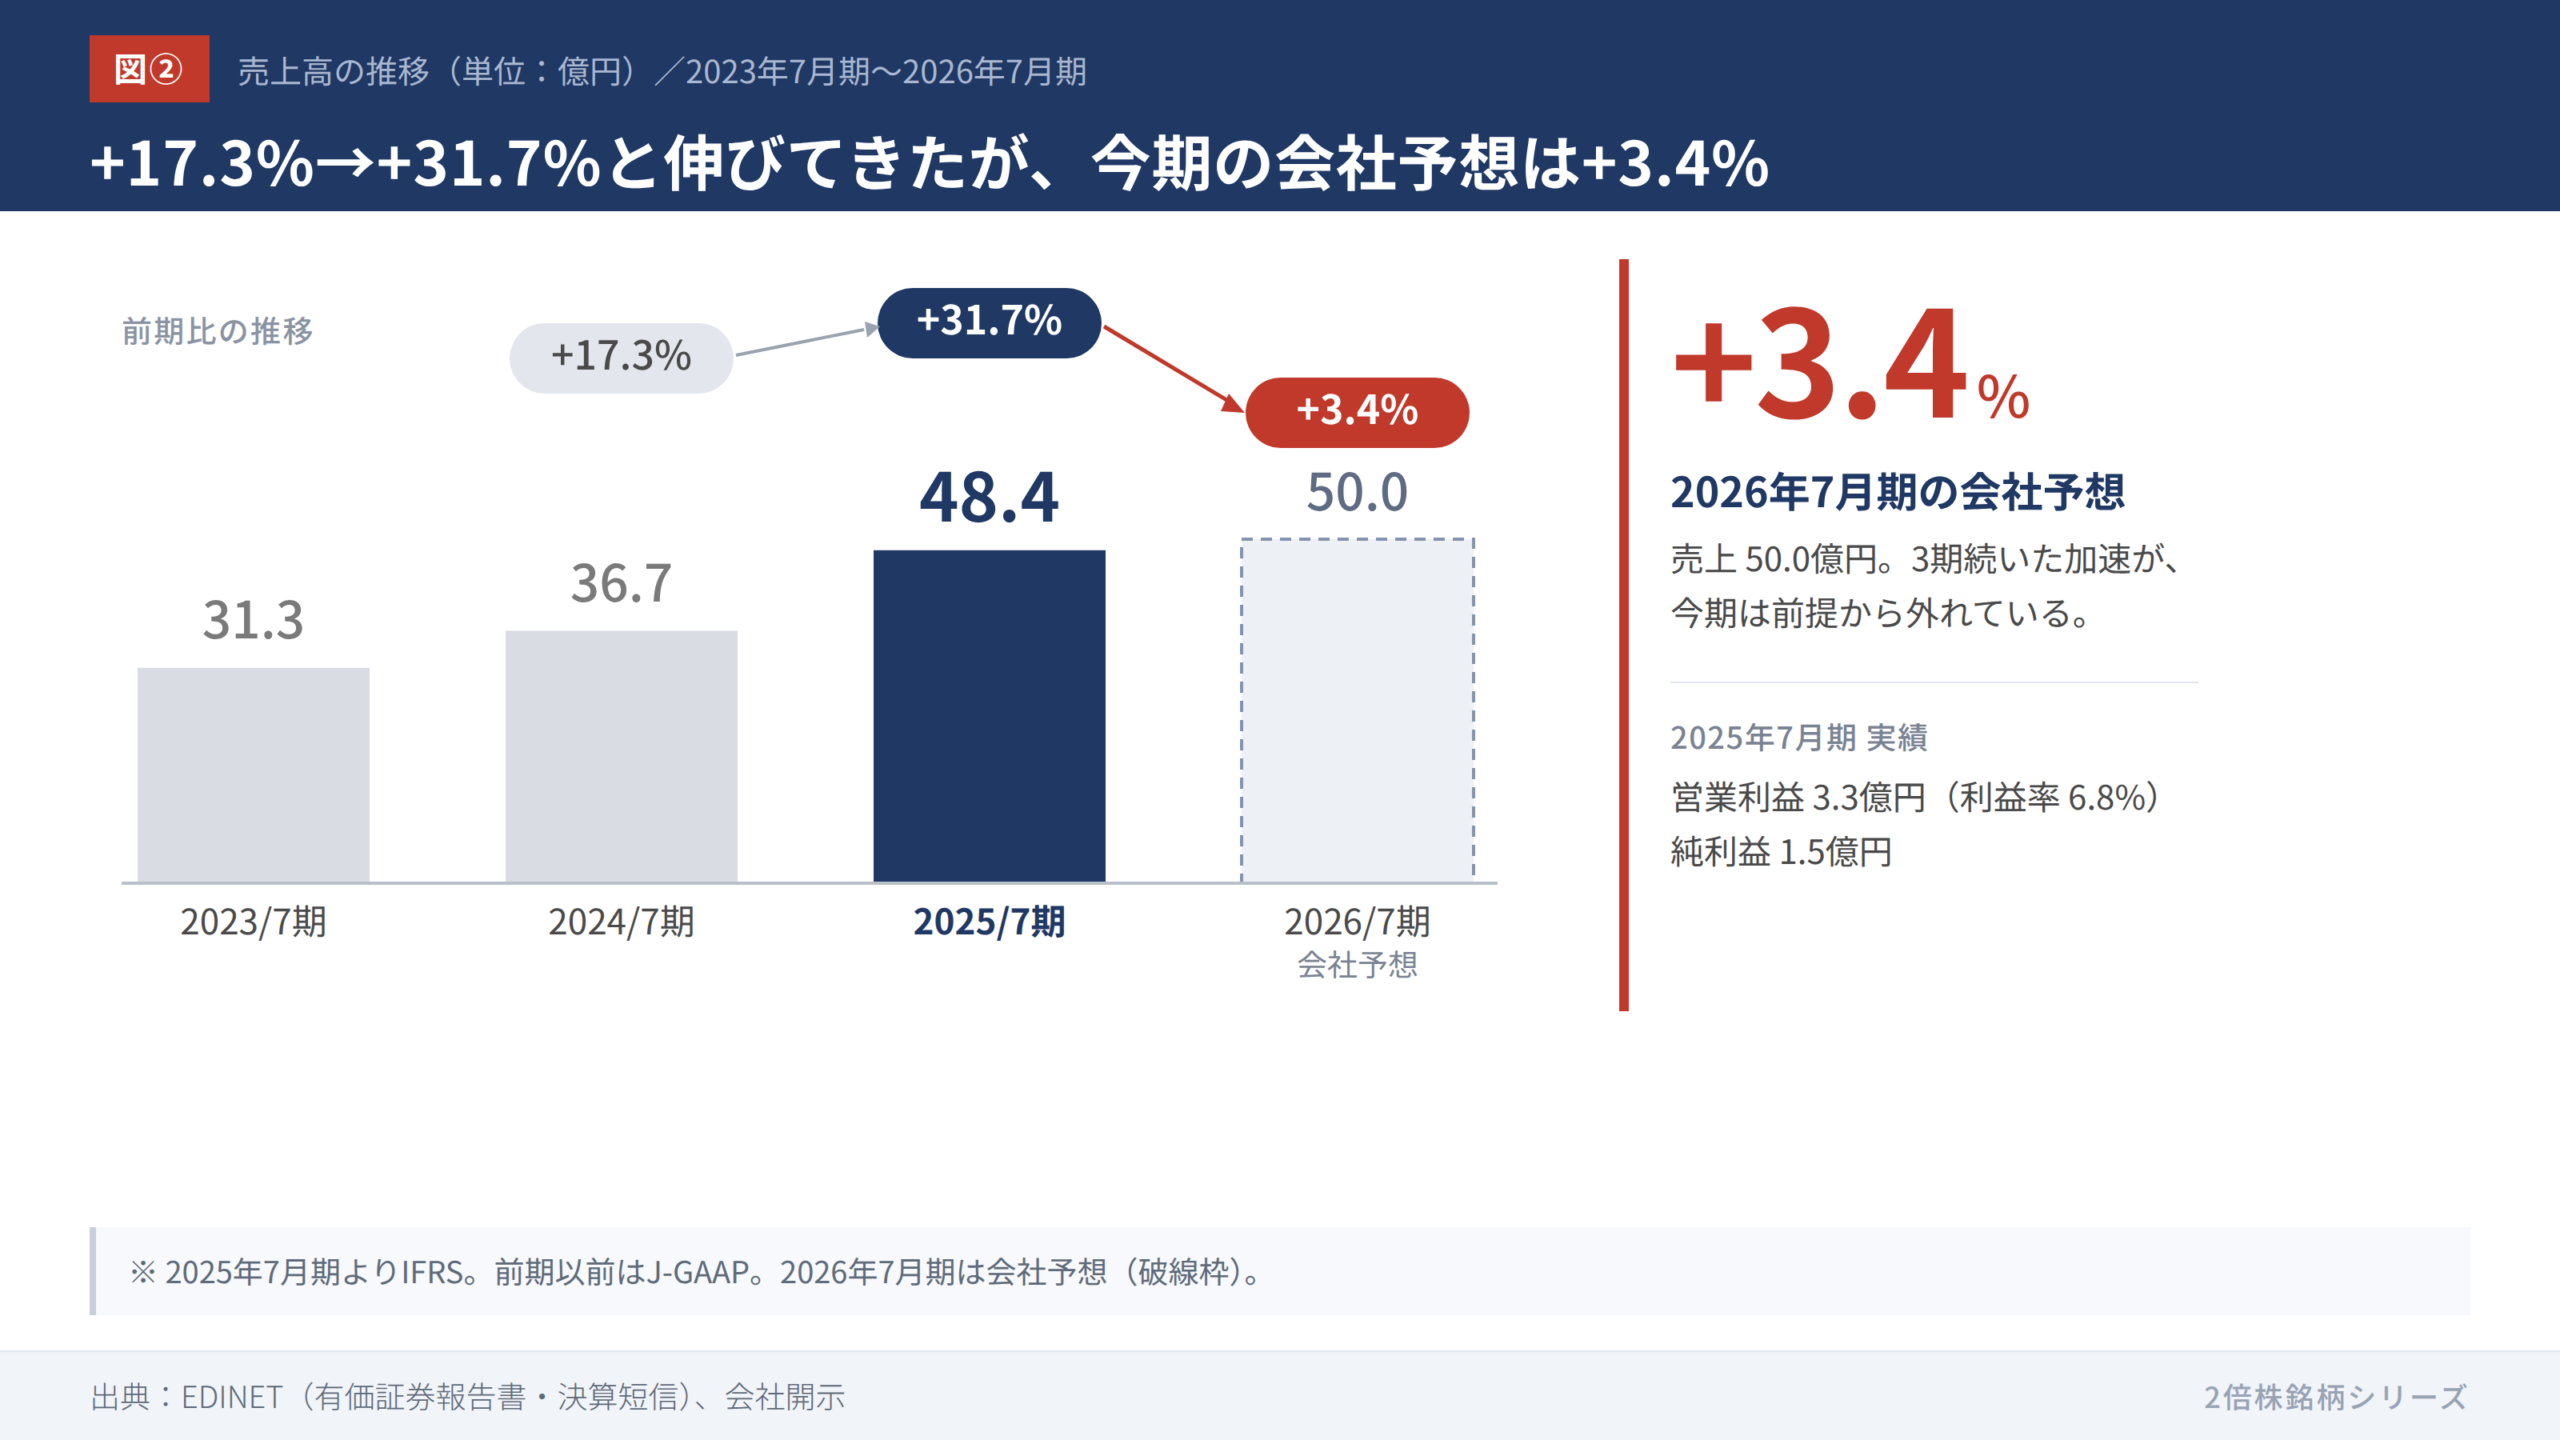
売上は31.3億円、36.7億円(+17.3%)、48.4億円(+31.7%)と加速してきた。ところが2026年7月期の会社予想は50.0億円、+3.4%。伸びが一気に鈍る前提になっている。ここが後の下方修正の話につながってくる。
材料が先、信用買いは後から来た
最初のストップ高は、どう始まったのか。
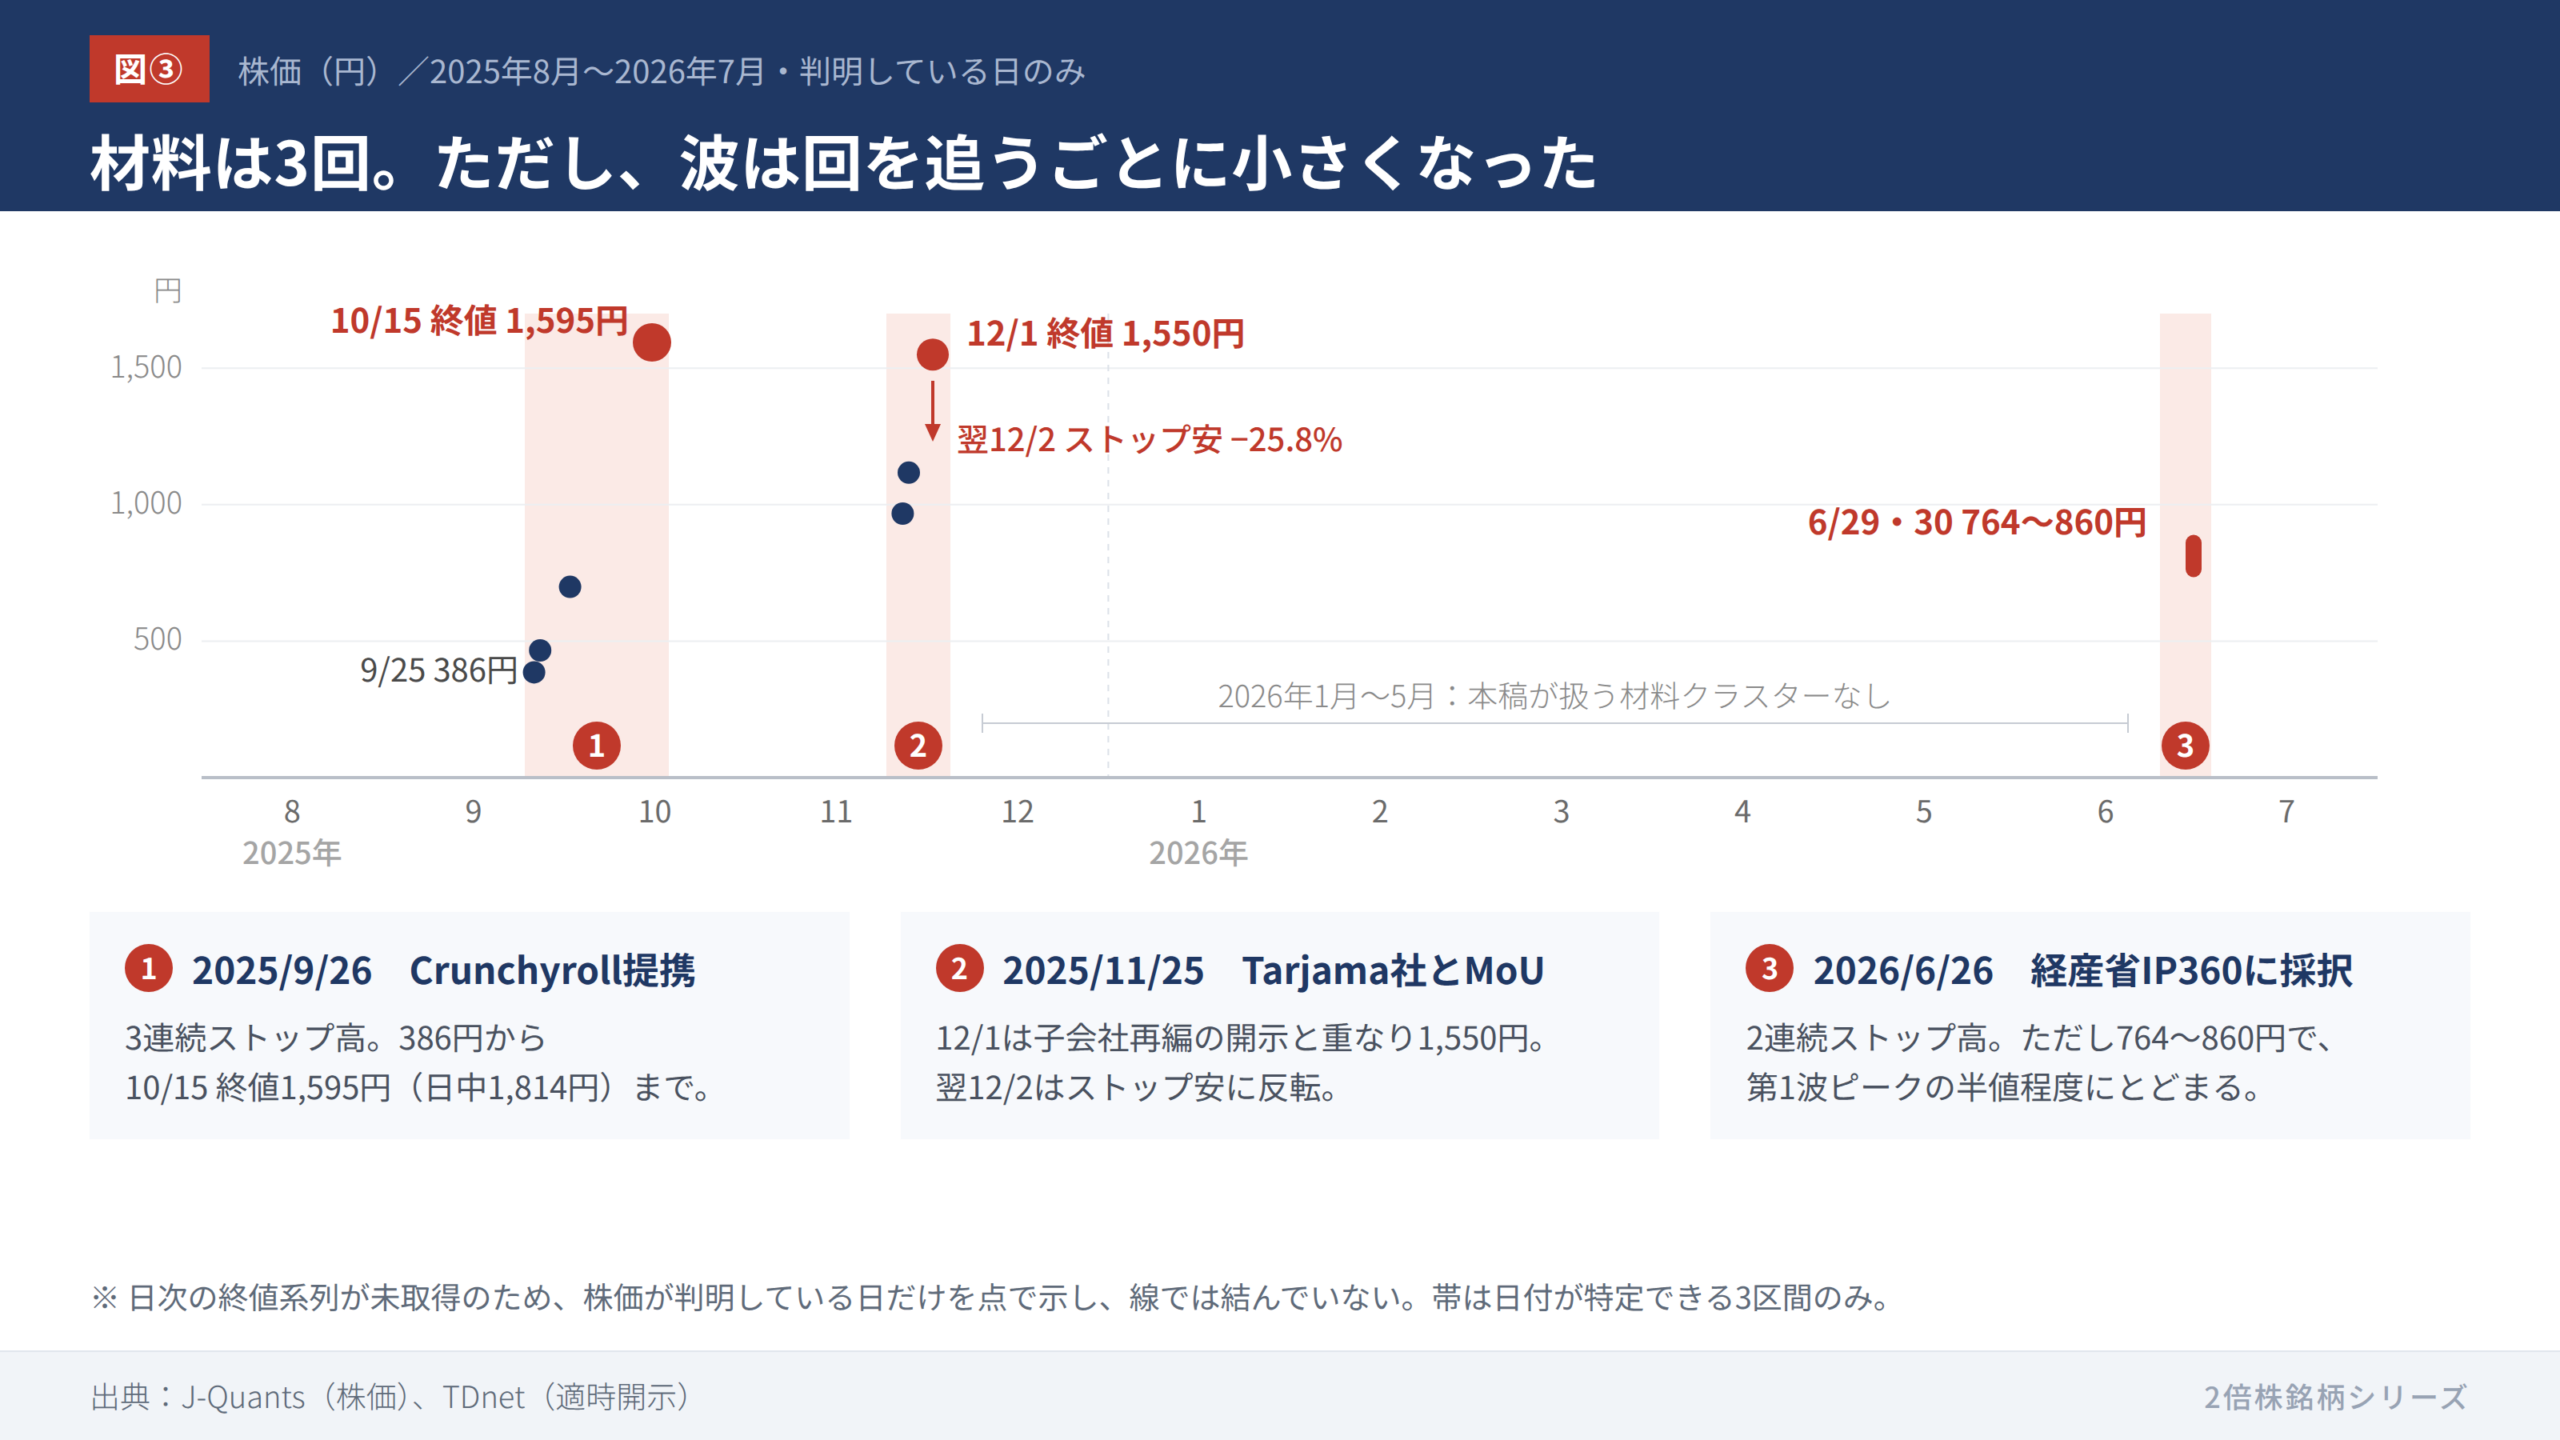
引き金は2025年9月26日のCrunchyroll提携の発表だった。「Crunchyroll Manga」を10月9日に提供開始するという内容で、株価は前日386円から当日466円(+20.7%、ストップ高)。9月29日・30日と3連続でストップ高を記録している。
ちなみに同じ9月26日には、決算短信・説明資料の数値データ訂正と、監査等委員会設置会社への移行決定も開示されている。提携という好材料と、訂正という地味な開示が同じ日に並んでいるのは少し面白い。
面白いのは順序のほうだ。9/26週の信用買い残は231,800株で横ばいから微減にとどまっている。つまり9月26日から10月1日にかけて386円から終値699円まで上がった初期急騰は、現物中心で起きている。信用買い残が686,100株と約3倍に急増したのは10/3週で、そこから株価は10月15日の終値1,595円・日中1,814円まで伸びた。
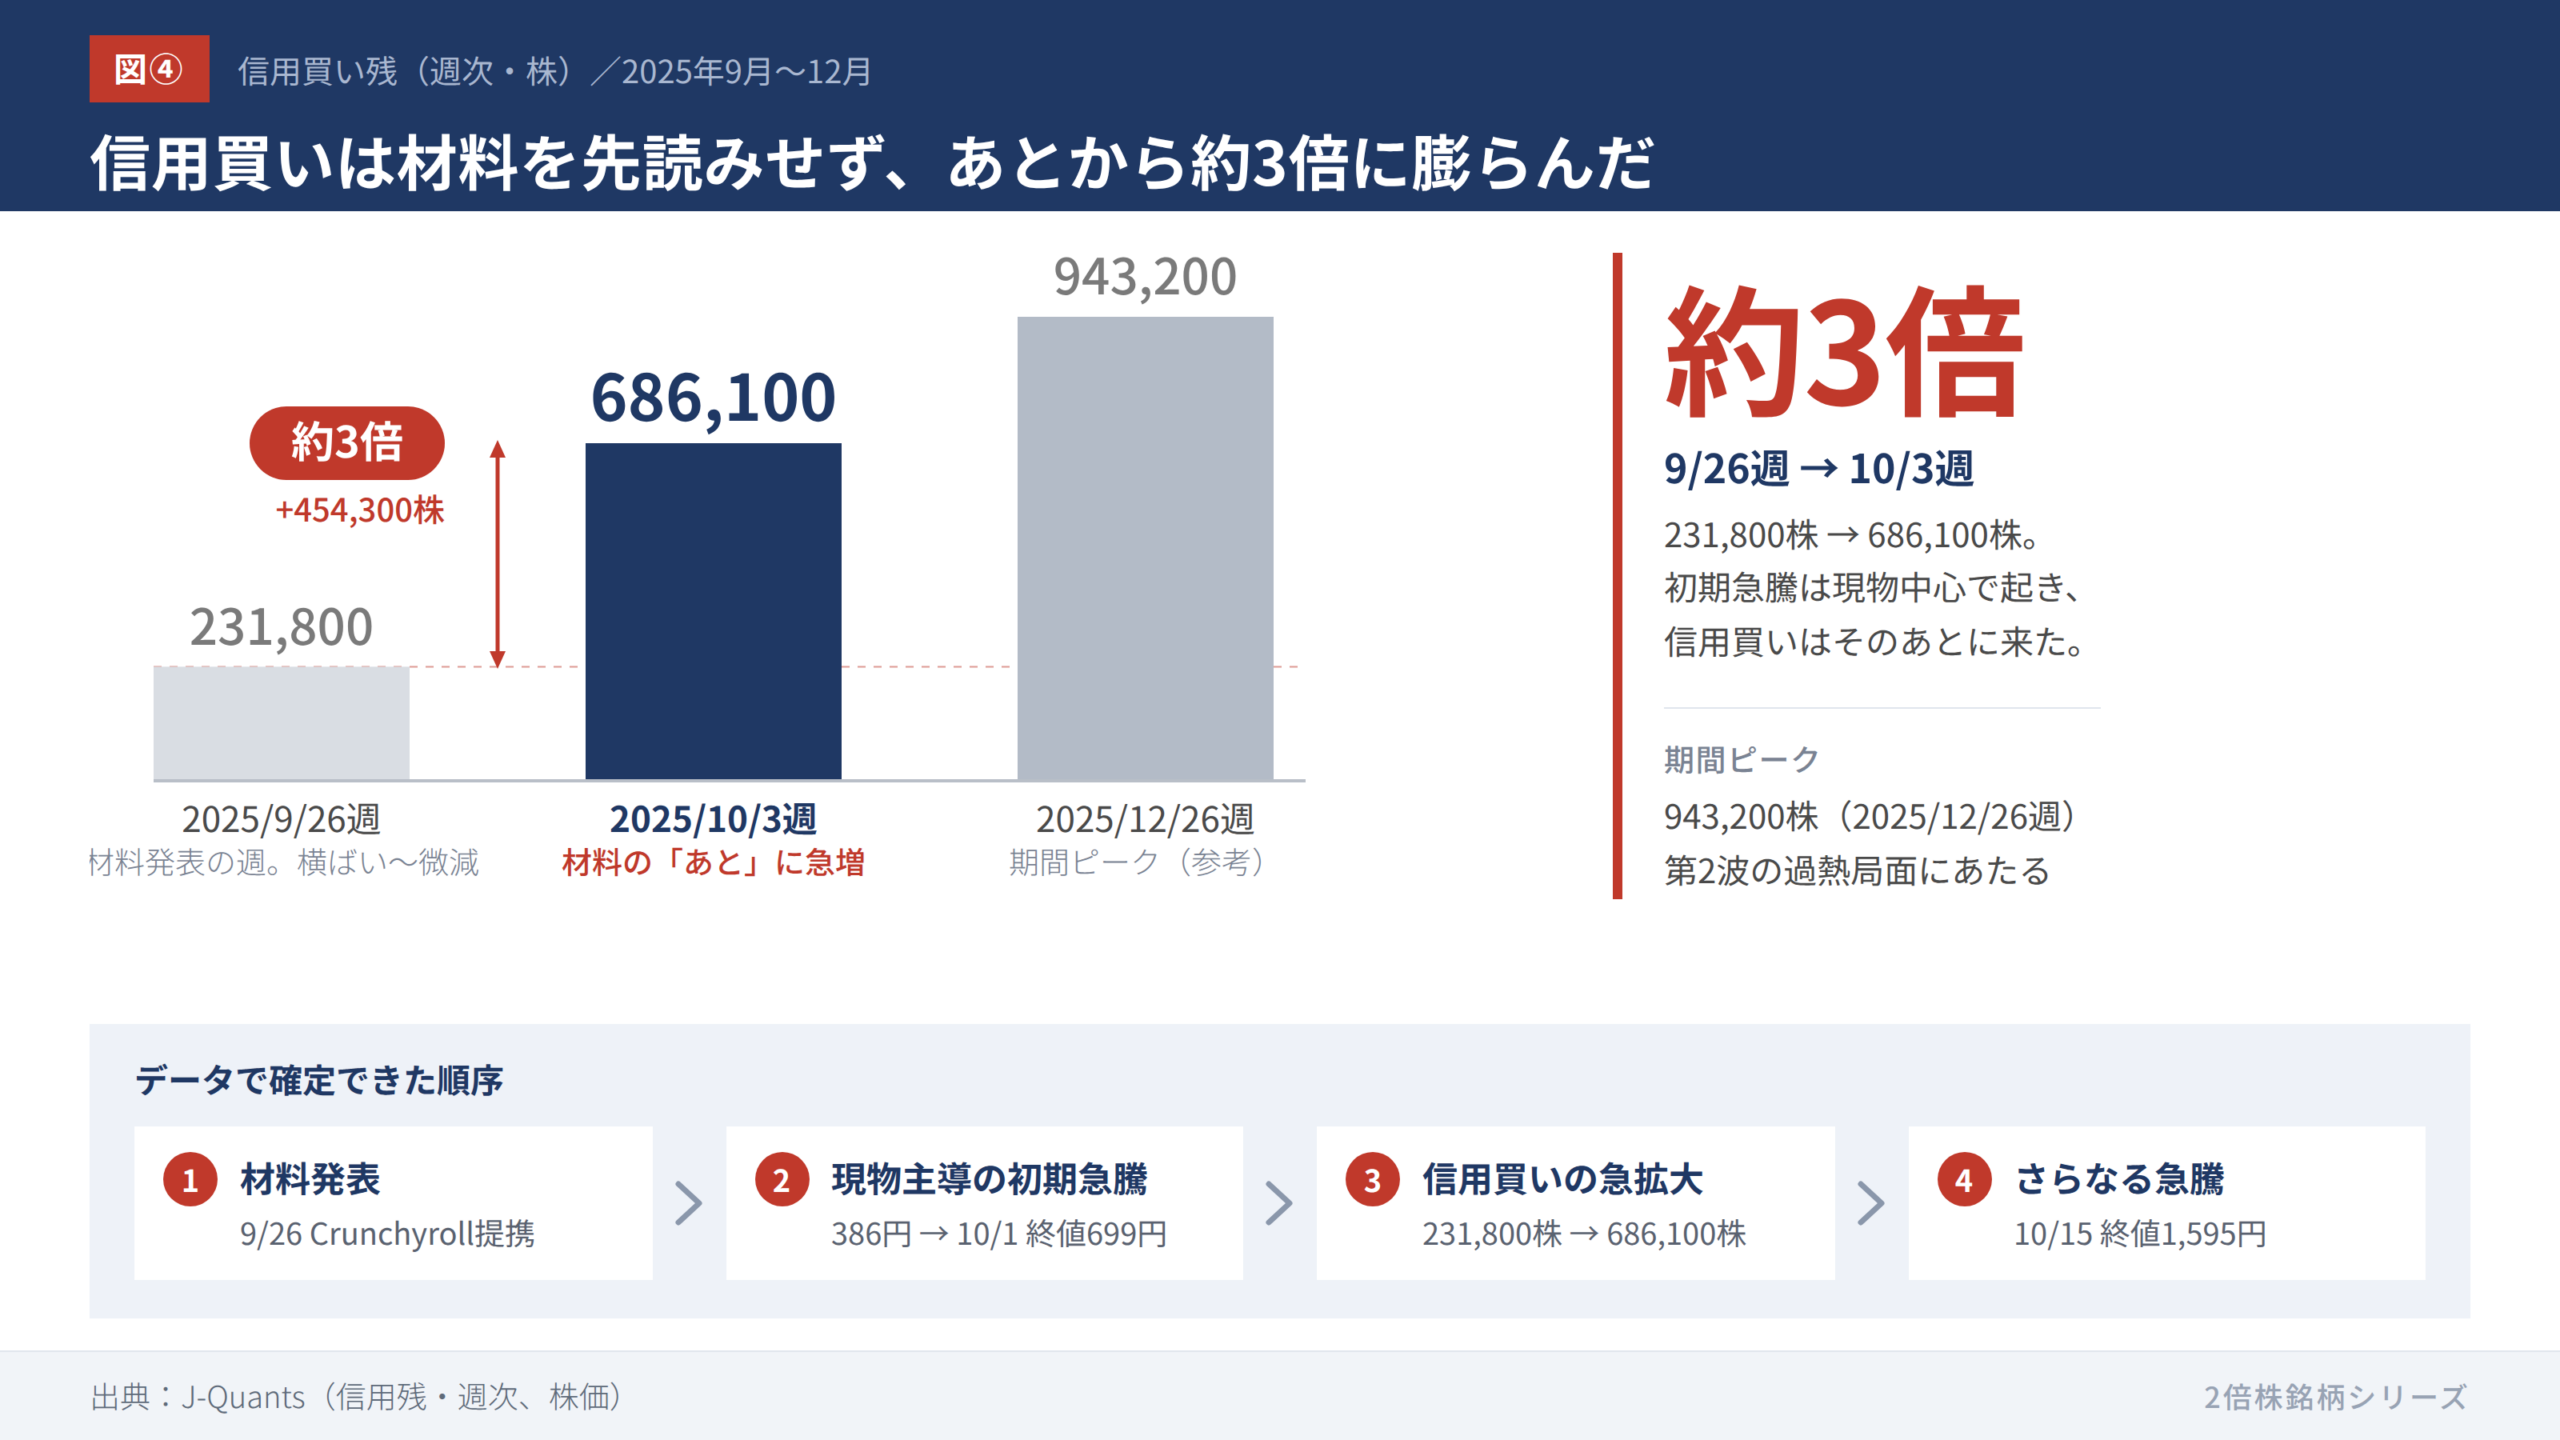
材料発表、現物主導の初期急騰、信用買いの急拡大、さらなる急騰。この順序がデータで確定できる。信用買いは材料を先読みして動いたのではなく、材料のあとを追っている。需給は材料を増幅するが、材料そのものを作りはしない。
ストップ高の翌日にストップ安。2回目は行き過ぎた
2回目はどう始まったのか。
11月25日、サウジアラビアのTarjama社との業務提携(MoU)が開示される。翌26日はストップ高で967円、27日もストップ高で1,117円。12月1日には連結子会社の再編開示と重なり、終値1,550円(+24.0%、ストップ高)まで急騰した。
ところが翌12月2日、一転してストップ安(−25.8%)になる。「ストップ高の翌日にストップ安」だ。信用買い残は12/26週に943,200株で期間のピークをつけている。
12月1日の急騰に重なった子会社再編の開示は、コーポレートアクションの年表では「連結子会社の新経営体制・役員人事」として記録されている。材料としては地味な部類だ。それでも需給が過熱しているときは、小さな開示でも火がつく。
正直、ここは見ていて怖い。上げも下げも需給が増幅していて、材料の大きさに対して値動きが先に行きすぎた局面だった。
3回目の材料で、株価は第1波の半値までしか戻らなかった
では3回目は何からはじまり、どう終わったのか。
2026年6月26日、経済産業省のIP360に採択されたことが開示される(「Manga UP!」「MANGA Plus by SHUEISHA」)。6月29日・30日と2連続ストップ高。ただし株価は764〜860円で、第1波のピークの半値程度にとどまった。
第1波では材料のあとに信用買いが約3倍まで膨らんだ。第3波にはそこまでの厚みがない。同じ形の材料が出ても、乗ってくる需給の量が違うということだ。
ストップ高を連発する注目度は残っている。それでも市場の反応は明確に逓減している。同じ「ストップ高」でも、3回目の意味は1回目とは違うということだ。
下方修正の日に、成長している数字を並べた
そのあいだ、Link-Uグループは何をしていたのか。
2026年3月16日、通期業績予想の下方修正と第2四半期決算を同時に開示している。悪材料だ。
ただしこのとき、海外マンガサービスが前年比160%超で成長しているという具体的な数字を添えて説明している。発表する中身は変えられないが、見せ方は設計できる。その結果、「停滞」ではなく「過渡期」という印象を投資家に渡すことに成功した、というのが会社側の整理だ。
ここは真似しやすい。悪材料を単独で出さず、伸びている指標とセットにする。開示は事実を変えられないが、文脈は設計できる。
四半期ごとにCEO自らが説明の場に登場
かつ書き起こしとして記録を残している
説明の場についても目を向けてみよう。
2025年6月から2026年7月までの説明会を並べると、決算説明会が四半期ごと、個人投資家向け説明会が半年ごとに入っている。
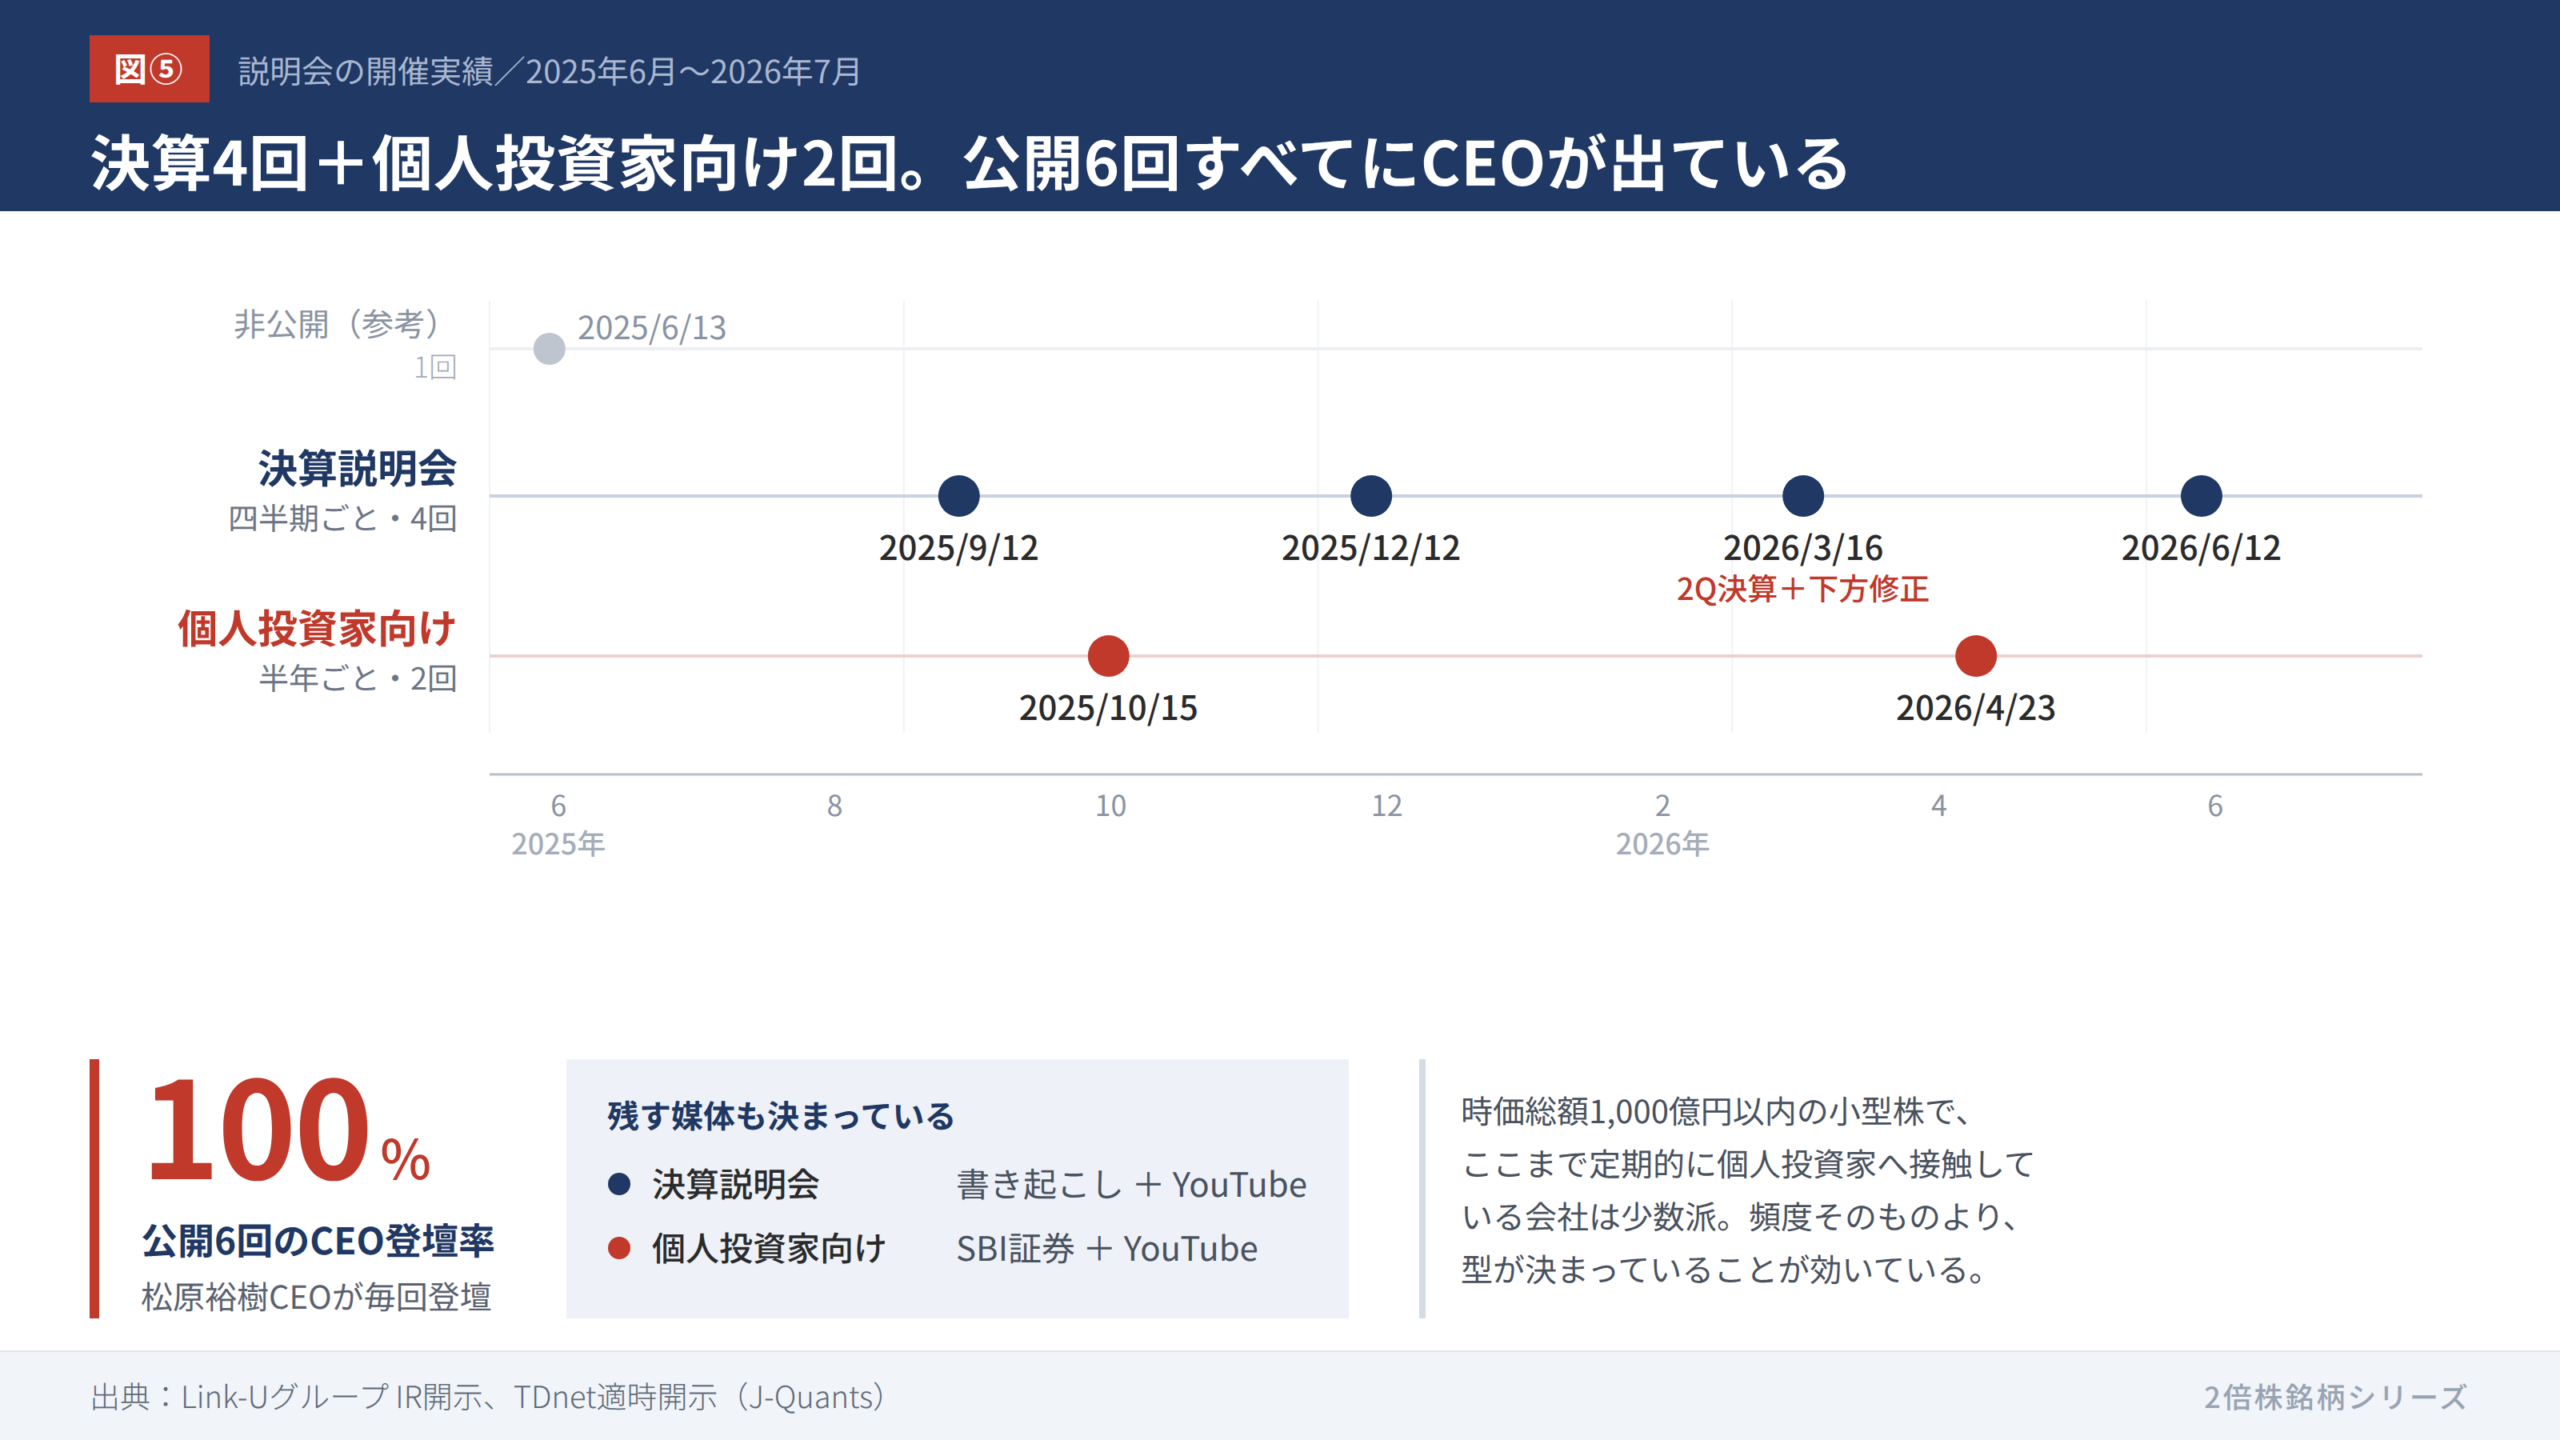
公開された6回すべてに松原裕樹CEOが登壇しており、登壇率は100%。残す媒体も決まっていて、決算説明会は書き起こし+YouTube、個人投資家向けはSBI証券+YouTubeだ。いずれも誰でも視聴できる形で残っている。
時価総額1,000億円以内の小型株で、ここまで定期的かつ継続的に個人投資家へアプローチしている会社は少数派だと思う。頻度そのものより、型が決まっていることのほうが効いている。
プライムを諦めた日に、「方針は変えない」と宣言した
最後に、いちばん難しい開示を見ておきたい。
コーポレートアクションを時系列で並べると、2025年8月1日の会社分割による子会社設立に始まり、9月26日に監査等委員会設置会社へ移行、10月29日には上場維持基準への適合計画を出して改善期間に入っている。2026年4月3日には1日平均売買代金の基準に適合した。10月の急騰による出来高増が一因の可能性がある。
| 日付 | 内容 | IR的意味 |
| 2025-08-01 | 会社分割による子会社設立 | 事業構造の再編 |
| 2025-09-26 | 監査等委員会設置会社へ移行 | ガバナンス高度化のシグナル |
| 2025-10-29 | 上場維持基準への適合計画(改善期間入り) | プライム維持の努力継続 |
| 2025-12-01 | 連結子会社の新経営体制・役員人事 | 第2波のストップ高と時間的に一致 |
| 2026-04-03 | 上場維持基準(1日平均売買代金)への適合 | 10月急騰による出来高増が一因の可能性 |
| 2026-06-12 / 25 | スタンダード市場への区分変更 申請→承認 | プライム計画を撤回 |
| 2026-07-01 | 創業者・山田剛史氏が8.61%を相対取引で売却 | 保有29.29%→20.68%、ガバナンス改善と説明 |
それでも6月12日に市場区分変更の方針を公開し、6月25日に承認、7月2日付でプライムからスタンダードへ移った。プライム基準適合のために5年間努力したうえでの撤回だ。
このとき会社は「経営戦略・経営方針に変更はない」「長期的なプライム再適合を目指す」と明記している。区分が実際に変わったあとも投資家の期待が大きく揺らがなかったのは、ここが効いたと見ていい。悪いニュースほど、変わらないものを明記しておく。
では、自社ならどうするか
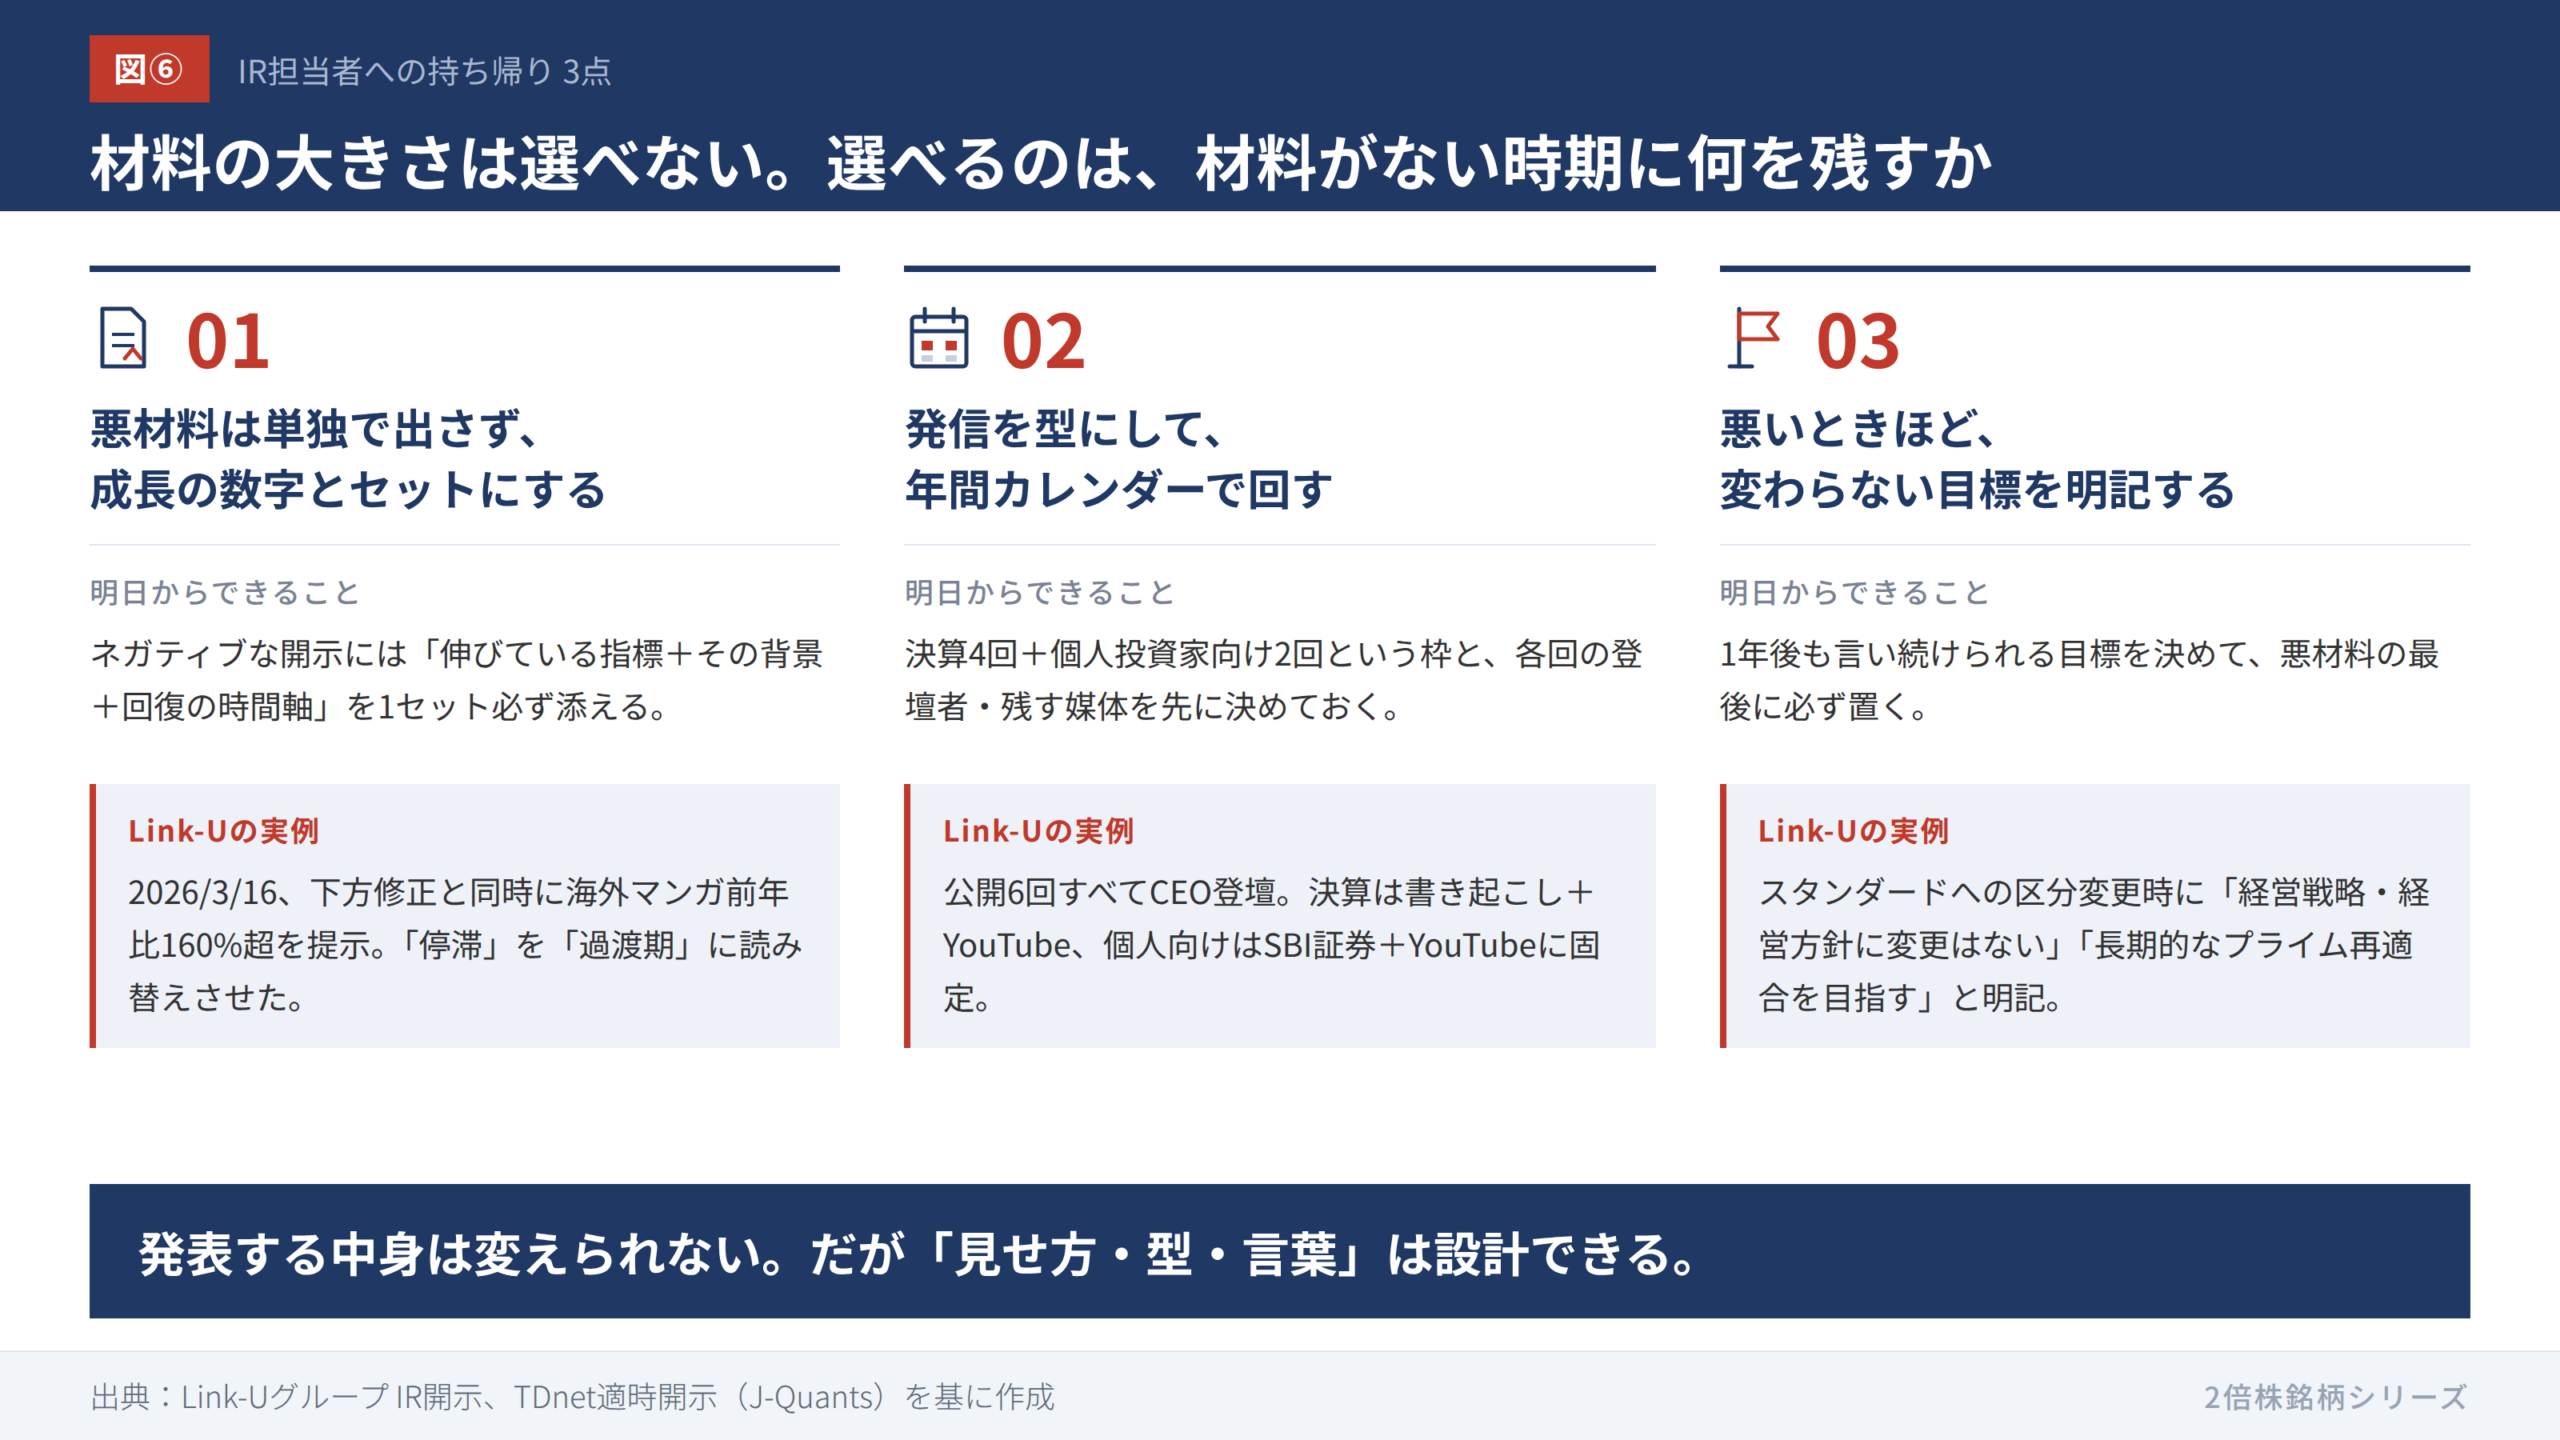
IR担当者にむけた持ち帰りを3つ挙げておきたい。
第一に、悪材料を単独で出さないこと。ネガティブな開示には「伸びている指標+その背景+回復の時間軸」を1セット必ず添える。Link-Uは下方修正と同時に海外マンガ+160%超を出して、「停滞」を「過渡期」に読み替えさせた。
第二に、発信を型にして年間カレンダーで回すこと。決算4回+個人投資家向け2回という枠と、各回の登壇者・残す媒体を先に決めておく。誰が出るかを毎回考えていると、忙しい期ほど抜ける。
第三に、悪いときほど変わらない目標を明記すること。1年後も言い続けられる目標を決めて、悪材料の最後に必ず置く。
Link-Uの1年が示したのは、材料の大きさは会社が選べないということだ。選べるのは、材料が出ていない時期に何を残しておくか。そこがIRの仕事だと思う。