多摩川HD(6838)――再生可能エネルギーの提供円滑化とスマートシティのインフラを支える会社 大株主が5カ月売り続けても止まらない上昇トレンド
多摩川ホールディングス(6838)の株価は、2026年1月から6月の半年で安値696円から高値2,496円まで、+258.6%上昇した。その裏側で、英国の証券会社カンター・フィッツジェラルド・ヨーロッパは保有比率19.81%から4.82%まで、12回の大量保有変更報告書を提出しながら5カ月間、一貫して売り続けていた。大株主が休みなく売っても株価が止まらなかった、という事実そのものが、この銘柄の需給の強さを何より物語っているのではないか。
基本情報
| 銘柄 | 多摩川ホールディングス株式会社(6838/EDINET E01864) |
| 業種 | 電子・通信用機器(モーター・レゾルバ等) + 再生可能エネルギー事業 |
| 上場市場 | 東証スタンダード |
| 評価期間 | 6ヶ月軸(2026年1月5日〜6月30日)、安値→高値+258.6% |
| 直近本決算(2025年10月期) | 売上55.9億円、営業利益2.8億円、純利益2.7億円、ROE 5.2%、健全性スコア50/100 |
| 最新開示(2026年6月15日、2026年10月期Q2・IFRS) | 上期売上37.4億円、営業利益7.5億円、純利益18.3億円(時価評価差額を含む) |
多摩川HDは電子・通信用機器(モーター・レゾルバ等)と再生可能エネルギー事業を手がける、東証スタンダード上場の会社だ。直近本決算(2025年10月期)は売上55.9億円、営業利益2.8億円、健全性スコアは50/100。特別強い会社という数字ではない。それでもこの半年、株価は3倍以上に買われた。
株価は6つの波を描きながら、3倍以上になった
1月上旬から2月中旬までは700〜800円台で伸び悩んでいた。そこから期間内に6つの波を形成しながら大きく上昇している。2月16日から27日の第1波(824円→1,080円、+31.1%)、3月4日から18日の第2波(903円→1,669円、+84.8%)、3月31日から4月22日の第3波(1,205円→1,826円、+51.5%)、4月28日から5月11日の第4波(1,622円→2,172円、+33.9%)、5月20日から6月4日の第5波(1,918円→2,446円、+27.5%)、6月11日から25日の第6波(1,750円→2,125円、+21.4%)である。
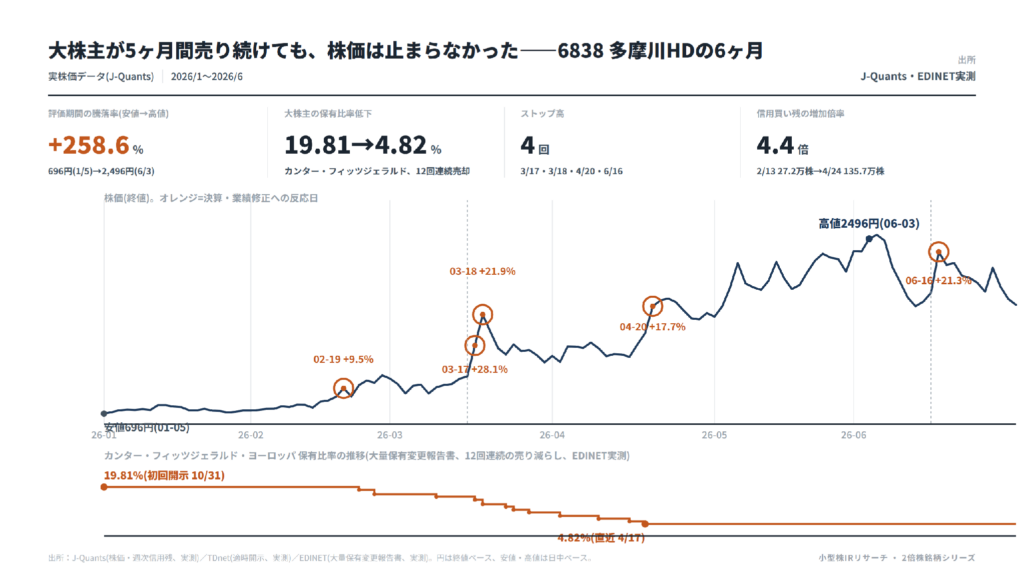
期間中にストップ高は4回。3月17日、18日の連続ストップ高、4月20日、6月16日だ。決算発表の翌営業日にストップ高が来る、というパターンがこの半年で繰り返された。
主役は会社ではなく、売り続けた大株主だった
この銘柄を語るうえで欠かせないのが、カンター・フィッツジェラルド・ヨーロッパ(純投資目的)による大量保有変更報告書の連続提出だ。2025年10月31日時点で162万6,700株(19.81%)を保有していた同社は、2026年2月24日の変更報告書を皮切りに、ほぼ週次のペースで18.69%、16.95%、15.89%、14.68%、12.92%……と保有比率を落とし続け、4月17日提出の12回目でついに4.82%(41万500株)まで売り込んだ。株数にして約121.6万株、比率にして約15ポイント分の株式が、半年弱で市場に出た計算になる。
| 基準日 | 保有比率 | 保有株数 | 備考 |
| 2025-10-31 | 19.81% | 1,626,700株 | 大量保有報告書(新規) |
| 2026-02-24 | 18.69% | 1,590,600株 | 変更報告書 No.1 |
| 2026-03-10 | 15.89% | 1,352,600株 | 変更報告書 No.3 |
| 2026-03-18 | 12.92% | 1,099,300株 | 変更報告書 No.5(連続ストップ高の最中) |
| 2026-03-27 | 9.58% | 815,000株 | 変更報告書 No.8 |
| 2026-04-17 | 4.82% | 410,500株 | 変更報告書 No.12(5%を下回り開示義務消滅) |
正直、意外だったのはそのタイミングだ。この売却期間は、株価の第2波から第4波にかけての最も急な上昇局面とほぼ完全に重なっている。大株主が継続的に売れば株価には下押し圧力がかかるはずだが、この銘柄では逆に、その供給を吸収してなお株価が上がり続けた。決算やストップ高が生んだ個人投資家の買い需要が、持続的な売りを上回っていたということだ。なお保有比率が5%を下回った4.82%以降は法律上の大量保有報告義務がなくなるため、その後も売却が続いたかどうかは公開情報からは確認できない。
決算のたびにストップ高が来る、という型ができていた
最初のきっかけは2月19日、時価評価差額の計上を含む通期業績予想の修正だった。この開示を境に第1波が形成されている。最大の引き金は3月16日のQ1決算だ。翌営業日の3月17日に前日比+28.1%でストップ高(1,369円)、続く3月18日にも+21.9%で連続ストップ高(1,669円)となり、第2波の急伸をそのまま形づくった。4月20日にも+17.7%のストップ高(1,750円)があり、これは新株予約権の大量行使が続くなかでの上昇だった。6月15日にはQ2決算と配当予想の修正が開示され、直前の急落(2,135円→1,750円台)から一転、翌16日には+21.3%のストップ高(2,280円)で切り返している。
その決算、中身を覗くと少し違う顔が見える
ただ、決算の「質」には注意がいる。6月15日開示のQ2(IFRS)は、上期売上37.4億円、営業利益7.5億円に対して純利益は18.3億円と、営業利益の2倍以上だ。差額の大半は、再エネ事業の資産に対する時価評価差額とみられる。セグメント別では、電子・通信用機器事業は売上+57.4%・営業利益+241.5%と本業が伸びる一方、再エネ事業は売上-41.7%と縮小しながら営業利益は+350.8%伸びており、資産の評価益で膨らんだ数字である可能性が高い。通期予想(純利益18.35億円)は上期実績とほぼ同水準で、下期はほぼ増益なしを見込む計算だ。
| セグメント | 売上構成比 | 営業利益率 | 売上・営業利益 前期比 |
| 電子・通信用機器事業 | 90.0% | 11.4% | 売上+57.4% / 営業利益+241.5% |
| 再生可能エネルギー事業 | 10.0% | 13.4% | 売上▲41.7% / 営業利益+350.8%(資産評価益の寄与大) |
もうひとつの売り圧力:ワラント行使
カンター・フィッツジェラルドの継続売却と並行して、行使価額修正条項付き新株予約権(いわゆるMSワラント型の第三者割当)の大量行使に関する開示が、ほぼ毎週のように続いていた。株式の希薄化も同時に進行していたわけだ。大株主の継続売却と新株の供給、という2つの要因を同時に抱えながら、それでも株価は上昇し続けた。資金の出し手が同一かどうかは開示からは確認できないが、供給要因が重なっていた事実自体は、この上昇の強さを測るうえで見逃せない背景だと思う。
信用残と空売りは、何を語っていたか
信用買い残(週次)は2月13日の27.2万株から4月24日には135.7万株まで、4.4倍に積み上がった。その後6月にかけては98万〜105万株程度で落ち着いている。信用売り残はほぼゼロで、最大でも3月27日の1,300株にとどまる。個人の信用取引での空売りは、ほとんど機能していなかったことになる。
一方、機関投資家の空売り残高(大量保有報告ベース)は、2月24日の期間最少153,001株から、3月16日のQ1決算を境に増加へ転じ、5月21日には期間最大の646,801株まで拡大した。単独の届出比率では、野村インターナショナルが6月19日時点で最大約2.70%に達している。カンター・フィッツジェラルドの大量保有報告と、この機関投資家の空売り報告は別々の制度・別々のプレイヤーによるもので、両者を直接結びつける根拠はない。
自社のIRは何を学べるか
ここまで見てきて、IR担当者に持ち帰ってほしい学べるポイントは2つある。
ひとつめは、大株主の継続売却があっても、発信を止めない姿勢だ。カンター・フィッツジェラルドは5カ月間休みなく売り続けたが、決算とストップ高が生んだ個人投資家の需要がそれを上回り続けた。大株主売却という一見ネガティブな開示が出ても、業績や成長ストーリーの発信を止めないことが効いていたのではないか。
ふたつめは、決算の「質」を自分から説明すること。時価評価差額のような一時的な要因で純利益が膨らむとき、本業由来か評価益由来かを会社自身が積極的に開示すれば、投資家の期待値と実態のギャップを未然に抑えられる。
一方で、今回の快進撃の持続性については懐疑的である。電子・通信用機器事業の伸びそのものは評価できるが、純利益の押し上げには非継続的な評価益が相応に含まれ、会社の通期予想も下期の増益をほとんど見込んでいない。カンター・フィッツジェラルドの保有比率は開示義務の外に出てしまい、最大の供給要因が見えなくなった一方、ワラント希薄化は今後も続く可能性がある。今後の焦点は、本業の伸びが評価益抜きでも純利益を支えられるかどうか、その一点に尽きると思う。
免責事項
本レポートは情報提供のみを目的としており、投資の推奨や助言を意図したものではありません。投資判断は自己責任でお願いいたします。株式投資には価格変動リスク、流動性リスク、信用リスク等があり、元本が保証されるものではありません。
本レポートに記載された情報は、公開情報および各種報道に基づいて作成しておりますが、その正確性・完全性を保証するものではありません。
© 2026 FiNX株式会社