CFOのための時価総額2倍分析【2026年6月】3ヶ月で2倍以上になった銘柄の分析
セクター別 市場分析
銀行・電機・精密機器・機械はセクターごと底上げ、医薬品・電気ガス・海運は業界ごと軟調
どの業種が対3ヶ月で強かったのか。
セクター別の中央値では、銀行業が+19.4%で最も高く、電気機器+13.0%、精密機器+4.7%、機械+4.6%と続く(下記スライド参照)。この4セクターに属する2倍株は、個別の施策そのものよりも業界全体の潮流に乗った側面が大きい可能性が高い。
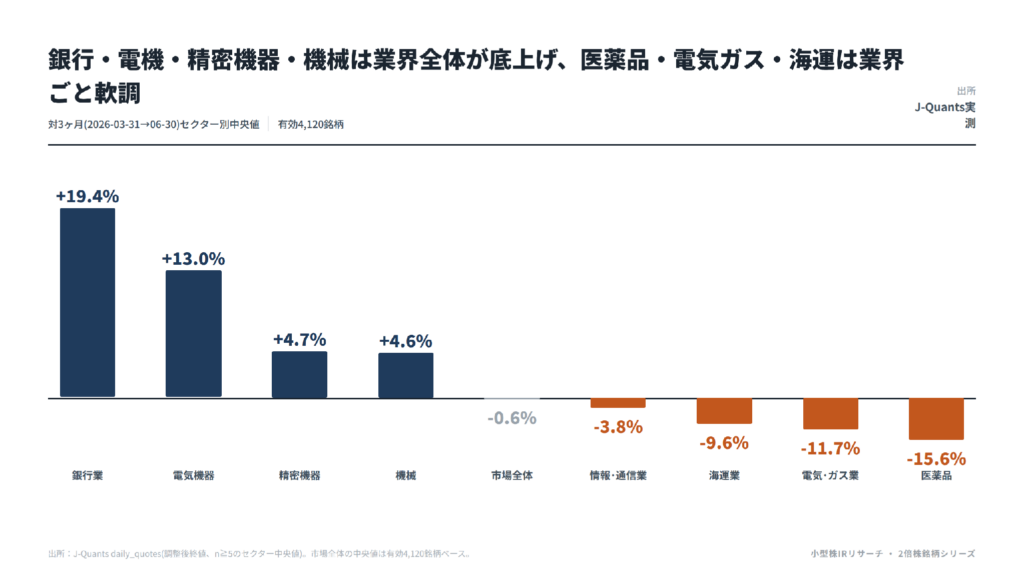
有効4,120銘柄・26セクターのうち、主なものは以下の通り。
| セクター | 銘柄数 | 中央値騰落率 |
| 銀行業 | 79 | +19.4% |
| 電気機器 | 222 | +13.0% |
| 精密機器 | 52 | +4.7% |
| 機械 | 203 | +4.6% |
| ガラス・土石製品 | 48 | +3.4% |
| 化学 | 202 | +2.2% |
| 輸送用機器 | 80 | +0.7% |
| 市場全体(参考) | 4,120 | -0.64% |
| 鉄鋼 | 38 | -1.0% |
| 情報・通信業 | 595 | -3.8% |
| サービス業 | 520 | -3.4% |
| 海運業 | 11 | -9.6% |
| 電気・ガス業 | 28 | -11.7% |
| 医薬品 | 80 | -15.6% |
一方で医薬品は-15.6%、電気・ガス業-11.7%、海運業-9.6%、情報・通信業-3.8%と沈んでいる。この中に含まれる2倍株は、業種の追い風ではなく銘柄固有の理由で跳ねたと推定される。なお電力テーマ自体は東京電力の資本提携先選定など話題性のあるニュースが多かったが、これは「電気・ガス業」(電力会社)の話であり、業界全体が底上げされた「電気機器」(電機・半導体関連メーカー)とは別のカテゴリーである点は、混同しないよう注意したい。
EDINET横断タグで見るーー業種半導体タグは+50.5%、AIタグは横ばい
セクター区分ではなく、実際の事業内容で切ってみるとどうなるか。
TSE33業種より細かく事業内容を説明する、EDINETの業種横断タグ(semiconductor・ai等、限定カバレッジ)で同じテーマの企業だけを抽出し、株価中央値を再計算した結果から見てみよう。
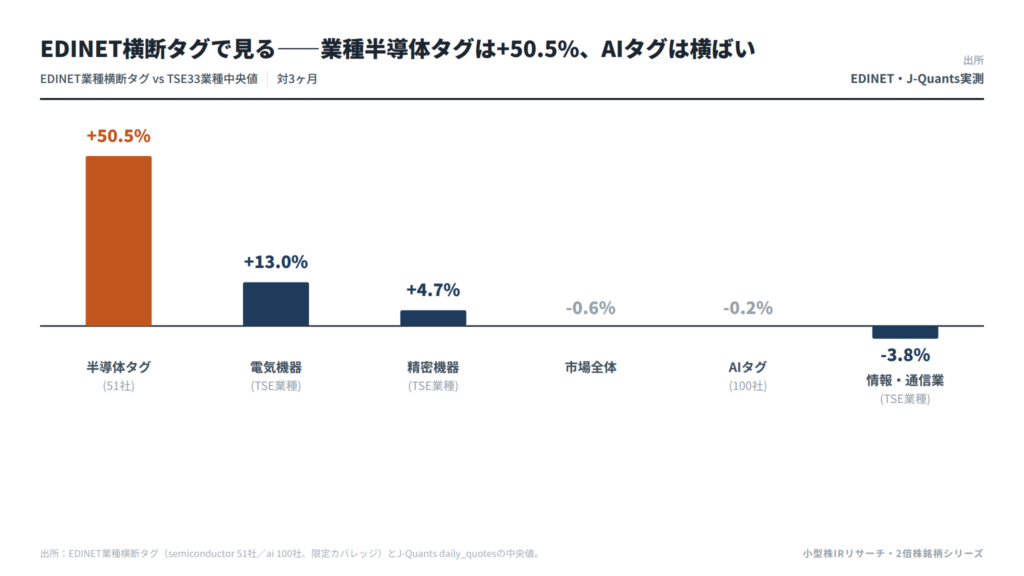
半導体タグ(51社)の中央値は+50.5%で、精密機器(+4.7%)や電気機器(+13.0%)というTSE業種の中央値を大きく上回った。半導体サプライチェーンという実際のニッチ市場では、業種区分ベースの分析が示すより強い業界全体の押し上げがあったことになる。一方でAIタグ(100社)の中央値はほぼ横ばい(-0.2%)であり、AIというテーマを掲げる企業群全体が底上げされていたわけではない。情報通信業に分類されるフィックスターズ(+95.6%)やG-テラドローン(+102.9%)のような急騰銘柄は、AIタグの同業者中央値がほぼ横ばいの中での急騰であり、銘柄固有要因であることが裏付けられる。
このタグは大企業中心の限定的なカバレッジ(北川精機など中小型の装置・素材メーカーの多くは未タグ)であるため、後段の個別診断の数値自体は変更していない。ただし、ニッチ市場の中央値が必要な場面では、業種名だけでなくEDINETの業種横断タグ(または個別企業の実際の製品・技術に基づく銘柄リスト)を使う方が、TSE33業種よりも精度の高い比較ができることが今回わかった。
個別銘柄の分析
セクター単位の分析だけでは、個別銘柄がなぜそこまで跳ねたのかまでは分からない。
今回は52件のうち、株価・開示データが十分に追える8銘柄を選び、「後藤フレームv2」という社内の分類手法(業績・IR・資本政策・外部環境・需給の5軸)で値上がりの主因を推定してみた。TDnetの適時開示とJ-Quantsの日次株価を突き合わせ、開示日・翌営業日の値動きを事実として記載している。同セクター内比較の結果、8銘柄はいずれもセクター中央値を大きく上回る銘柄固有のアルファを持ち、純粋な業界要因だけの銘柄は1件もなかった。
| 銘柄(コード) | 対3ヶ月騰落率 | 業績 | IR | 資本政策 | 外部 | 需給 |
| 北川精機(6327) | +449.0% | 7 | 3 | 0 | 30 | 60 |
| 東北特殊鋼(5484) | +109.4% | 10 | 35 | 40 | 10 | 5 |
| 日本ケアサプライ(2393) | +81.0% | 12 | 8 | 0 | 10 | 70 |
| HPCシステムズ(6597) | +160.2% | 35 | 45 | 0 | 15 | 5 |
| ティラド(7236) | +85.9% | 35 | 15 | 35 | 10 | 5 |
| 荒川化学工業(4968) | +66.7% | 45 | 25 | 15 | 10 | 5 |
| 日本MDM(7600) | +63.9% | 25 | 60 | 0 | 10 | 5 |
| 河西工業(7256) | +64.9% | 35 | 30 | 20 | 10 | 5 |
比率は後藤フレームv2に基づく推定(目分量)。需給は機関投資家・外国法人等の保有比率(EDINET有価証券報告書の直近開示ベース)、資本政策は開示された増配・自己株取得・株式分割などの種類数、外部は半導体・AI関連の設備投資サイクルへの露出度(直接受益=装置メーカー、間接受益=インフラ関連、非該当)に連動するルールで機械的に算出した。業績・IRの2軸は数値化が難しく、開示内容を根拠に相対配点している。
開示のたびに、逆方向にも動いた――北川精機と日本ケアサプライ
まず、対応する適時開示が見当たらないまま株価が大きく動いた2銘柄から見ていく。
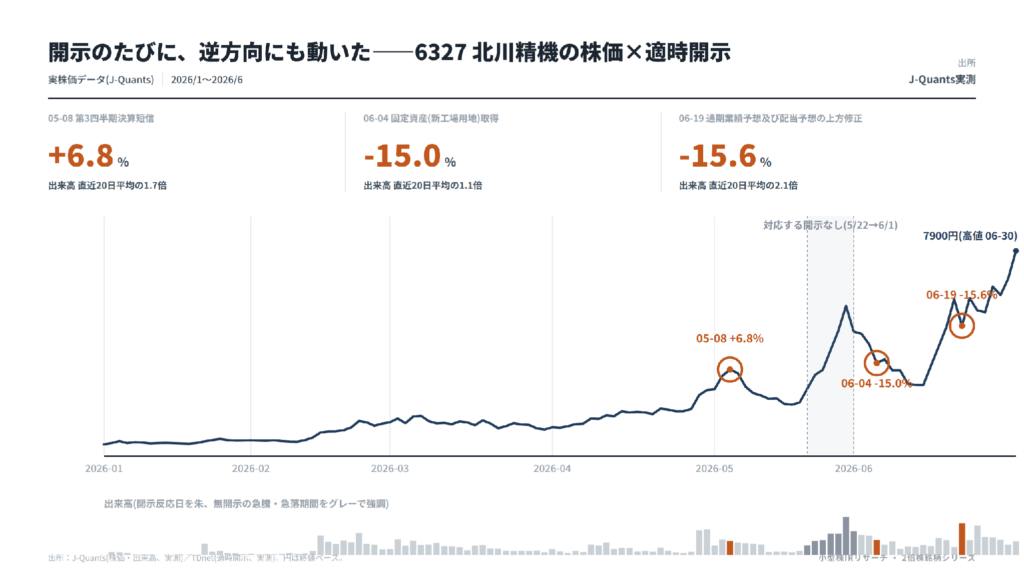
北川精機(6327、機械/精密機器)は、半導体パッケージ基板装置の受注に関連する銘柄だ。期初(3/31、1,439円)から期末(6/30、7,900円)まで+449.0%(機械セクター中央値+4.6%との差は+444.4pt)だが、値動きの中身は素直な右肩上がりではない。5月8日の第3四半期決算短信では前日比+6.8%と反応した一方、その後5月12日には反落。6月4日の固定資産(新工場用地)取得の開示ではストップ安(-15.0%)。極めつけは6月19日の通期業績予想及び配当予想の上方修正で、寄り付き後に一時ストップ高水準(7,150円)まで上昇したにもかかわらず、終値はストップ安(5,190円)——好材料のはずの開示当日に、ストップ高とストップ安の両方が記録されている。
さらに5月22日から6月1日にかけては、対応する開示が見当たらないまま2,914円から取引時間中の高値6,910円まで上昇し、同日中に4,980円まで反落するという乱高下も発生した(図③参照)。6月末の終値は7,900円で、期初からは+449.0%だが、その過程は極めて大きな上下動を伴っている。
日本ケアサプライ(2393、サービス業/介護用品レンタル)は、対3ヶ月+81.0%(サービス業セクター中央値-3.4%との差は+84.4pt)。こちらは北川精機以上に「開示なし」が徹底している。6月8日に前日比+19.8%のストップ高、翌6月9日も+23.1%のストップ高、6月10日も+9.1%と3営業日連続で急騰したが、TDnetの適時開示を確認した限り、この値動きに対応する会社発表は見当たらなかった。この3営業日の出来高は8,800株・49,100株・449,300株で、直近平均(1日1万株未満)の数倍から数十倍に達している。
2銘柄に共通するのは、株主構成の統計だけでは説明のつかない、開示に先回りするような、あるいは開示を伴わない値動きが観測された点だ。何がこの急騰を引き起こしたのかは、TDnetの範囲では特定できていない。
TOBは3営業日で買付価格に到達、決算・増配・中計は2営業日連続ストップ高
一方、開示と株価の反応が素直に一致した2銘柄もある。
東北特殊鋼(5484、鉄鋼)は、既存の資本関係先である大同特殊鋼によるTOBの対象となった銘柄だ。対3ヶ月+109.4%(鉄鋼セクター中央値-1.0%との差は+110.4pt)。5月15日にTOBへの賛同表明及び応募推奨が開示されると、翌営業日にストップ高(+26.5%)、その翌営業日もストップ高(+17.2%)、さらにその翌営業日には4,475円まで上昇し、3営業日で買付価格の水準に到達した。その後は6月30日のTOB結果・親会社異動の開示まで、株価はほぼ買付価格近辺(4,475円〜4,485円)で横ばいのまま推移している。開示直後に急騰し、あとは決済まで動かないという、M&A裁定取引らしい素直な値動きだ。
ティラド(7236、輸送用機器)は、業績の連続上方修正・増配・株式分割が重なった銘柄で、対3ヶ月+85.9%(輸送用機器セクター中央値+0.7%との差は+85.3pt)。4月27日に決算短信・増配・中期経営計画「T.RAD-2026」を同時発表すると、2営業日連続でストップ高(+18.5%→+15.6%)となった。一方、5月25日の株式分割(1:10)及び期末配当の決定という開示に対しては、翌営業日-1.4%とほぼ無反応で、株式分割そのものが株価を押し上げた形跡は見られない。決算・増配・中期計画をまとめて出した日は大きく反応し、資本政策の中でも株式分割単独では効かない、という対比がはっきり出た例だ。
開示と株価がねじれた3社――荒川化学工業・日本MDM・河西工業
開示の中身と株価の反応が、必ずしも素直に一致しない銘柄も3つあった。
荒川化学工業(4968、化学)は対3ヶ月+66.7%(化学セクター中央値+2.2%との差は+64.6pt)。3月2日の微細藻類事業の譲受(-2.2%)、3月17日のベトナムにおける合弁会社設立(-1.0%)、3月30日の第6次中期5ヵ年経営実行計画の骨子策定(-3.3%)と、いずれも「攻め」の戦略発表のはずの開示は当日または翌営業日に株価が下落している。期間中で株価が最も上昇したのは、地味な決算短信の開示日(5月14日、+7.3%)だった。派手な成長戦略よりも、決算そのものの中身の方が素直に評価された格好だ。
日本MDM(7600、精密機器)は人工関節などの医療機器メーカーで、対3ヶ月+63.9%(精密機器セクター中央値+4.7%との差は+59.2pt)。5月14日、前夜からの一部報道を受けた「当社に関する一部報道について」という説明の開示が出ると、当日ストップ高(+17.8%)、翌営業日もストップ高(+18.9%)、その翌営業日も+16.3%と3営業日で450円から733円まで上昇した。ところが実際に薬事承認・販売開始という事実が確定した6月12日の開示(中国WOMA社の人工股関節製品)への反応は、翌営業日+2.0%と小幅にとどまっている。市場が反応したのは「報道への説明」であって、その後の「事実の確定」ではなかったことになる。
河西工業(7256、輸送用機器)は対3ヶ月+64.9%(輸送用機器セクター中央値+0.7%との差は+64.3pt)。同業大手イクヨによる株式取得の開示(4月23日、+8.7%→翌営業日ストップ高+21.3%)、通期連結業績予想の修正(5月8日、ストップ高+22.6%→翌営業日ストップ高+18.4%)、主要株主の異動(6月16日、翌営業日ストップ高+20.3%)はいずれも直後に大きく上昇した一方、決算短信及び改善状況報告書の東証提出(5月15日)は-11.4%と下落している。好材料と受け止められた開示と、実務的な報告書の提出とで、反応の方向が分かれた形だ。
業界の追い風と銘柄固有要因の両方に乗っていたのは、HPCシステムズだけ
8銘柄の中で唯一、業界全体の追い風と銘柄固有の材料の両方が寄与していたのがHPCシステムズ(6597、電気機器)だ。AI/量子コンピューティング関連のインフラ需要に関連する銘柄で、対3ヶ月+160.2%(電気機器セクター中央値+13.0%との差は+147.2pt)。4月1日、大口受注と量子物理学の権威(京都大学名誉教授)のシニアフェロー就任を同時発表すると、翌営業日・翌々営業日と2営業日連続のストップ高(+23.6%→+23.8%)。一方、5月15日の第3四半期決算短信への反応はほぼゼロ(-0.2%)だった。図②で見た半導体タグの追い風(+50.5%)ほど直接的ではないが、AI関連インフラという間接的な業界の物色に加え、大型受注と著名研究者の招聘という銘柄固有の材料が重なったことで、電気機器セクター中央値を大きく上回る動きになったとみられる。
制度・ガバナンスの通奏低音は薄く、株式分割は単独では効いていない
12ヶ月・6ヶ月レポートで観測された「PBR是正・政策保有縮減・市場区分見直し」という制度的な背景は、対3ヶ月ではどうだったか。
対3ヶ月シートの記述ベースで政策保有縮減への言及があったのは佐賀銀行・日本抵抗器製作所・大同メタル工業・長野計器の4銘柄。TDnetを確認したところ、日本抵抗器製作所(5/19「投資有価証券売却に伴う特別利益の計上見込み」)と大同メタル工業(2/12「特別利益の計上並びに業績予想及び配当予想の修正」)は単独の開示項目として公表しており実体を伴う一方、佐賀銀行と長野計器についてはこの期間のTDnet開示に政策保有株式の売却を単独の主題とする開示は見当たらず、決算短信や中期経営計画などの文書内での言及にとどまっている可能性が高い。日本MDMについては6月3日、上場維持基準(流通株式時価総額)への適合に向けた計画を開示しており、市場区分の変更検討は実際の開示内容として確認できた。制度要因への言及自体は12ヶ月・6ヶ月に比べて少なく、この期間においては業績・テーマ要因の方が主導している可能性がある(ただし母集団が52件と相対的に小さいことの影響も否定できない)。
需給・希薄化の面では、株式分割の言及があったのはマルマエ・サイバー・バズ・ティラドの3銘柄。このうちティラドは前章で見た通り、株式分割の開示単独では-1.4%とほぼ無反応だった。マルマエも株式分割自体は対3ヶ月の期間より前(2/27)に開示済みで、期間中の上昇は中間決算・公募増資・業績上方修正という別の開示に対する反応で説明できる。サイバー・バズは株式分割を中間決算・業績上方修正と同日に発表しておりストップ高となったが、分割単独の寄与は切り分けられない。3銘柄とも、株式分割そのものが株価を押し上げた明確な証拠は見当たらなかった。低位株プレミアム(株価300円未満)に該当する銘柄は対3ヶ月では0件だった。
では、自社のIRなら何を持ち帰るか
8銘柄を並べて、持ち帰れることは3つある。
まず、開示のない急騰(北川精機・日本ケアサプライ)は、株主構成の統計だけでは予測できない。IR担当者としては、自社の株価が説明のつかない動きをした場合に備えて、適時開示の要否を判断する社内フローを普段から整えておくことが、こうした局面での対応の速さにつながるのではないか。
次に、TOBや決算・増配・中期計画のように「わかりやすい好材料」は素直に株価に反映される一方(東北特殊鋼・ティラド)、中期経営計画やM&Aといった「攻め」の発表が必ずしも好感されるとは限らない(荒川化学工業)。市場が評価するのは発表の派手さではなく、その中身が実際の業績にどうつながるかという納得感なのかもしれない。
最後に、日本MDMのように「報道への説明」が「事実の確定」より大きく株価を動かすケースもある。不確かな報道が先行した場合、早期に会社としての説明を出すこと自体が、投資家の疑心暗鬼を鎮める意味で重要なIRアクションになっているようだ。
免責事項
本レポートは情報提供のみを目的としており、投資の推奨や助言を意図したものではありません。投資判断は自己責任でお願いいたします。株式投資には価格変動リスク、流動性リスク、信用リスク等があり、元本が保証されるものではありません。
本レポートに記載された情報は、公開情報および各種報道に基づいて作成しておりますが、その正確性・完全性を保証するものではありません。本レポート中の将来予測(中期経営計画目標、契約更新シナリオ、外部資本動向の予測等)は会社予想・公開計画に依拠したものであり、その実現を保証するものではありません。
© 2026 FiNX株式会社