CFOのための時価総額2倍分析【2026年7月】12ヶ月で2倍以上になった銘柄の分析
1年で相場は+36%、それでもこの8社はさらに倍になった
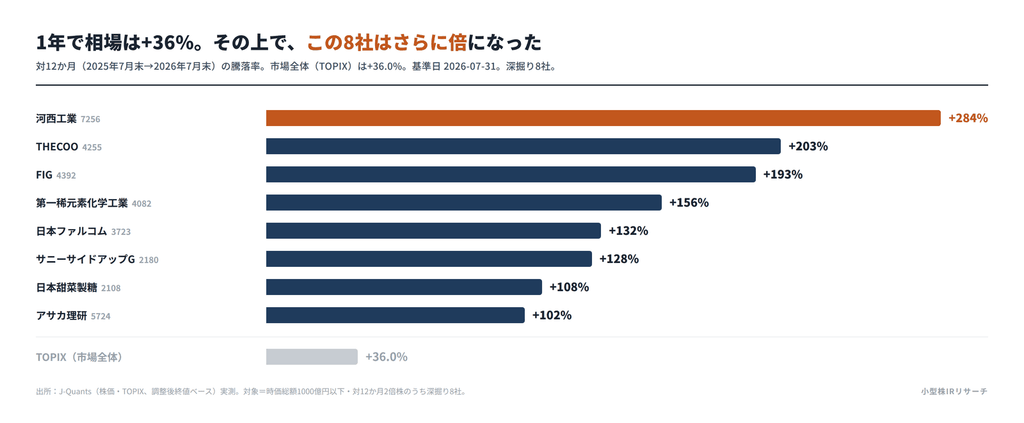
2026年7月末を基準に、時価総額1000億円以下で1年(対12か月)で株価が2倍以上になった銘柄は、1000億円以下でみて60社にのぼった。この1年、TOPIXは+36.0%と歴史的に強く、全銘柄の中央値も+7.1%とプラス。銀行・資源・電機が「面」で上昇した強気相場だ。その中から深掘りする8社は+102〜284%と、地合いの倍以上に離した。効いたのは、金利で沸いた銀行相場の外側にある、経済安全保障(レアアース)、AI・半導体の裾野、利益の可視化と還元、そしてTOB・持株拡大という資本イベントだった。以下、市況、セクター別の市場分析、テーマ背景、8銘柄の深掘りの順に見ていく。
1年で市場全体の騰落率は+36%。中央値もプラスの強気相場だった
まず、今回の対象となる範囲:2025年7月~2026年7月の市況を見ていこう。同じく2026年7月31日を起点として6ヵ月前の市況と比較すると、その様相は大きく異なる。
TOPIXは2025年7月末の2,943.07から2026年7月末の4,003.30へと移行し、+36.0%であった。全銘柄(有効3,586銘柄)の騰落率中央値も+7.1%とプラスで、業種単位でも上昇が広がった1年間だったといえる。金融正常化、資源・経済安保、AI・半導体という複数の追い風が重なった。ただし中央値+7.1%と指数+36%の差は大きく、指数を押し上げたのは一部の大型・強業種だ。
その中で、深掘りする8社は+102〜284%の騰落率を見せた8社である。市場全体が好調だったことを差し引いても、この銘柄は自社固有の要因で説明するしかない快調さをみせている(図①参照)。
セクター別に見ると、銀行・資源・電機が「面」を作った
では、どの業種が強かったのか。業種の中央値で地合いを見ておく。
TSE33業種の中央値の首位は銀行業(+84.2%)。日本銀行の金融正常化・利上げが業界全体を押し上げた。次いで鉱業(+61.4%)、非鉄金属(+50.7%)、保険(+36.9%)、電気機器(+34.6%)。金融・資源・半導体の三系統が市場の「面」を作った1年だ(図②参照)。
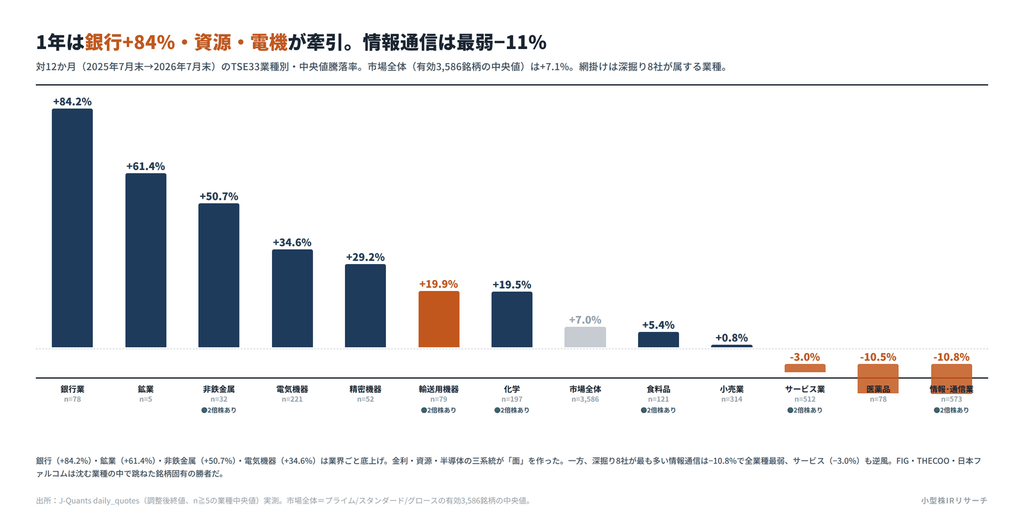
注目したいのは、深掘り8社が最も多く属する情報通信が−10.8%と全業種で最弱だったことだ。FIG・THECOO・日本ファルコムは、沈む業種の中で跳ねた銘柄固有の勝者ということになる。化学(+19.5%)の第一稀元素、非鉄金属(+50.7%)のアサカ理研は資源・経済安保の「面」に乗った側面があり、食料品(+5.4%)の日本甜菜製糖、サービス(−3.0%)のサニーサイドアップは業種の逆風の中で個別材料に反応した。同じ2倍でも、業界の潮流に乗ったのか、業種に逆らって跳ねたのかで、読み方が変わる。
主なセクターの中央値は次の通り(有効3,586銘柄・n≧5の32業種)。
| 業種 | 銘柄数 | 中央値騰落率 |
|---|---|---|
| 銀行業 | 78 | +84.2% |
| 鉱業 | 5 | +61.4% |
| 非鉄金属 | 32 | +50.7% |
| 保険業 | 13 | +36.9% |
| 電気機器 | 221 | +34.6% |
| 海運業 | 11 | +33.0% |
| 精密機器 | 52 | +29.2% |
| ゴム製品 | 16 | +28.0% |
| 倉庫・運輸関連業 | 31 | +24.2% |
| 証券・商品先物取引業 | 36 | +23.3% |
| 機械 | 202 | +22.4% |
| 石油・石炭製品 | 9 | +22.3% |
| 輸送用機器 | 79 | +19.9% |
| 化学 | 197 | +19.5% |
| ガラス・土石製品 | 49 | +16.6% |
| 電気・ガス業 | 28 | +16.0% |
| 鉄鋼 | 36 | +15.1% |
| 繊維製品 | 46 | +14.8% |
| 建設業 | 135 | +13.7% |
| その他金融業 | 37 | +13.3% |
| 卸売業 | 270 | +13.1% |
| パルプ・紙 | 23 | +10.8% |
| 金属製品 | 82 | +10.5% |
| 陸運業 | 52 | +8.2% |
| 水産・農林業 | 12 | +8.0% |
| 不動産業 | 127 | +7.7% |
| その他製品 | 103 | +7.4% |
| 市場全体(参考) | 3,586 | +7.1% |
| 食料品 | 121 | +5.4% |
| 小売業 | 314 | +0.8% |
| サービス業 | 512 | −3.0% |
| 空運業 | 5 | −3.4% |
| 医薬品 | 78 | −10.5% |
| 情報・通信業 | 573 | −10.8% |
トレンドに乗ったテーマについて詳細を観察する
業種の次は、業種をまたぐ「テーマ」で見ていこう。
金利政策: この1年で最も銀行業の快進撃に有効だったのは金利政策である。銀行業+84.2%は日本銀行の金融正常化・利上げ局面という構造要因で、業界全体に強い追い風となった。今回の深掘り8社に銀行業は含まれていないが、相場の「面」を作った主役として言及した。
経済安全保障とレアアース:2026年1月、中国が対日レアアース輸出許可審査の厳格化を検討と報じられた。これが第一稀元素化学工業(レアアース代替のジルコニア技術)とアサカ理研(貴金属回収・資源循環)の外部環境になった。背景には経済安全保障推進法と特定重要物資、K Programの技術テーマ(次世代半導体微細加工・耐熱超合金等)がある。ただし、規制観測は外部環境であって新規受注・商業生産の発表ではない。利益への実現とはまた別の話であることに留意すべきである。
AI・半導体:電気機器+34.6%が示すとおりAI・半導体は「面」で強かった。FIGはAI半導体の検査工程向け自動化装置で買われた。GPU本体だけでなく、検査・製造・部材へ物色が広がった局面だ。社内のテーマ・バスケット分析(過去1年・実測)では、半導体テーマは「同日に最も跳ね20日後に最も剥げる」。実需の裏付けを分けて見る。
利益の可視化と還元および資本イベント:情報通信・サービス・食料品といった中央値の低い業種でも、THECOO(上方修正)、日本ファルコム(経常5.8倍上方修正)、日本甜菜製糖(増配・DOE方針)、サニーサイドアップ(アカツキのTOB)、河西工業(イクヨの持株拡大)は個別の銘柄がもつ材料で跳ねた。とくにM&A・TOBは「連想」で語らず、TOB意見表明・大量保有報告書という一次開示まで降りて主因を確認するのが鉄則だ。
1年で効いた材料を分類して理解する
個別銘柄の上昇要因を分析する前に、8社を主因で4つの型に束ねてみてみよう(図③参照)。
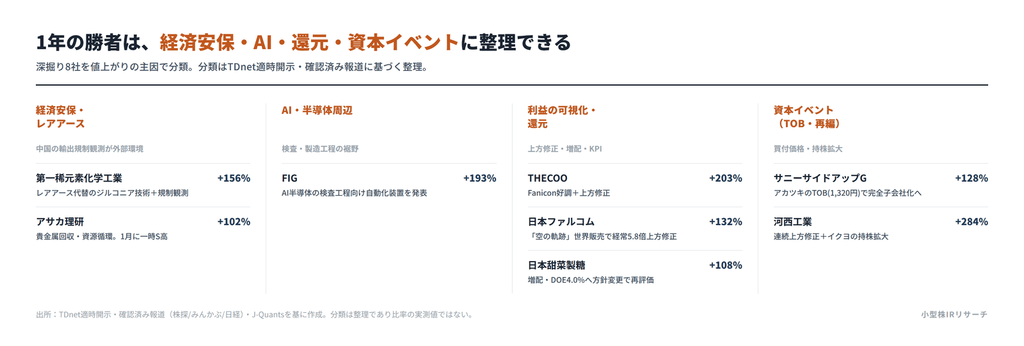
経済安保・レアアースが第一稀元素・アサカ理研。AI・半導体周辺がFIG。利益の可視化・還元がTHECOO・日本ファルコム・日本甜菜製糖。資本イベント(TOB・再編)がサニーサイドアップ・河西工業だ。では1社ずつ見ていく。
個別銘柄の上昇要因分析
河西工業(7256)――上方修正から、主要株主の異動へ
同社の騰落率は12か月で最も高かった。その上昇要因は業種テーマではなく、業績回復+資本再編で説明できる。
河西工業は自動車内装部品を手がける。輸送用機器の中央値は+19.9%だが、河西の+284%はそれをはるかに上回る。北米採算改善による連続上方修正が再建期待を作り、そこにイクヨによる持株拡大が資本再編の思惑を上乗せした。2月に上方修正+中計で3日連続ストップ高、5月8日に経常25億→53億へ再上方修正、6月にイクヨが取得目標を15%程度から29%程度へ引き上げて再びストップ高。ただし自己資本比率11.5%と財務は薄く、上方修正の質・継続性と統治改善を併せて見る必要がある。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| スタンダード/輸送用機器 | 162億円 | 58.2億円 | 11.5% | +284% |
| 主な事業 | 自動車内装部品 | |||
| 直近業績 | 売上1,962億/営業65.8億/純40.5億(2026/3期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2026-02-16〜18 | 3連続S高 | 北米採算改善で業績上方修正+中計 |
| 2026-05-08 | 再上方修正 | 経常25億→53億、最終10億→40億へ |
| 2026-06-17 | S高 | イクヨが取得目標を29%程度へ引き上げ |
THECOO(4255)――ファンビジネスの好調を、上方修正で伝えた
情報通信が最弱の中で、なぜ3倍になったのか。
THECOOは会員制ファンコミュニティ「Fanicon」とインフルエンサーマーケティングを手がける。情報通信の中央値−10.8%に対し、12か月+203%。11月の通期経常利益予想の上方修正を起点に、5月の1〜3月期決算で売上14.1億円(前年同期比+31.1%)、ファン数約48.5万人(+35.1%)、案件単価+63.7%と好調が確認され、5月25日に高値2,750円を付けた。ファン基盤の拡大と大型案件が利益増の背景だ。ただし通期予想は据え置きで成長投資を優先しており、テーマではなく四半期ごとの実績で評価が切り上がった型といえる。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| グロース/情報・通信業 | 52億円 | 1.2億円 | 16.1% | +203% |
| 主な事業 | ファンコミュニティ「Fanicon」、インフルエンサーマーケティング | |||
| 直近業績 | 売上48.3億/営業2.0億/純1.7億(2025/12期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2025-11 | 上方修正 | 通期経常利益予想の上方修正 |
| 2026-05(1-3月期) | 好決算 | 売上+31.1%、ファン48.5万人(+35.1%)、案件単価+63.7% |
| 2026-05-25 | 高値2,750円 | 決算後の再評価(通期予想は据え置き) |
FIG(4392)――AI半導体の「検査工程」で買われた
AIの物色が製造・検査の裾野へ広がった代表例だ。
FIGはモビリティサービスや産業自動化・半導体関連装置を手がける。情報通信に分類されるが、12か月+192.6%と業種中央値を大きく上回った。5月7日引け後、グループ会社REALIZEが台湾企業と共同開発したAI半導体の検査工程向け自動化装置を発表。米国企業のAI向けGPUパッケージの量産工程を対象とし、翌8日はストップ高となった。5月27日に高値3,075円。ラベル(情報通信)ではなく、AI半導体という最終的な製品からの連想が投資家の注目を集めた形となった。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| プライム/情報・通信業 | 308億円 | 20.7億円 | 55.8% | +193% |
| 主な事業 | モビリティサービス、産業自動化・半導体関連装置 | |||
| 直近業績 | 売上133億/営業8.3億/純7.8億(2025/12期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2026-05-07〜08 | S高 | REALIZEが台湾企業とAI半導体の検査工程向け自動化装置を発表 |
| 2026-05-27 | 高値3,075円 | AI半導体・検査工程テーマの物色(受注額等は不明) |
第一稀元素化学工業(4082)――レアアース代替という経済安保テーマ
資源テーマは、採掘ではなく「代替・省資源」で買われた。
第一稀元素化学工業はジルコニウム化合物・セラミックス材料を手がける。12か月+156%、化学の中央値+19.5%を上回った。2025年10月21日、セラミックス向けジルコニア粉末で、一般的な安定化剤のイットリア等のレアアースに代え酸化カルシウムを用いる技術(DURAZR-Sの新グレード)を発表し、翌22日に急騰。さらに2026年1月の中国による対日レアアース輸出管理厳格化の観測を背景に1月20日に高値4,400円を付けた。採掘会社ではなく、レアアースの「代替・省資源技術」として経済安保テーマが波及した例だ。ただしこれは特定材料の代替であり、あらゆるレアアース用途の代替ではないことに留意すべきである。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| プライム/化学 | 428億円 | 7.9億円 | 57.5% | +156% |
| 主な事業 | ジルコニウム化合物・セラミックス材料 | |||
| 直近業績 | 売上358億/営業34.8億/純25.1億(2026/3期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2025-10-21〜22 | 急騰 | レアアース代替のジルコニア技術(酸化カルシウム利用)を発表 |
| 2026-01 | 上昇 | 中国の対日レアアース輸出管理厳格化の観測 |
| 2026-01-20 | 高値4,400円 | 経済安保テーマの波及 |
日本ファルコム(3723)――「空の軌跡」世界販売で、経常を5.8倍に
ゲーム・IP企業の再評価は、上方修正の連鎖で起きた。
日本ファルコムはゲームソフト開発・販売とIPライセンスを手がける。12か月の騰落率は+132%であった。また基本情報として自己資本比率が94.6%ときわめて高い銘柄であることも注目要素のひとつである。
2026年2月13日、上期経常利益予想を1.2億円から7億円へ(従来予想の約5.8倍)修正した。理由は「空の軌跡 the 1st」の世界販売の堅調さだ。5月13日には通期経常予想を13億円から22億円へ引き上げた。7月2日に高値2,980円を付けたが、この高値付近の直接的な材料は確認できていないため、決算を7月急騰の直接原因とは断定しがたいが、IPの世界的な販売の好調さが数字に表れたた可能性が極めて高い。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| グロース/情報・通信業 | 277億円 | 1.6億円 | 94.6% | +132% |
| 主な事業 | ゲームソフト開発・販売、IPライセンス | |||
| 直近業績 | 売上26.1億/営業13.4億/純9.0億(2025/9期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2026-02-13 | 上方修正 | 上期経常を1.2億→7億(約5.8倍)へ。「空の軌跡 the 1st」世界販売 |
| 2026-05-13 | 通期上方修正 | 通期経常を13億→22億へ |
| 2026-07-02 | 高値2,980円 | 直接材料は付近で確認されず |
日本甜菜製糖(2108)――増配とDOE方針で、再評価された
連続ストップ高で2倍株を達成したのではなく、年間を通じて再評価されている銘柄である。
日本甜菜製糖は甜菜糖・食品・飼料を手がける。食料品の中央値+5.4%に対し12か月+108%。2026年5月13日の決算・配当方針発表を受けて後場に急騰した。2027年3月期は営業利益13億円(前期0.52億円)を予想し、期末一括配当を前期160円から260円へ増額、配当方針を「1株80円以上」から「DOE4.0%目安」へ変更した。営業利益の回復と還元方針の変更が具体的材料だ。ただし前期の純利益50.3億円には投資有価証券売却益等が寄与しており、本業の営業利益(0.52億円)とは分けて評価する必要があるため、7月29日の高値5,280円を5月の発表だけで説明し切ることはできない。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| プライム/食料品 | 629億円 | 82.8億円 | 79.3% | +108% |
| 主な事業 | 甜菜糖、食品、飼料・農業関連 | |||
| 直近業績 | 売上687億/営業0.5億/純50.3億(2026/3期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2026-05-13 | 急騰 | 2027/3期営業益13億予想、期末配当160→260円、方針をDOE4.0%目安へ変更 |
| 2026-07-29 | 高値5,280円 | 5月の発表が影響している可能性あり |
サニーサイドアップグループ(2180)――アカツキのTOBによる非公開化+好決算
サービス業が逆風の中、これは業績ではなくTOBで説明される事例である。
サニーサイドアップグループはPR・マーケティング・スポーツ事業や「bills」を手がける。12か月+128%だが、これは業績成長ではなく、アカツキによる完全子会社化を目的としたTOBに対応する。2026年5月13日引け後にTOB(買付価格1,320円)が発表され、翌14日に買付価格へサヤ寄せする買いが入った。当初の買付期間は5月14日〜6月24日、対象会社は賛同・応募推奨を表明。IP・ブランド事業の一体運営を目指す経営統合だ。ただし買付価格は市場株価の法的な上限ではなく、成立・条件変更のリスクもある。とはいえ好決算の寄与とTOBの寄与は分離できないため、このふたつの要素が複合的に機能した結果ととることができる。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| サービス業(アカツキのTOBで非公開化手続き中) | 199億円 | 5.5億円 | 43.7% | +128% |
| 主な事業 | PR、マーケティング、スポーツ、bills | |||
| 直近業績 | 売上196億/営業16.0億/純9.5億(2025/6期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2026-05-13 | TOB発表(引け後) | アカツキが完全子会社化目的でTOB、買付価格1,320円 |
| 2026-05-14 | サヤ寄せ | 買付価格へ接近する買い(買付期間5/14〜6/24) |
アサカ理研(5724)――貴金属回収と資源循環に、規制観測が波及
非鉄金属という強い「面」に、経済安保テーマが乗った。
アサカ理研は貴金属回収・精錬や資源リサイクルを手がける。非鉄金属の中央値+50.7%という強い業種の中で、12か月+102%。2025年秋から上昇し、2026年1月7日に中国の対日レアアース輸出管理厳格化の検討が報じられると一時ストップ高、1月16日に高値5,500円を付けた。既存の貴金属回収事業に、供給網の国内化・資源循環への期待が重なった。ただしこの報道は外部政策への市場反応であって、アサカ理研による新規受注・商業生産開始の発表ではない。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 12か月騰落率 |
|---|---|---|---|---|
| スタンダード/非鉄金属 | 121億円 | 5.0億円 | 35.4% | +102% |
| 主な事業 | 貴金属回収・精錬、資源リサイクル | |||
| 直近業績 | 売上86.9億/営業4.9億/純3.0億(2025/9期) | |||
| 日付 | 局面 | 主な材料 |
|---|---|---|
| 2025秋 | 上昇 | 直接材料は本稿では未確定 |
| 2026-01-07 | 一時S高 | 中国の対日レアアース輸出管理厳格化の検討報道 |
| 2026-01-16 | 高値5,500円 | 資源循環・供給網国内化への期待 |
自社のIRが持ちかえることの出来るヒント
今回の2倍株8銘柄を並べて見えてきたことから、IR担当者が持ち帰ることのできるヒントは4点と豊富に得られた。
まず、業種全体が逆風におかれていても、四半期ごとの実績で自社の評価は決まるという点である。THECOOも日本ファルコムも、情報通信という最弱業種の中で、上方修正とKPI(ファン数・世界販売)を数字で示して買われた。テーマや業種の追い風がなくても、実績の連鎖は効く。
第二に、事業KPIを毎回同じ定義で出し続けると、通期予想を動かさなくても再評価される。 THECOOは決算でファン数(48.5万人/+35.1%)と案件単価(+63.7%)を数値開示。通期予想は据え置きのまま+203%になった。財務の着地だけでなく、会員数・単価・継続率のような事業KPIを定点で出し続けることが効く。
第三に、ネガティブな要素は調査報告書で早く、かつ他の開示より先に清算しておくことである。分割・増配・提携を束ねて出すという順番を意識した開示は有効である。 アイサンテクノロジーは4月の不正調査問題を6/19の調査報告書公表でしっかりと投資家にその内情を説明した。そのあとに株式分割・増配・資本業務提携を重ねて最高値を付けた。負の材料を残したまま前向き材料を出しても評価されにくい。
最後に、配当方針は「DOE○%」のように一読で分かる基準を一番意識して伝えるようにすることである。ただしこうした指標を一見しただけでは補足しにくい、一過性益を含む期は本業利益を併記すべきである。 日本甜菜製糖は「1株80円以上」→「DOE4.0%目安」に変更して+108%。一方で前期純益50.3億には投資有価証券売却益が含まれ、本業営業益0.52億と乖離している。誤認を避けるには本業ベースの利益を並べて出す必要がある。
免責:本稿は公開情報に基づく事実の整理および分析であり、特定の有価証券の取得・売却を勧誘するものではありません。投資判断は自己責任でお願いします。記載の数値・日付は作成時点の公開情報に基づき、将来予告なく変動する可能性があります。目標株価・投資判断は示していません。
© 2026 FiNX株式会社