CFOのための時価総額2倍分析【2026年7月】6ヶ月で2倍以上になった銘柄の分析
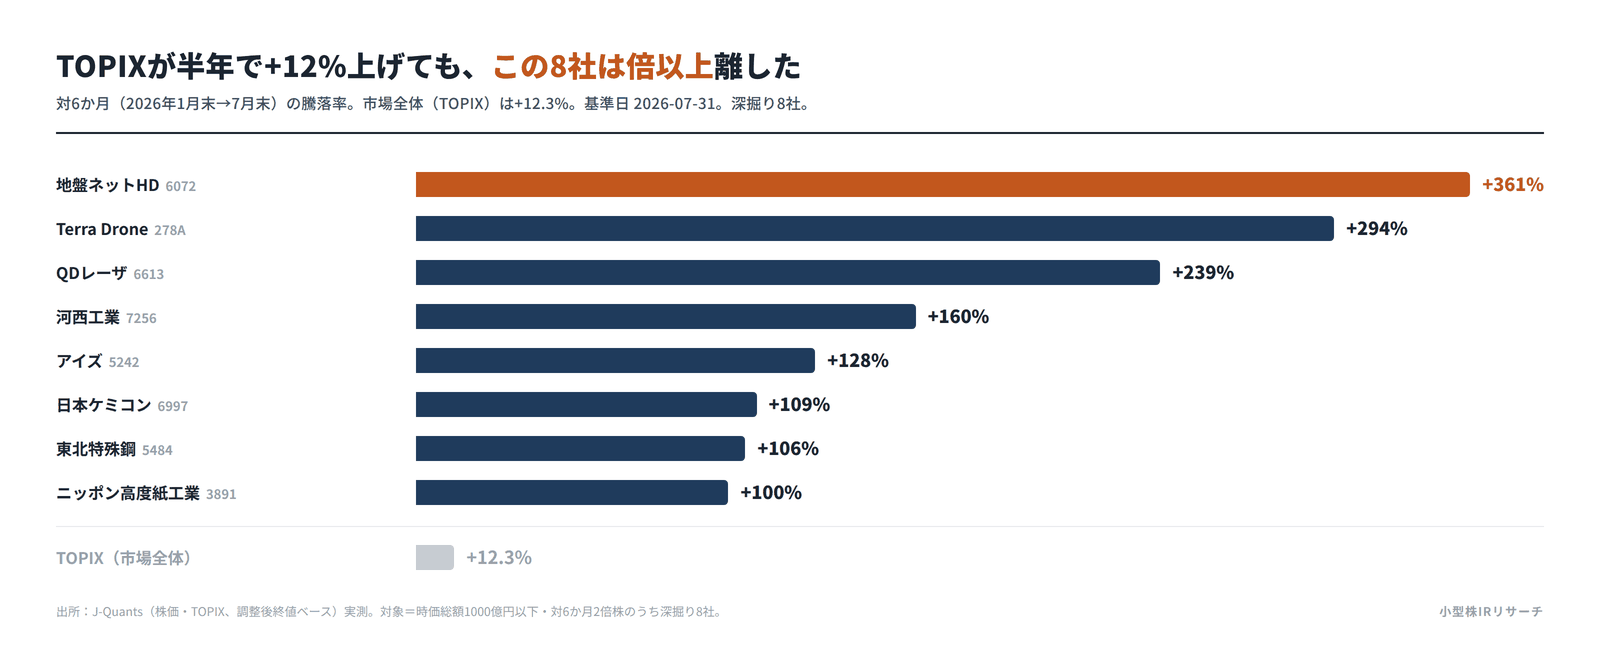
2026年7月末を基準に、時価総額1000億円以下で半年(対6か月)で株価が2倍以上になった銘柄は、1000億円以下でみて12社あった。この半年、TOPIXは+12.3%と堅調だったが、全銘柄の中央値は−1.4%。指数は一部の大型株が押し上げただけで、中央値の銘柄はむしろ下げている二極相場だ。その中で深掘りする8社は+100〜361%まで伸びた。効いたのは、防衛ドローンのように政策が受注へ変わった実体、AIデータセンターの周辺部材、そして上方修正・TOB・大株主といった資本イベントだった。以下、市況、セクター別の市場分析、テーマ背景、そして8銘柄の深掘りの順に見ていく。
半年は指数高でも、中央値はマイナスだった
まず、この半年の地合いを押さえておく。指数と典型銘柄を分けて読む必要がある。
TOPIXは2026年1月末の3,566.32から7月末の4,003.30へ、+12.3%。堅調に見える。ところが全銘柄(有効3,635銘柄)の騰落率中央値は−1.4%で、典型的な銘柄はむしろ下げている。7月17日にはAI・半導体関連が売られて日経平均が大幅続落する一方、7月31日は前日比4%高で引けるなど、値動きは荒かった。「凪だった」のではなく、「一部のテーマと大型株が上げ、大半は伸び悩んだ」半年だ。
そのなかで、深掘りする8社は+100〜361%。地合いに乗ったのではなく、地合いと関係なく跳ねた8社ということになる(図①参照)。
セクター別に見ると、全面高は銀行・海運・電機だけだった
では、どのセクターが強かったのか。業種の中央値で地合いを見ておく。
TSE33業種の中央値の首位は銀行業(+27.3%)、次いで海運業(+16.7%)、電気機器(+12.9%)。この3業種が「業界ごと底上げ」と呼べる。金利正常化と、AI・半導体の物色が背景だ。市場全体の中央値は−1.4%だから、指数(+12.3%)との差はやはり大きい(図②参照)。
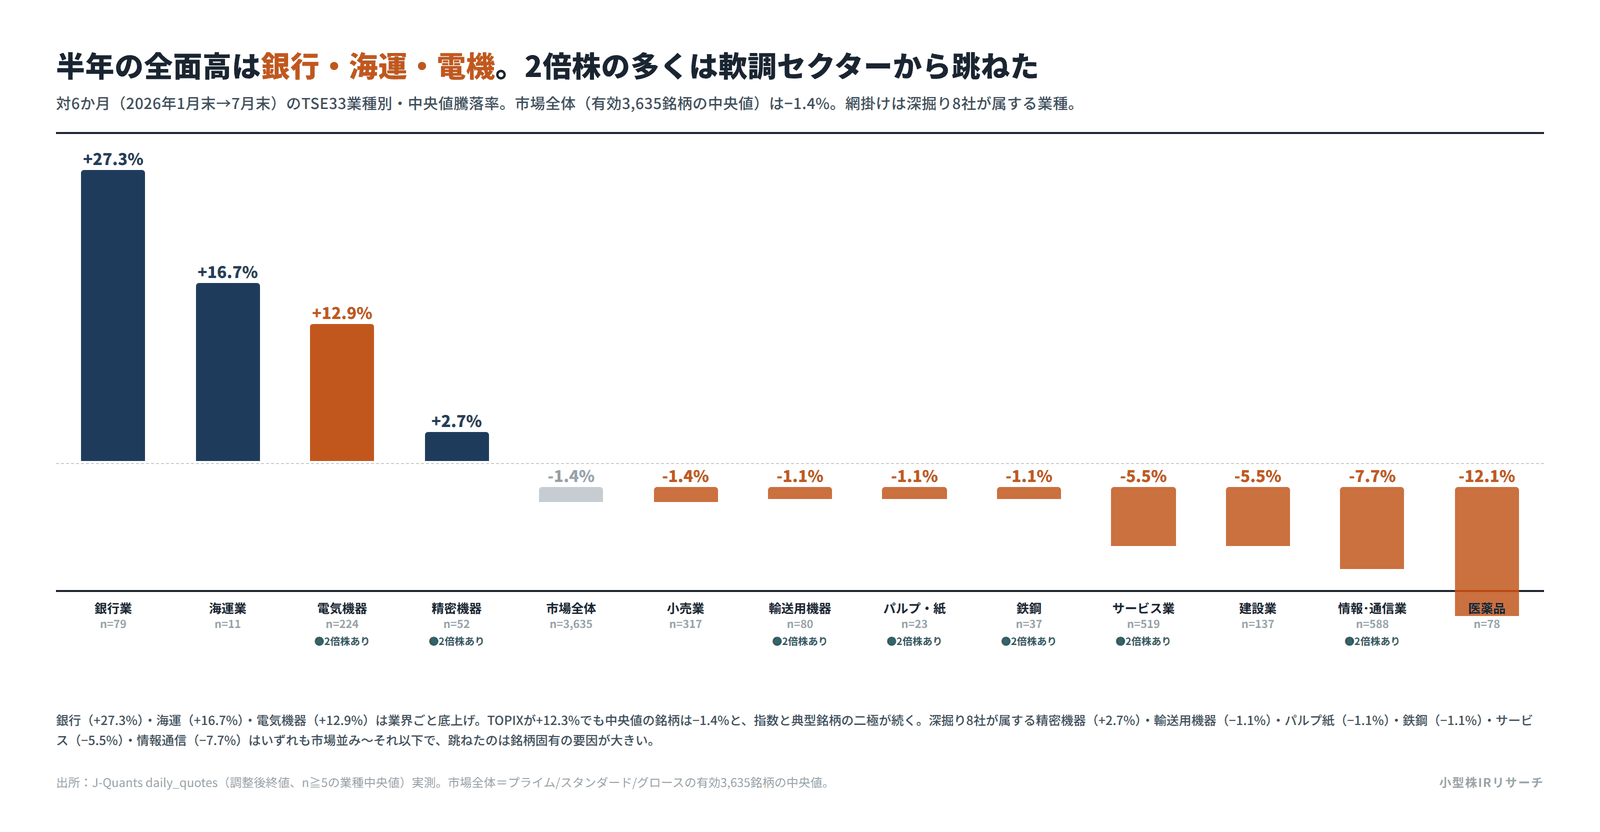
注目したいのは、深掘り8社が属する業種の位置だ。電気機器(+12.9%)は上位だが、精密機器(+2.7%)は市場並み、輸送用機器・パルプ紙・鉄鋼(いずれも−1.1%)、サービス(−5.5%)、情報通信(−7.7%)は市場並みかそれ以下。つまり8社の多くは、業界の追い風ではなく、軟調な業種の中から銘柄固有の力で跳ねている。業種の他社が沈むなかで買われたということで、IRの「見せ方」が効いた余地は大きい。
主なセクターの中央値は次の通り(有効3,635銘柄・n≧5の33業種)。
| 業種 | 銘柄数 | 中央値騰落率 |
|---|---|---|
| 銀行業 | 79 | +27.3% |
| 海運業 | 11 | +16.7% |
| 電気機器 | 224 | +12.9% |
| ゴム製品 | 16 | +9.8% |
| 保険業 | 14 | +5.9% |
| 証券・商品先物取引業 | 37 | +5.4% |
| 化学 | 198 | +4.0% |
| 機械 | 203 | +3.4% |
| 金属製品 | 81 | +3.3% |
| その他金融業 | 38 | +2.8% |
| 精密機器 | 52 | +2.7% |
| 倉庫・運輸関連業 | 31 | +2.6% |
| 食料品 | 123 | +0.6% |
| 電気・ガス業 | 28 | +0.6% |
| その他製品 | 104 | +0.5% |
| 卸売業 | 273 | +0.4% |
| 石油・石炭製品 | 9 | +0.3% |
| 陸運業 | 54 | +0.2% |
| 市場全体(参考) | 3,635 | −1.4% |
| ガラス・土石製品 | 49 | −0.6% |
| 繊維製品 | 47 | −0.8% |
| 輸送用機器 | 80 | −1.1% |
| パルプ・紙 | 23 | −1.1% |
| 鉄鋼 | 37 | −1.1% |
| 空運業 | 6 | −1.2% |
| 小売業 | 317 | −1.4% |
| 非鉄金属 | 32 | −3.8% |
| 水産・農林業 | 12 | −4.1% |
| 不動産業 | 129 | −4.4% |
| 建設業 | 137 | −5.5% |
| サービス業 | 519 | −5.5% |
| 情報・通信業 | 588 | −7.7% |
| 医薬品 | 78 | −12.1% |
| 鉱業 | 5 | −13.9% |
トレンドに乗ったテーマの背景を一次情報からより詳しく観察する
業種の次は、業種をまたぐ「テーマ」で見ておく。市場のトレンドに乗ったテーマは、背景を思い込みでなく一次情報で確認する。
防衛の実体化: この半年で最も分かりやすいのが防衛だ。Terra Droneは防衛装備庁の案件受注と迎撃ドローンの実証採用で跳ねた。背景には国家防衛戦略と防衛生産基盤強化の予算がある。社内のテーマ・バスケット分析(過去1年・実測)でも、防衛・宇宙は数少ない「20日後もプラス」のテーマで、実需に紐づき剥げにくい。連想ではなく受注・採用まで確認できたかが分かれ目だ。
AIデータセンターの周辺部材: 電気機器が+12.9%と業界ごと強かった背景はAI・半導体だが、この半年は物色がGPU本体から電源・部材へ広がった。日本ケミコン(コンデンサ)、ニッポン高度紙工業(セパレータ)、QDレーザ(フォトニクス)はいずれもその裾野だ。ただしテーマ・バスケット分析では半導体テーマは「同日に最も跳ね20日後に最も剥げる」。実需(決算・上方修正)が伴ったかで腰の強さが変わる。
金利政策:銀行業+27.3%は日本銀行の金融正常化・利上げ局面が背景で、業界全体の追い風だ。今回の6か月2倍株に銀行株はないが、相場の「面」を作った主役として押さえておく。
半年で効いた材料を、型ごとに整理しておく
個別に入る前に、8社を主因で3つの型に束ねておく(下記図③参照)。
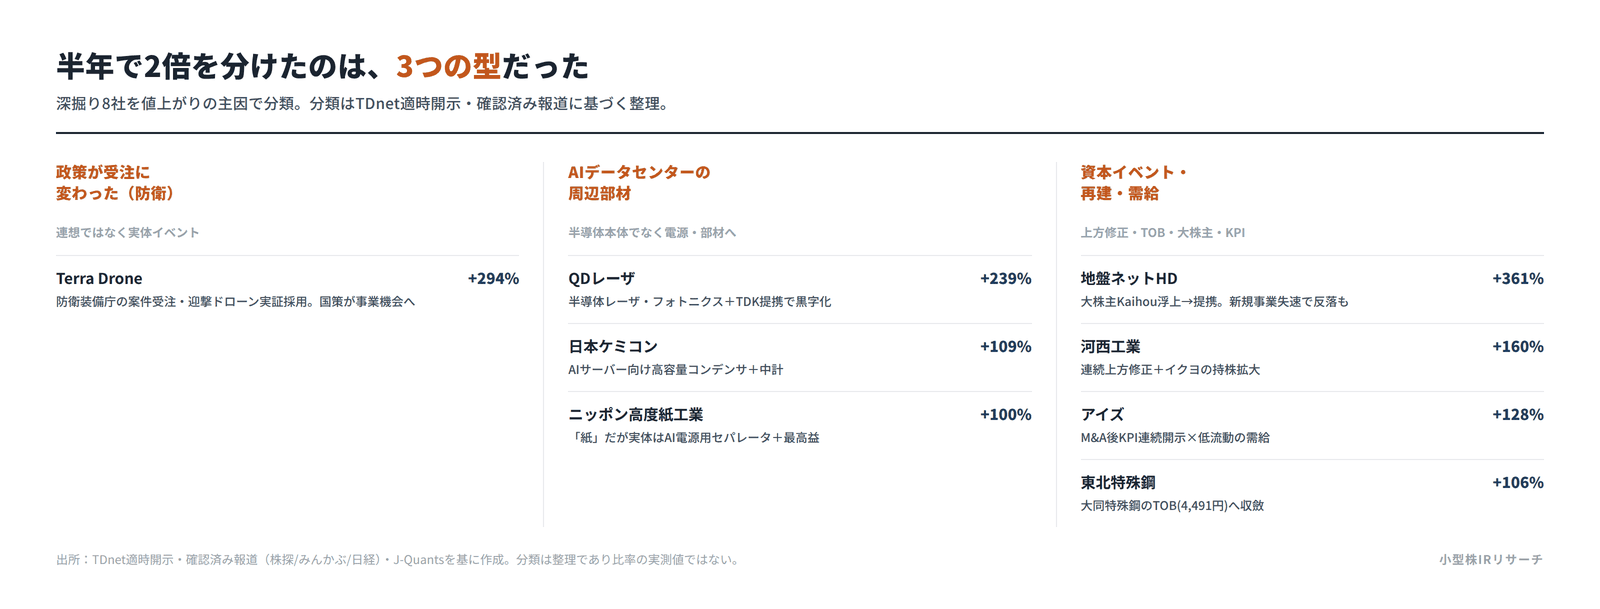
政策が受注に変わったのがTerra Drone。AIデータセンターの周辺部材がQDレーザ・日本ケミコン・ニッポン高度紙工業。資本イベント・再建・需給が地盤ネットHD・河西工業・アイズ・東北特殊鋼だ。では1社ずつ見ていく。
2倍株銘柄 深堀レポート
Terra Drone(278A)――防衛ドローンの「連想」から「案件」へ
8社で2番目に上がった。政策テーマの中でも、実体側に位置する銘柄だ。
Terra Droneはドローン関連サービスや運航管理を手がける。2026年1月期は売上47.8億円に対し営業赤字(△11.4億円)で、業績はまだ先行投資の段階にある。それでも半年で+294%まで買われたのは、防衛という政策テーマが、受注・採用という具体的な事業機会に変わるたびに評価されたからだ。
値動きには少なくとも4つの波がある。3月17日の赤字縮小見通しを起点に、3月下旬〜5月の防衛装備品事業参入・ウクライナ企業との資本業務提携・防衛装備庁向け案件受注、6月のウクライナ迎撃ドローン企業2社の買収、7月の防衛装備庁「迎撃ドローン早期取得プログラム」実証採用と続いた。市場が買ったのは「ドローンは防衛に使えそうだ」という連想ではなく、政策予算が企業の受注へ変わる節目だった。ここは素直に面白い。ただし行使価額修正条項付新株予約権の発行・行使が併走しており、希薄化と換金売りは持続性を損ねうる。政策採択の強さと、ファイナンスの重さは分けて見ておきたい。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| グロース/精密機器 | 1,036億円 | 16.6億円 | 69.7% | +294% |
| 主な事業 | ドローン関連サービス・運航管理等 | |||
| 直近業績 | 売上47.8億/営業△11.4億/純△25.0億(2026/1期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-03-17 | S高(+19.1%) | 2027/1期の最終赤字縮小見通し |
| 2026-03-24〜05-12 | S高群(5/11 +22.4%等) | 防衛装備品事業への参入、ウクライナ企業と資本業務提携・迎撃ドローン、防衛装備庁向け案件受注 |
| 2026-06-16 | S高(+20.7%) | ウクライナ迎撃ドローン企業2社を買収 |
| 2026-07-15 | 急騰(+22.4%) | 防衛装備庁の迎撃ドローン実証試験に採用、AI迎撃ドローン展開 |
日本ケミコン(6997)――AI電源需要と中計による再評価
同じAIでも、部材メーカーはどう買われたか。
日本ケミコンはコンデンサ等の電子部品を手がける。2026年3月期は売上1,368億円・営業利益33.7億円。半年で+109%と、電気機器の中央値+12.9%を大きく上回った。起点は3月27日の最終利益予想の上方修正(15億円→30億円)と、2029年3月期の営業利益140億円を掲げた中期経営計画だ。ここに5月22日のAIサーバー向け高容量アルミ電解コンデンサの開発が直接材料として重なり、一時ストップ高。5月29日までの1週間で株価は51%上昇した。6月17日のストップ高は太陽誘電や村田製作所も買われた電子部品株高の一環で、会社固有の新規開示というより、AIデータセンター周辺部材へのテーマ買いが増幅した局面と見るのが妥当だ。テーマが「需要を利益に変える能力」を中計で数値化したことで、再評価が一段進んだ。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| プライム/電気機器 | 873億円 | 54.5億円 | 37.6% | +109% |
| 主な事業 | アルミ電解コンデンサ等の電子部品 | |||
| 直近業績 | 売上1,368億/営業33.7億/純23.7億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-03-27 | 上方修正・中計 | 最終益15→30億へ上方修正、中計で2029/3期営業益140億目標 |
| 2026-05-22 | S高(+15.1%) | AIサーバー向け高容量アルミ電解コンデンサの開発 |
| 2026-05-29 | 週間+51% | 電子部品・MLCCへのテーマ買いが拡大 |
| 2026-06-17 | S高(+15.4%) | 電子部品株高の一環(業界横断の物色) |
QDレーザ(6613)――フォトニクス期待を、黒字化シナリオへ接続
技術期待が収益期待に変わると、株価はどう動くか。
QDレーザは半導体レーザーや網膜投影関連を手がける。売上13.7億円・営業赤字(2026/3期)と規模は小さく、半年で+239%の値動きはテーマと需給の色が濃い。第1波は3月の量子ドット・コムレーザー共同研究の基本合意で、AIデータセンターと防衛という用途テーマ、さらに空売りの買い戻し(踏み上げ)が重なった。第2波の5月は半導体物色の再燃で連続ストップ高となったが、5月27日の信用取引規制でストップ安。第3波の6月2日に、TDKとのXRグラス向け事業協力と、特許移転対価約5億円を背景とした最終損益の黒字転換予想が直接材料となり急反騰した。研究開発型では「優れた技術」より、誰と・どの用途で・いつ利益になるかが強い材料になる。提携と業績修正を同日に示した点が効いた。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| グロース/電気機器 | 645億円 | 0.70億円 | 87.9% | +239% |
| 主な事業 | 半導体レーザー・網膜投影関連製品 | |||
| 直近業績 | 売上13.7億/営業△3.3億/純△3.6億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-03-12 | 上昇起点 | 量子ドット・コムレーザーの共同研究に向け基本合意(AIDC・防衛物色、踏み上げも) |
| 2026-05-18〜25 | 連続S高(+23.2%等) | 半導体レーザー物色の再燃 |
| 2026-05-27 | S安(−21.1%) | 信用取引規制の実施 |
| 2026-06-02 | S高(+13.1%) | TDKと事業協力、特許移転で最終損益を黒字へ修正 |
ニッポン高度紙工業(3891)――業種ラベル上では「紙」 その実需の源泉はAI電源部材にあり
業種ラベルと実体がずれると、市場はどちらを見るか。
ニッポン高度紙工業はコンデンサ・電池向けセパレータのメーカーで、業種は「パルプ・紙」に分類される。だが実体はアルミ電解コンデンサ用セパレータの高シェア企業だ。半年で+100%、パルプ紙の中央値−1.1%を大きく上回った。第1波は4月24〜27日で、5期ぶり最高益予想と増配が連続ストップ高を呼んだ。第2波は5月後半〜6月で、AIサーバー電源用セパレータ需要とEV向けの復調が意識された。7月31日の第1四半期決算(経常2.2倍)と通期上方修正は基準日当日のストップ高につながっている。「紙」ではなく、最終用途であるコンデンサ・AI電源部材として物色された典型だ。伝統業種の企業ほど、顧客用途と成長市場を明示することが効く。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| スタンダード/パルプ・紙 | 720億円 | 22.4億円 | 73.6% | +100% |
| 主な事業 | コンデンサ・電池向けセパレータ | |||
| 直近業績 | 売上186億/営業35.3億/純26.4億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-04-24〜27 | 連続S高(+15.9%/+19.4%) | 5期ぶり最高益予想(経常+19%)・増配 |
| 2026-05後半〜06-18 | 上昇継続 | AIサーバー電源用セパレータ需要、EV向け復調 |
| 2026-07-31 | S高(+17.5%) | 1Q経常2.2倍、通期上方修正 |
河西工業(7256)――上方修正から、主要株主の異動へ
業績回復に資本再編が乗ると、どうなるか。
河西工業は自動車内装部品を手がける。輸送用機器の中央値は−1.1%で、業種テーマでは説明できない。半年で+160%を作ったのは、北米採算改善による連続上方修正と、イクヨによる持株拡大だ。2月に上方修正+中計で3日連続ストップ高、4〜5月にイクヨの株式取得と再度の上方修正(経常25億→53億)、6月にイクヨが取得目標を15%程度から29%程度へ引き上げて再びストップ高。ターンアラウンドの数値化に、外部株主の関与による経営変化への思惑が上乗せされた。ただし自己資本比率は11.5%と低く、上方修正の質・継続性と財務耐久性を併せて見る必要がある。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| スタンダード/輸送用機器 | 162億円 | 58.2億円 | 11.5% | +160% |
| 主な事業 | 自動車内装部品 | |||
| 直近業績 | 売上1,962億/営業65.8億/純40.5億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-02-16〜18 | 3連続S高(+30.7%/+37.6%/+27.3%) | 北米採算改善で業績上方修正+中計 |
| 2026-04-22 | S高(+30.2%) | イクヨが持株比率15%程度を目標に取得 |
| 2026-05-08 | 再上方修正 | 経常25億→53億、最終10億→40億へ |
| 2026-06-17 | S高(+20.3%) | イクヨが取得目標を29%程度へ引き上げ |
アイズ(5242)――材料不明ではなく、KPI開示の連鎖
小型株が跳ねるとき、材料は「無い」のか。
アイズは広告・マーケティング支援プラットフォームを手がける。情報通信の中央値−7.7%という逆風の中で、半年+128%。効いたのは、買収事業「ファクログ」のリード件数がM&A後9か月で約4.5倍になったという6月22日の開示(一時ストップ高)、そして7月下旬の「メディアレーダー」会員14万人突破・新サービスの連続開示だ。小型・低時価総額のため、連続開示が需給を急激に傾ける。7月28日は高値3,210円まで一時ストップ高を試したのち終値−14.2%まで急反落しており、「連続上昇」と一括りにはできない。KPIは母数・転換率・利益への接続を示して初めて、短期材料から企業価値の説明に変わる。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| グロース/情報・通信業 | 24.4億円 | 2.2億円 | 55.1% | +128% |
| 主な事業 | 広告・マーケティング支援プラットフォーム | |||
| 直近業績 | 売上9.7億/営業△0.5億/純△0.7億(2025/12期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-06-22 | 一時S高 | ファクログのリード件数がM&A後9か月で約4.5倍 |
| 2026-07-03 | S高(+11.0%) | 対応する新規材料は未特定(需給・再評価) |
| 2026-07-23〜27 | 連続S高 | 「メディアレーダー」会員14万人、新サービス |
| 2026-07-28 | 急伸→急反落(−14.2%) | 高値3,210円を試したのち反落 |
地盤ネットHD(6072)――大株主への期待から、事業転換期待へ
期待の形成と後退を、同じ銘柄で観察できる事例だ。
地盤ネットHDは地盤サービスやBIM関連を手がける。サービス業の中央値−5.5%に対し、半年で+361%と8社で最も上がった。2月にKaihouの大株主浮上・利益上方修正・連携協議で4営業日連続ストップ高、3月にForbes記事と資本業務提携で再上昇。だが6月11日には「新規事業に具体的な決定事項はなく変更・中止の可能性もある」との説明を受けて期待が後退し、ストップ安。上昇と反落を並べると、事業利益の増加と、期待による評価上昇を区別できる。市場が見た「和製バークシャー」的な変革期待は市場側の評価であり、事業転換の実現を保証するものではない。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| スタンダード/サービス業 | 216億円 | 4.9億円 | 69.9% | +361% |
| 主な事業 | 地盤サービス、BIM関連サービス | |||
| 直近業績 | 売上31.9億/営業0.4億/純2.0億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-02-10〜16 | 4連続S高(+25.3%〜+97.6%) | Kaihouの大株主浮上、利益上方修正、戦略的連携の協議開始 |
| 2026-03-25〜31 | 再上昇 | Forbes記事、Kaihouとの資本業務提携締結 |
| 2026-06-04 | S安(−21.3%) | 直接材料は未特定 |
| 2026-06-11 | S安 | 新規事業に決定事項なし・変更中止の可能性で期待後退 |
東北特殊鋼(5484)――株価を動かしたのは鉄鋼需要ではなく、TOB価格
同じ「2倍」でも、これは業績成長とは少し異なる側面から注目されて2倍株となったケースだ。
東北特殊鋼は特殊鋼の製造・販売を手がける。半年で+106%だが、これは鉄鋼需要の成長ではなく、筆頭株主の大同特殊鋼による非公開化目的のTOBに対応する。5月15日引け後にTOB(買付価格1株4,491円)が公表され、5月18日にストップ高。6月11日には高値4,485円と、TOB価格の6円下まで接近した。以降は4,400円台中心で、値動きの幅が縮小している。この上昇を鉄鋼業界全体の成長期待の証拠にするのは適切でない。むしろ、GI基金コンソーシアム構成員という「連想」では説明できず、TOB意見表明・大量保有報告という一次開示まで降りて初めて主因が分かる——テーマ株の読み方の教材になる事例だ。
| 市場/業種 | 時価総額(基準日) | 資本金 | 自己資本比率 | 6か月騰落率 |
|---|---|---|---|---|
| スタンダード/鉄鋼(TOBで非公開化手続き中) | 336億円 | 8.3億円 | 81.0% | +106% |
| 主な事業 | 特殊鋼の製造・販売、不動産賃貸 | |||
| 直近業績 | 売上209億/営業14.2億/純12.8億(2026/3期) | |||
| 日付 | 局面 | 主な材料(確認済み) |
|---|---|---|
| 2026-05-15 | TOB公表(引け後) | 大同特殊鋼が非公開化目的でTOB、買付価格4,491円 |
| 2026-05-18 | S高(+20.7%) | 公表後の最初の取引日から買付価格へ接近 |
| 2026-06-11 | 高値4,485円 | TOB価格の6円下まで上昇。以降は4,400円台中心 |
では、自社のIRなら何を持ち帰るか
8社を並べて見えてきたことを、IR担当者が持ち帰ることのできる学びを3点に絞って紹介する。
まず、政策テーマは「連想」ではなく「受注・採用」という実体を出せたかで差がつく。Terra Droneは防衛装備庁の案件受注・実証採用という節目のたびに買われた。テーマの名前を掲げるだけでは、20日後に剥げるのが実測の傾向だ。
第二に、テーマで買われても、同時に出す資金調達が持続性を削る(Terra Droneの事例を参照)。防衛受注で6倍まで買われたが、並走したMSワラントの希薄化で天井後に半値戻ってしまった。IRは、期待の最中にファイナンスを出すなら使途・KPI・希薄化の一巡をセットで示すことが重要である。
第三に、「期待」で上がった株は、未確定事項の”ない”開示で反落する(地盤ネットHDの事例を参照)。大株主の変革が期待されたことで実現した+361%も、6/11「新規事業に決定事項なし」との情報をうけて一転、S安となってしまった。期待と事業利益を分け、過度な先行をIR側からほどよく冷ますことも重要である。
免責:本稿は公開情報に基づく事実の整理および分析であり、特定の有価証券の取得・売却を勧誘するものではありません。投資判断は自己責任でお願いします。記載の数値・日付は作成時点の公開情報に基づき、将来予告なく変動する可能性があります。目標株価・投資判断は示していません。
© 2026 FiNX株式会社